
Spółka strategiczna Agora pod kampanie wyborczą
Rozpoczęła się prekampania wyborcza do przyszłorocznych wyborów parlamentarnych. Dlatego Koalicja Niemiecka musi skorzystać z usług spółki strategicznej Agora SA. Dla aktywu redakcyjnego nie będzie problemem kłamanie, mataczenie itd. dla jedynie słusznej opcji demokracji POlszewickiej. W końcu to kluczowa spółka dla tego typu demokratów WSIokowskich 🙂 Przy okazji spółka tuż przed raportem (czwartek – 13 sierpnia), co daje możliwość złapania w ciekawym miejscu. Zapraszam więc do wpisu.
Raport półroczny
Dzięki pomocy koalicji rządzącej udało się wypracować zyski koszernej spółce. Jak to jeden z czytelników szczerze podsumumował:
Grupa Agora miała w II kw. 2026 roku 10,2 mln zł zysku netto j.d., wobec 3,8 mln straty w analogicznym okresie poprzedniego roku – podała spółka w raporcie kwartalnym. Zysk EBITDA wyniósł w tym okresie 80,7 mln zł wobec 65,5 mln zł rok wcześniej.
Powiem szczerze raport jest na lekki plus (link do raportu na bankier.pl). Są jeszcze rzeczy wymagające poprawy, ale restrukturyzacja zrobiła swoje. Spółka musi korzystać, póki Koalicja Niemiecka jeszcze u żłobu. No, a jak nie uda się znowu sfałszować wyborów parlamentarnych w 2027 i prawica wróci do władzy to doznać cudownego nawrócenia niczym aktyw redakcyjny Wirtualnej Polski. W każdym razie tak to wygląda w najważniejszym skrócie (jak ktoś chce szczegóły to proszę o komentarz). Ale przy parametrach dodałem szczegółowe porównanie.
Najlepiej wyglądają:
- Radio — stabilny, rentowny filar.
- Reklama Zewnętrzna — największy motor wzrostu.
- Potencjalne odbicie Filmu w II półroczu — jeśli frekwencja i repertuar dopiszą.
Największe problemy to:
- Internet — strata mimo rosnącego rynku.
- Prasa — nadal strukturalnie trudny biznes.
- Przepływy operacyjne — wyraźnie słabsze r/r.
- Płynność i zadłużenie leasingowe — do obserwacji.
- EBIT bez MSSF 16 i Programu Opcyjnego — spadł z 14,2 mln zł do 9,6 mln zł.
Konkluzja segmentowa
Po raporcie półrocznym Agora wygląda jak grupa z dwoma mocnymi filarami: Radio + Reklama Zewnętrzna, jednym segmentem z potencjałem odbicia w II półroczu, czyli Film, oraz dwoma segmentami wymagającymi dalszej pracy: Prasa i Internet.
Najbardziej prawdopodobny pozytywny scenariusz dla spółki to:
- dalszy wzrost rynku reklamy,
- mocne Radio,
- utrzymanie wysokiej dynamiki OOH,
- poprawa frekwencji kin w II półroczu,
- ograniczenie strat w Prasie i Internecie.
Największe ryzyko to sytuacja, w której:
- Film nie odbije w II półroczu,
- Internet dalej pogłębia straty,
- wzrost OOH zostanie zjedzony przez koszty,
- przepływy pieniężne pozostaną słabe,
- zadłużenie i leasingi będą ograniczać elastyczność finansową.
Moim zdaniem po raporcie półrocznym perspektywy Agory są umiarkowanie pozytywne, ale selektywne: grupa ma realne silniki wzrostu, lecz nie wszystkie segmenty „ciągną w tę samą stronę”. Kluczowe dla kolejnych kwartałów będzie to, czy poprawa w Radiu, OOH i kinach wystarczy, aby przykryć słabość Internetu i strukturalne problemy Prasy.
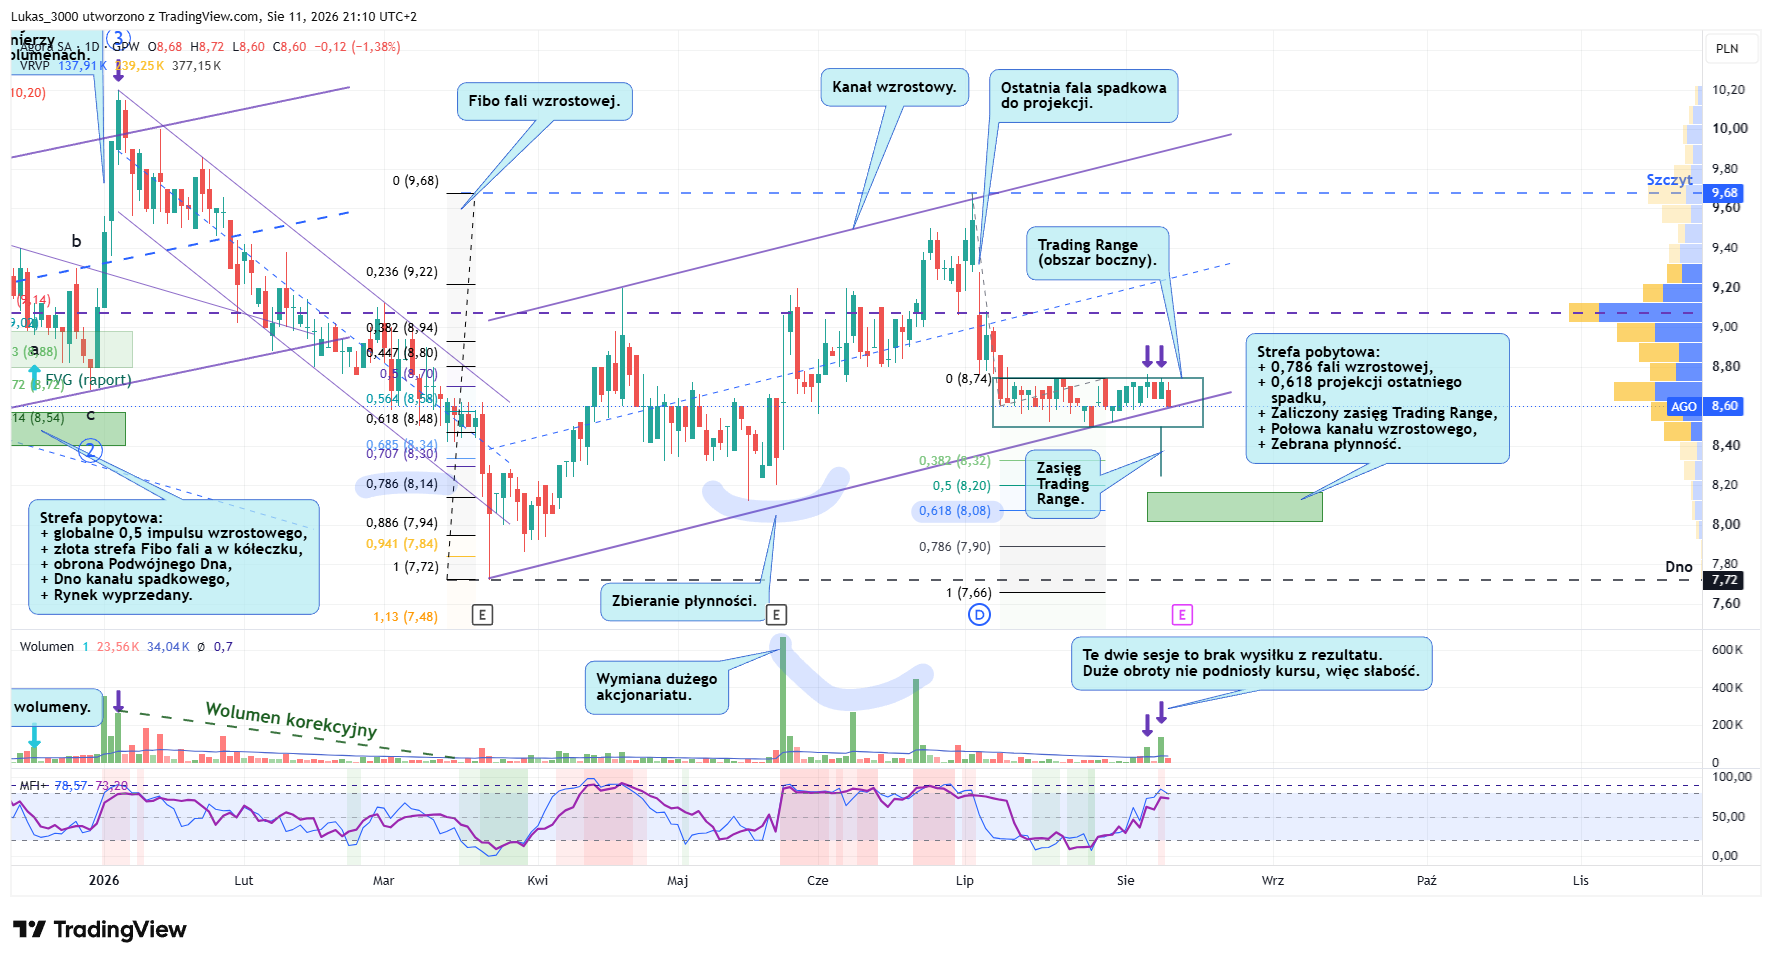
Wykres
Myślę, że raport posłuży jeszcze do zrobienia straszaka i zbicia kursu. Pod to strefa jest. W każdym razie kluczowe jak się zachowa w piątek po raporcie i dopiero wtedy mocna aktualizacja.
Parametry
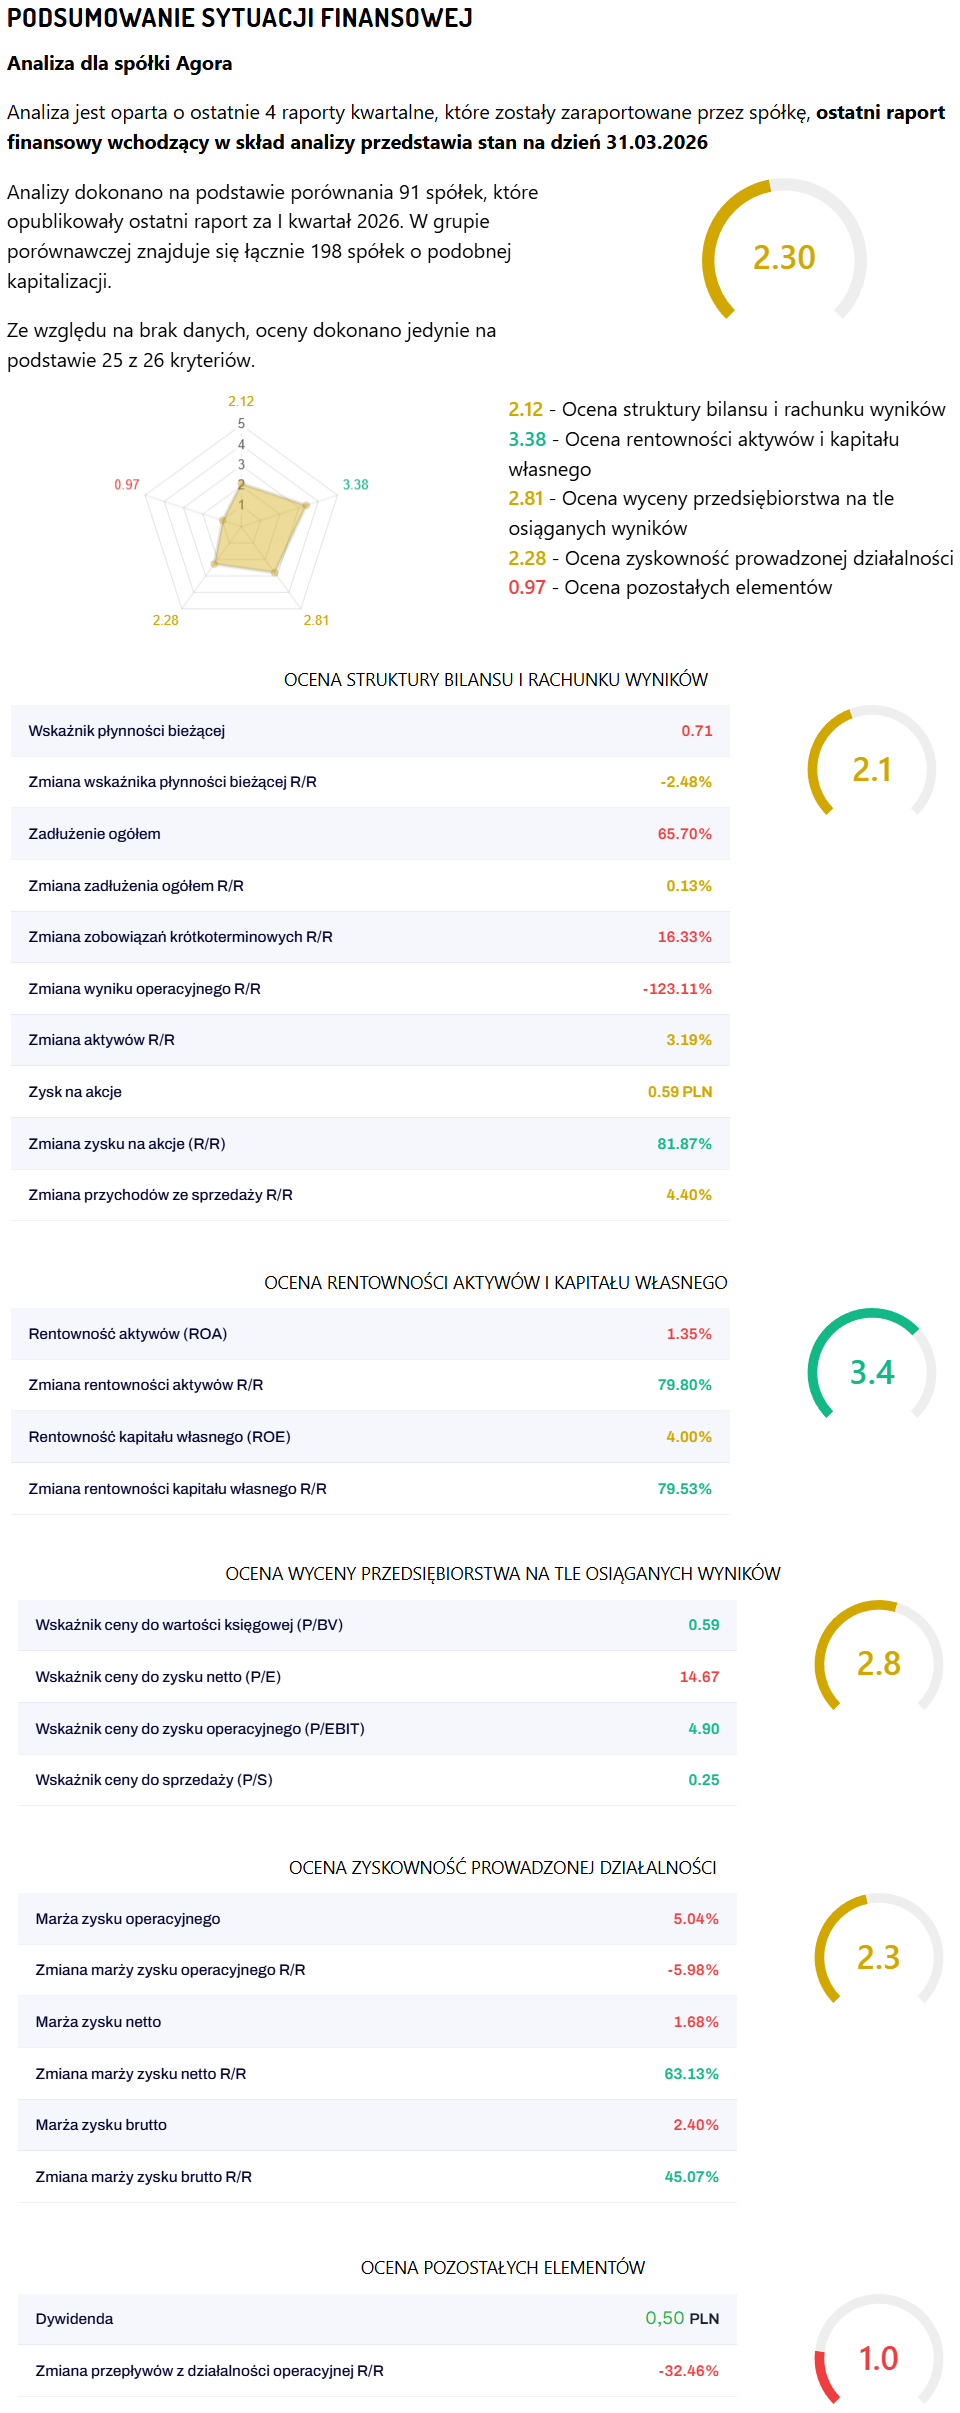
Agora ma wysokie zadłużenie, słabą płynność i pogarszające się przepływy operacyjne, ale jednocześnie widać poprawę zysku na akcję i marż netto/brutto r/r – choć wynik operacyjny się zapadł. Wycena wskaźnikowa (P/BV, P/S) sugeruje, że rynek ocenia spółkę dość niską wartością względem majątku i przychodów. Spółka jeszcze nie była pompowana, więc rynek powinien docenić jej aktywa. Niestety Squaber nadal nie naprawił błędu z dywidendą, więc ogólna ocena byłaby trochę wyższa. Tak samo spółka obciążona jeszcze w parametrach kosztami restrukturyzacji z przełomu 2025/2026. Tak to ocena by była powyżej 3,00 (dobra). Jutro napiszę znowu do Squabera o liczenie dywidendy i dam znać.
Parametry (Q2 2026)
Nowe parametry po raporcie półrocznym z dnia 18.08.2026 roku dla kursu 8,66 zł. Za mało spółek opublikowało jeszcze wyniki. Ale generalnie sytuacja Agory się poprawiła! Szczegółowe porównanie parametrów pod zrzutem ekranu ze wskaźnikami.
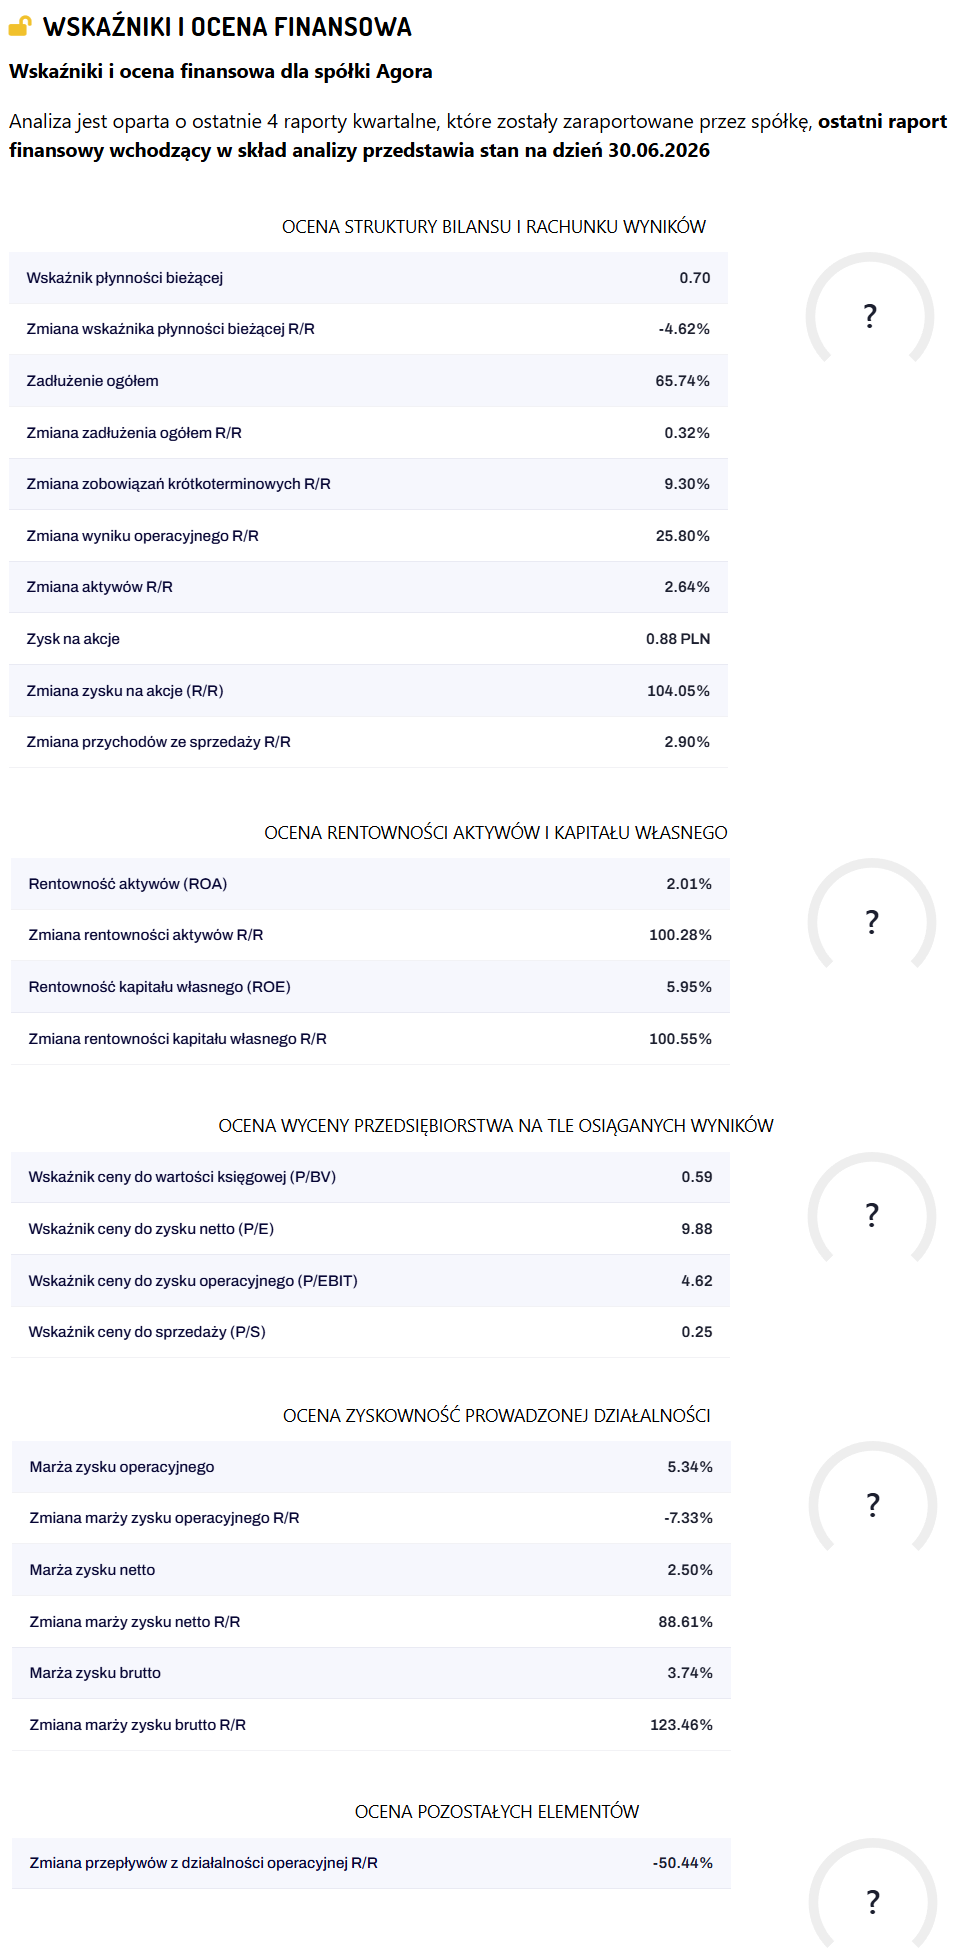
Porównanie parametrów Agora SA: 11.08.2026 vs 18.08.2026
Porównanie dotyczy danych przed raportem półrocznym z 11 sierpnia oraz po raporcie półrocznym z 18 sierpnia.
Widać, że po publikacji raportu baza analizy zmieniła się z raportu na dzień 31.03.2026 na raport na dzień 30.06.2026.
Zmiana raportu bazowego
| Data analizy | Ostatni raport w analizie |
|---|---|
| 11.08.2026 | 31.03.2026 |
| 18.08.2026 | 30.06.2026 |
Najważniejsze zmiany wskaźników
| Wskaźnik | 11.08.2026 | 18.08.2026 | Zmiana |
|---|---|---|---|
| Wskaźnik płynności bieżącej | 0,71 | 0,70 | lekki spadek |
| Zadłużenie ogółem | 65,70% | 65,74% | praktycznie bez zmian, lekki wzrost |
| Zmiana zobowiązań krótkoterminowych R/R | 16,33% | 9,30% | poprawa |
| Zmiana wyniku operacyjnego R/R | -123,11% | 25,80% | bardzo duża poprawa |
| Zmiana aktywów R/R | 3,19% | 2,64% | lekki spadek |
| Zysk na akcję | 0,59 PLN | 0,88 PLN | poprawa |
| Zmiana zysku na akcję R/R | 81,87% | 104,05% | poprawa |
| Zmiana przychodów ze sprzedaży R/R | 4,40% | 2,90% | słabsza dynamika przychodów |
Rentowność
| Wskaźnik | 11.08.2026 | 18.08.2026 | Zmiana |
|---|---|---|---|
| ROA | 1,35% | 2,01% | poprawa |
| Zmiana ROA R/R | 79,80% | 100,28% | poprawa |
| ROE | 4,00% | 5,95% | poprawa |
| Zmiana ROE R/R | 79,53% | 100,55% | poprawa |
Rentowność po raporcie półrocznym wygląda wyraźnie lepiej. Zarówno ROA, jak i ROE wzrosły, a dynamiki R/R przekroczyły 100%.
Wycena
| Wskaźnik | 11.08.2026 | 18.08.2026 | Zmiana |
|---|---|---|---|
| P/BV | 0,59 | 0,59 | bez zmian |
| P/E | 14,67 | 9,88 | wyraźny spadek |
| P/EBIT | 4,90 | 4,62 | lekki spadek |
| P/S | 0,25 | 0,25 | bez zmian |
Wycena relatywnie się poprawiła, zwłaszcza przez spadek P/E z 14,67 do 9,88. To najpewniej efekt wzrostu zysku przypadającego na akcję po uwzględnieniu danych półrocznych.
Marże i zyskowność działalności
| Wskaźnik | 11.08.2026 | 18.08.2026 | Zmiana |
|---|---|---|---|
| Marża zysku operacyjnego | 5,04% | 5,34% | lekka poprawa |
| Zmiana marży operacyjnej R/R | -5,98% | -7,33% | pogorszenie dynamiki |
| Marża zysku netto | 1,68% | 2,50% | poprawa |
| Zmiana marży netto R/R | 63,13% | 88,61% | poprawa |
| Marża zysku brutto | 2,40% | 3,74% | poprawa |
| Zmiana marży brutto R/R | 45,07% | 123,46% | duża poprawa |
Po raporcie półrocznym poprawiły się wszystkie trzy główne marże: operacyjna, netto i brutto. Szczególnie mocno wzrosła marża brutto oraz jej dynamika R/R.
Przepływy operacyjne
| Wskaźnik | 11.08.2026 | 18.08.2026 | Zmiana |
|---|---|---|---|
| Zmiana przepływów z działalności operacyjnej R/R | -32,46% | -50,44% | pogorszenie |
To jeden z wyraźnie słabszych elementów po raporcie. Mimo poprawy wyników i rentowności, dynamika przepływów operacyjnych R/R pogorszyła się.
Oceny cząstkowe
Na zrzucie z 11.08.2026 dostępne są oceny, natomiast na zrzucie z 18.08.2026 przy ocenach widoczne są znaki zapytania, więc nie da się bezpośrednio porównać punktacji po raporcie.
| Obszar | Ocena 11.08.2026 | Ocena 18.08.2026 |
|---|---|---|
| Struktura bilansu i rachunku wyników | 2,12 | brak widocznej oceny |
| Rentowność aktywów i kapitału własnego | 3,38 | brak widocznej oceny |
| Wycena przedsiębiorstwa | 2,81 | brak widocznej oceny |
| Zyskowność działalności | 2,28 | brak widocznej oceny |
| Pozostałe elementy | 0,97 | brak widocznej oceny |
| Ocena ogólna | 2,30 | brak widocznej oceny |
Wniosek
Po raporcie półrocznym Agora SA wygląda lepiej pod względem wynikowym i rentownościowym. Największe pozytywne zmiany to:
- wzrost zysku na akcję z 0,59 PLN do 0,88 PLN,
- spadek wskaźnika P/E z 14,67 do 9,88,
- wzrost ROA z 1,35% do 2,01%,
- wzrost ROE z 4,00% do 5,95%,
- poprawa marży netto z 1,68% do 2,50%,
- mocna poprawa marży brutto z 2,40% do 3,74%,
- odwrócenie dynamiki wyniku operacyjnego R/R z -123,11% do +25,80%.
Negatywnie lub ostrożnie wypadają natomiast:
- lekki spadek płynności bieżącej z 0,71 do 0,70,
- nadal wysokie zadłużenie ogółem, około 65,7%,
- spadek dynamiki przychodów z 4,40% do 2,90%,
- pogorszenie przepływów operacyjnych R/R z -32,46% do -50,44%.
Ogólnie: raport półroczny poprawił obraz wyników i wyceny Agory, ale nie rozwiązał problemów z płynnością, zadłużeniem i przepływami operacyjnymi.
Podsumowanie
Na początku 2026 roku Grupa Kapitałowa Agora zdecydowała się na zwolnienia grupowe oraz optymalizację zatrudnienia, które przeprowadzono od 20 stycznia do 28 lutego 2026 roku. Proces objął do 166 pracowników, co stanowiło około 6,56% całego zespołu Grupy. Tutaj główne szanse i ryzyka po dobrym zapytaniu Gemini 3.1 Pro:
Szanse:
- Uwolnienie gotówki: Zakończona restrukturyzacja trwale obniży koszty wynagrodzeń, co przełoży się na poprawę rentowności operacyjnej już od drugiego kwartału.
- Konsolidacja rynku: Integracja Grupy Eurozet przynosi pozytywne efekty w segmencie radiowym, pozwalając na budowę silnej przeciwwagi dla konkurencji.
- Wycena rynkowa: Akcje są wyceniane z dużym dyskontem w stosunku do historycznych szczytów i wycen biur maklerskich, z atrakcyjną dywidendą w tle.
Ryzyka:
- Wyniki za H1 2026: Ewentualne rozczarowanie rynków nadchodzącym w sierpniu raportem kwartalnym może zepchnąć kurs w stronę lokalnych minimów (ok. 8,30 zł).
- Spadek rentowności mediów tradycyjnych: Wyborcza.pl i segment prasy drukowanej wciąż borykają się z wyzwaniem transformacji cyfrowej, co widać po kurczącym się udziale tradycyjnych prenumerat.
- Presja inflacyjna i koszty działalności: Jeśli pomimo restrukturyzacji ceny papieru, energii oraz usług zewnętrznych będą rosły, efekty cięć pracowniczych zostaną szybko skonsumowane.
Ja ten wpis mocno zaktualizuję po raporcie. Teraz rodzinę z USA mam i mniej wpisów na blogu, ale już na weekendzie pojawią się nowe felietony. Również jak ciekawe spółki macie na oku to zapraszam do komentowania.
Pozdrawiam





Może Cyfrowy Polsat albo spółka Torpol można poddać analizie?
To już CPS prędzej.
Ale dobrze zrobię wpis w nadchodzącym tygodniu!