
PCC Rokita w obliczu zmian łańcuchów dostaw
PCC Rokita to jedna z bardziej interesujących spółek przemysłowo-chemicznych z warszawskiej giełdy, która po trudniejszym okresie słabszych marż ponownie pokazuje poprawę wyników operacyjnych. Poprzez zmianę europejskich łańcuchów dostaw spowodowanych zawirowaniami geopolitycznymi jest duży nacisk na ograniczenie taniego eksportu z Chin. PCC Rokita jest dziś interesującą spółką cykliczną, ponieważ jej wycena nadal odzwierciedla słabość europejskiej chemii, podczas gdy wyniki z pierwszego półrocza 2026 roku pokazują wyraźną odbudowę marż. Zapraszam więc do wpisu!
Raport H1 2026
PCC Rokita (PCR, Brzeg Dolny) to chemia przemysłowa i specjalistyczna w grupie PCC: poliole polieterowe (jedyny producent w Polsce, największy w Europie Środkowo-Wschodniej), chlor i chloropochodne, związki fosforowe i naftalenowe. Chlor wchodzi do około połowy wyrobów chemicznych. Spółka jest też jedynym w Polsce producentem sody kaustycznej płatkowanej oraz podchlorynu sodu i kwasu solnego do branży spożywczej. Odbiorcy to meblarstwo, budownictwo, motoryzacja, detergenty, agrochemia.
Powyższy film zawiera omówienie najnowszego raportu za półrocze 2026 roku.
PCC Rokita zwiększyła zysk netto prawie 10-krotnie (z 8,2 mln zł w pierwszej połowie 2025 r. do prawie 79,3 mln zł w pierwszej połowie 2026 r.) oraz podniosła wynik EBITDA ze 118 mln zł do prawie 179 mln zł, mimo delikatnego spadku przychodów ze sprzedaży.
Kluczowe czynniki, które doprowadziły do tak znacznego wzrostu rentowności, to:
- Skuteczne przerzucenie rosnących kosztów na klientów: Spółka wzięła wyższe koszty surowców (m.in. tlenku propenu czy etylenu) oraz droższą logistykę i przeniosła je na końcowe ceny sprzedawanych produktów, co podniosło marże i rentowność operacyjną.
- Spadek konkurencyjności azjatyckich dostawców: Globalne problemy z łańcuchami dostaw i wysokie koszty transportu sprawiły, że azjatycka konkurencja straciła swoją główną zaletę — niską cenę. Pozwoliło to europejskim producentom, w tym PCC Rokita, odzyskać silną pozycję na rynku.
- Wysokie zyski kluczowych segmentów biznesowych:
- Chloropochodne: wygenerowały ponad 55,7 mln zł zysku EBITDA.
- Poliuretany: przyniosły ponad 46 mln zł zysku EBITDA.
- Energetyka: dołożyła solidne 32 mln zł zysku EBITDA.
- Własne, samowystarczalne zaplecze operacyjne: Posiadanie sieci spółek zależnych (odpowiedzialnych za transport, spedycję, automatykę przemysłową, ekologistykę, a nawet własną oczyszczalnię ścieków i dostawy wody) stworzyło poduszkę bezpieczeństwa w okresie rwania się zewnętrznych łańcuchów dostaw.
- Minimalne ryzyko w rejonach konfliktów: Brak sprzedaży do Rosji i na Białoruś (0%), znikomy udział Ukrainy (ok. 1%) oraz Bliskiego Wschodu (poniżej 1%) uchronił spółkę przed bezpośrednimi stratami handlowymi w zapalnych punktach na mapie.
Pierwsze półrocze 2026 r. wygląda wyraźnie lepiej:
| Pozycja | 1H 2026 | 1H 2025 | Zmiana r/r |
|---|---|---|---|
| Przychody | 944,5 mln zł | 958,1 mln zł | -1,4% |
| EBITDA | 178,9 mln zł 1 | 118,3 mln zł | +51,3% |
| EBIT | 103,0 mln zł | 39,2 mln zł | +162,8% |
| Zysk netto | 79,3 mln zł | 8,25 mln zł | +861,6% |
| Marża brutto | 20,4% | 18,4% | +2,0 p.p. |
| Wartość księgowa na akcję | 68,77 zł | 68,20 zł na koniec 2025 | wzrost |
- Trzeba jednak skorygować tę poprawę o jednorazowo-przesunięty element. Segment chloropochodnych dostał w 1H 2026 zaliczkę 36,5 mln zł na rekompensaty dla przedsiębiorstw energochłonnych. Po odjęciu tej kwoty EBITDA wynosiłaby około 142,4 mln zł, czyli nadal około 20% powyżej 1H 2025 — poprawa jest więc prawdziwa, ale nie aż tak spektakularna jak raportowane +51%. ↩︎
Kluczowa szansa
W przypadku PCR najciekawszy scenariusz wygląda tak:
- Europejska chemia przestała zakładać, że najtańszy dostawca z Azji będzie zawsze równie dostępny, przewidywalny i politycznie neutralny.
- Klienci przemysłowi częściej wyceniają nie tylko cenę surowca, ale też bezpieczeństwo dostaw, czas reakcji, parametry techniczne, wsparcie aplikacyjne, krótszy cykl logistyczny i mniejsze ryzyko przerwania dostaw.
- PCC Rokita jest lokalnym, zintegrowanym producentem wielu półproduktów chemicznych, a nie wyłącznie handlowcem importowanego towaru.
- Gdy konkurencja cenowa z Chin słabnie choćby częściowo, nawet niewielka odbudowa cen/marż ma silne przełożenie na EBITDA, bo baza kosztów stałych w zakładzie jest wysoka.
- Dzisiejsza wycena nadal w dużej mierze traktuje niskie marże z 2025 roku jako stan trwały.
Najbardziej konkretnym katalizatorem tej tezy jest to, że 30 czerwca 2026 r. Komisja Europejska rozpoczęła postępowanie antydumpingowe dotyczące importu określonych polioli polieterowych z Chin. PCC Rokita złożyła wniosek razem z czterema innymi dużymi europejskimi producentami. Postępowanie może zakończyć się środkami ochronnymi w ciągu maksymalnie 14 miesięcy, a cła tymczasowe są możliwe wcześniej. To nie jest jeszcze decyzja o nałożeniu ceł – ale rynek przeszedł od „problem istnieje” do formalnego procesu regulacyjnego.
Dla PCR potencjalnie korzystne są trzy mechanizmy:
- krótsze łańcuchy dostaw mogą podnosić znaczenie lokalnej dostępności produktu;
- produkty chemiczne często wymagają pewności parametrów, szybkiej obsługi technicznej i stabilnych dostaw, a nie tylko najniższej ceny za tonę;
- ewentualne środki antydumpingowe mogłyby poprawić warunki cenowe w części rynku polioli.
Równocześnie istnieją kontrargumenty:
- europejska chemia nadal jest obciążona wysokimi kosztami energii, CO2 i regulacji,
- popyt w budownictwie, meblarstwie i przemyśle pozostaje cykliczny,
- cła antydumpingowe mogą nie zostać wprowadzone, mogą być niższe od oczekiwań albo część importu może zmienić geograficzny kierunek,
- lokalna produkcja nie wygrywa automatycznie, jeśli różnica kosztowa pozostaje duża.
Wykres
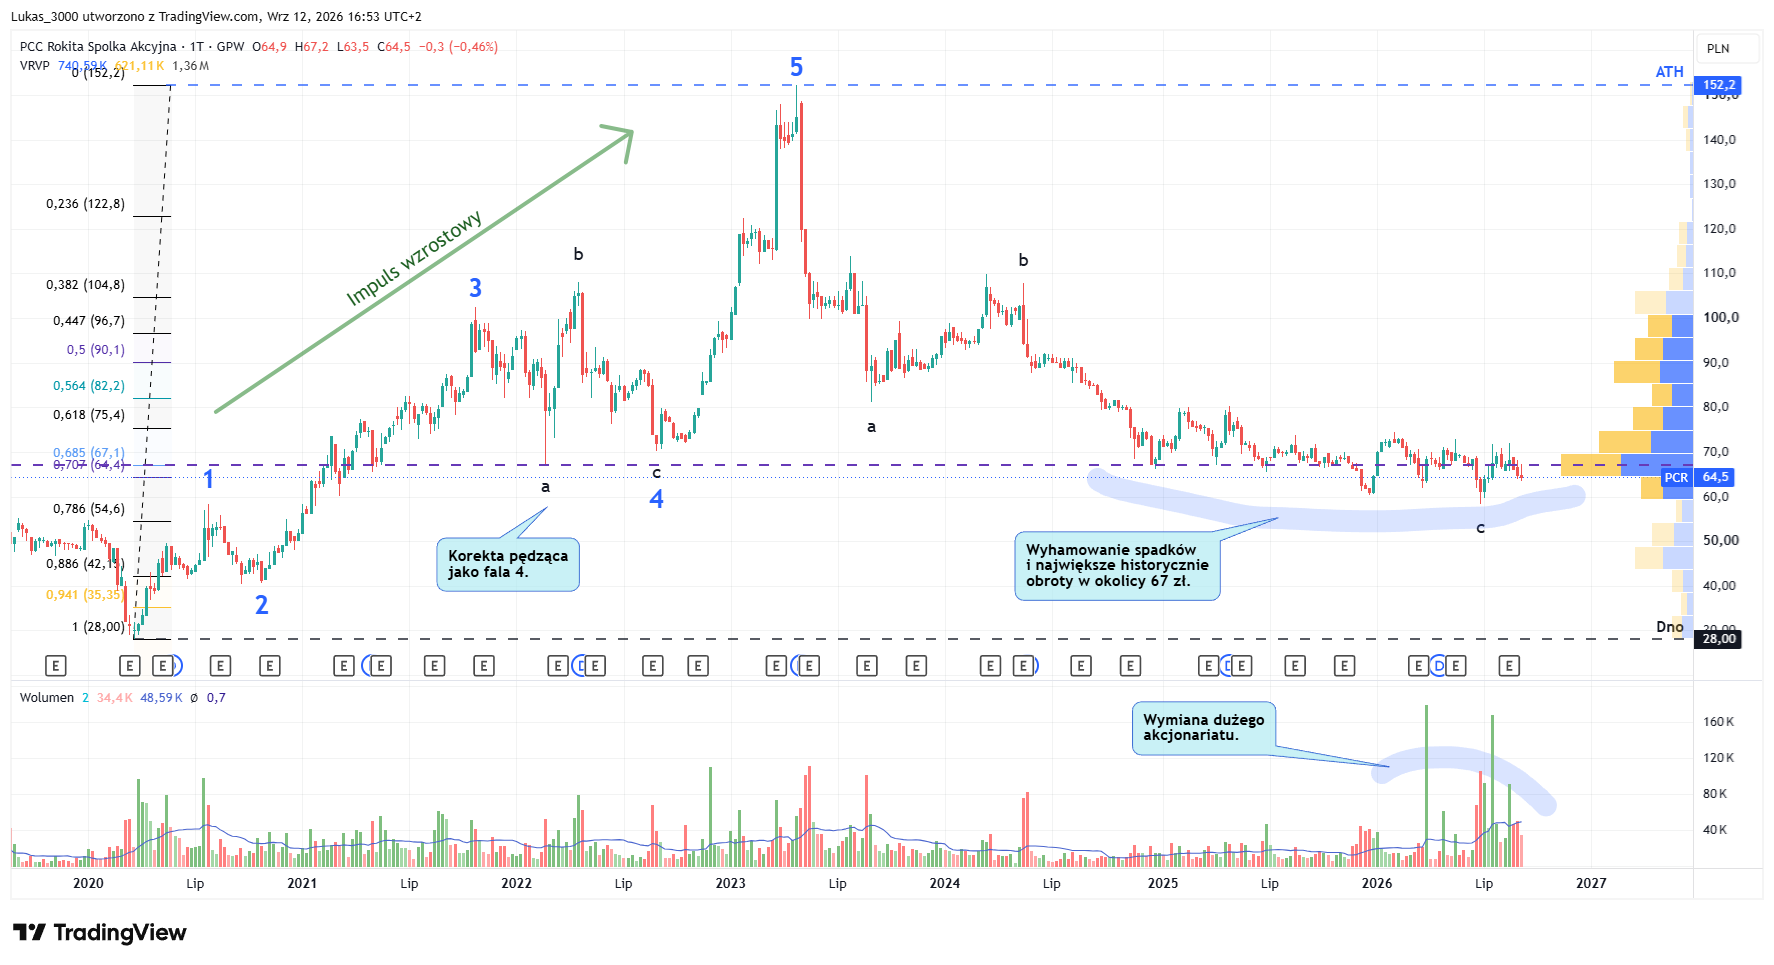
Na początek wykres tygodniowy. W 2025 roku już spadki wyhamowały, ale nadal nie było widać większych obrotów. Dopiero w 2026 roku widać, że duży kapitał zainteresował się spółką. To konieczne by można było zacząć większe wzrosty.
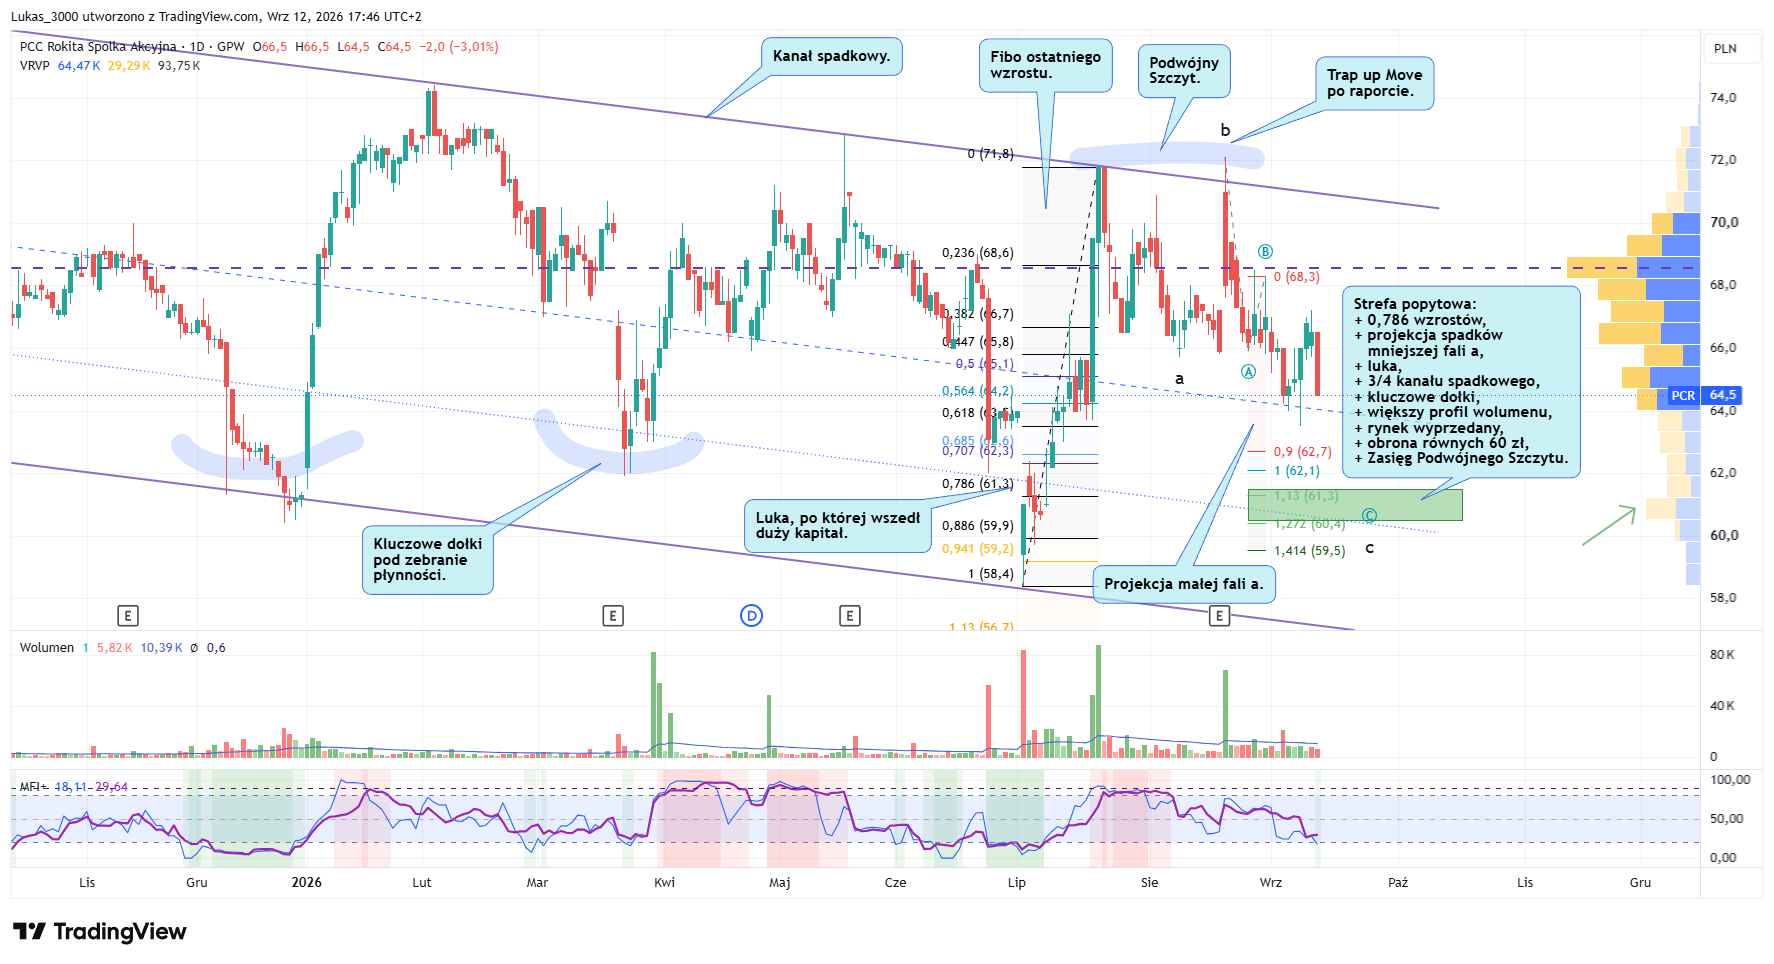
Tak wygląda sytuacja w skali dziennej. Pod wykorzystanie sygnału z VSA o nazwie Trap up Muve po raporcie 🙂 Jak się będzie zbliżać to już analiza na wykresie godzinnym. Dopiero atak na 68 zł kazałby szukać wyżej wejścia. Ale tutaj jest idealna strefa pod wejście:
Parametry
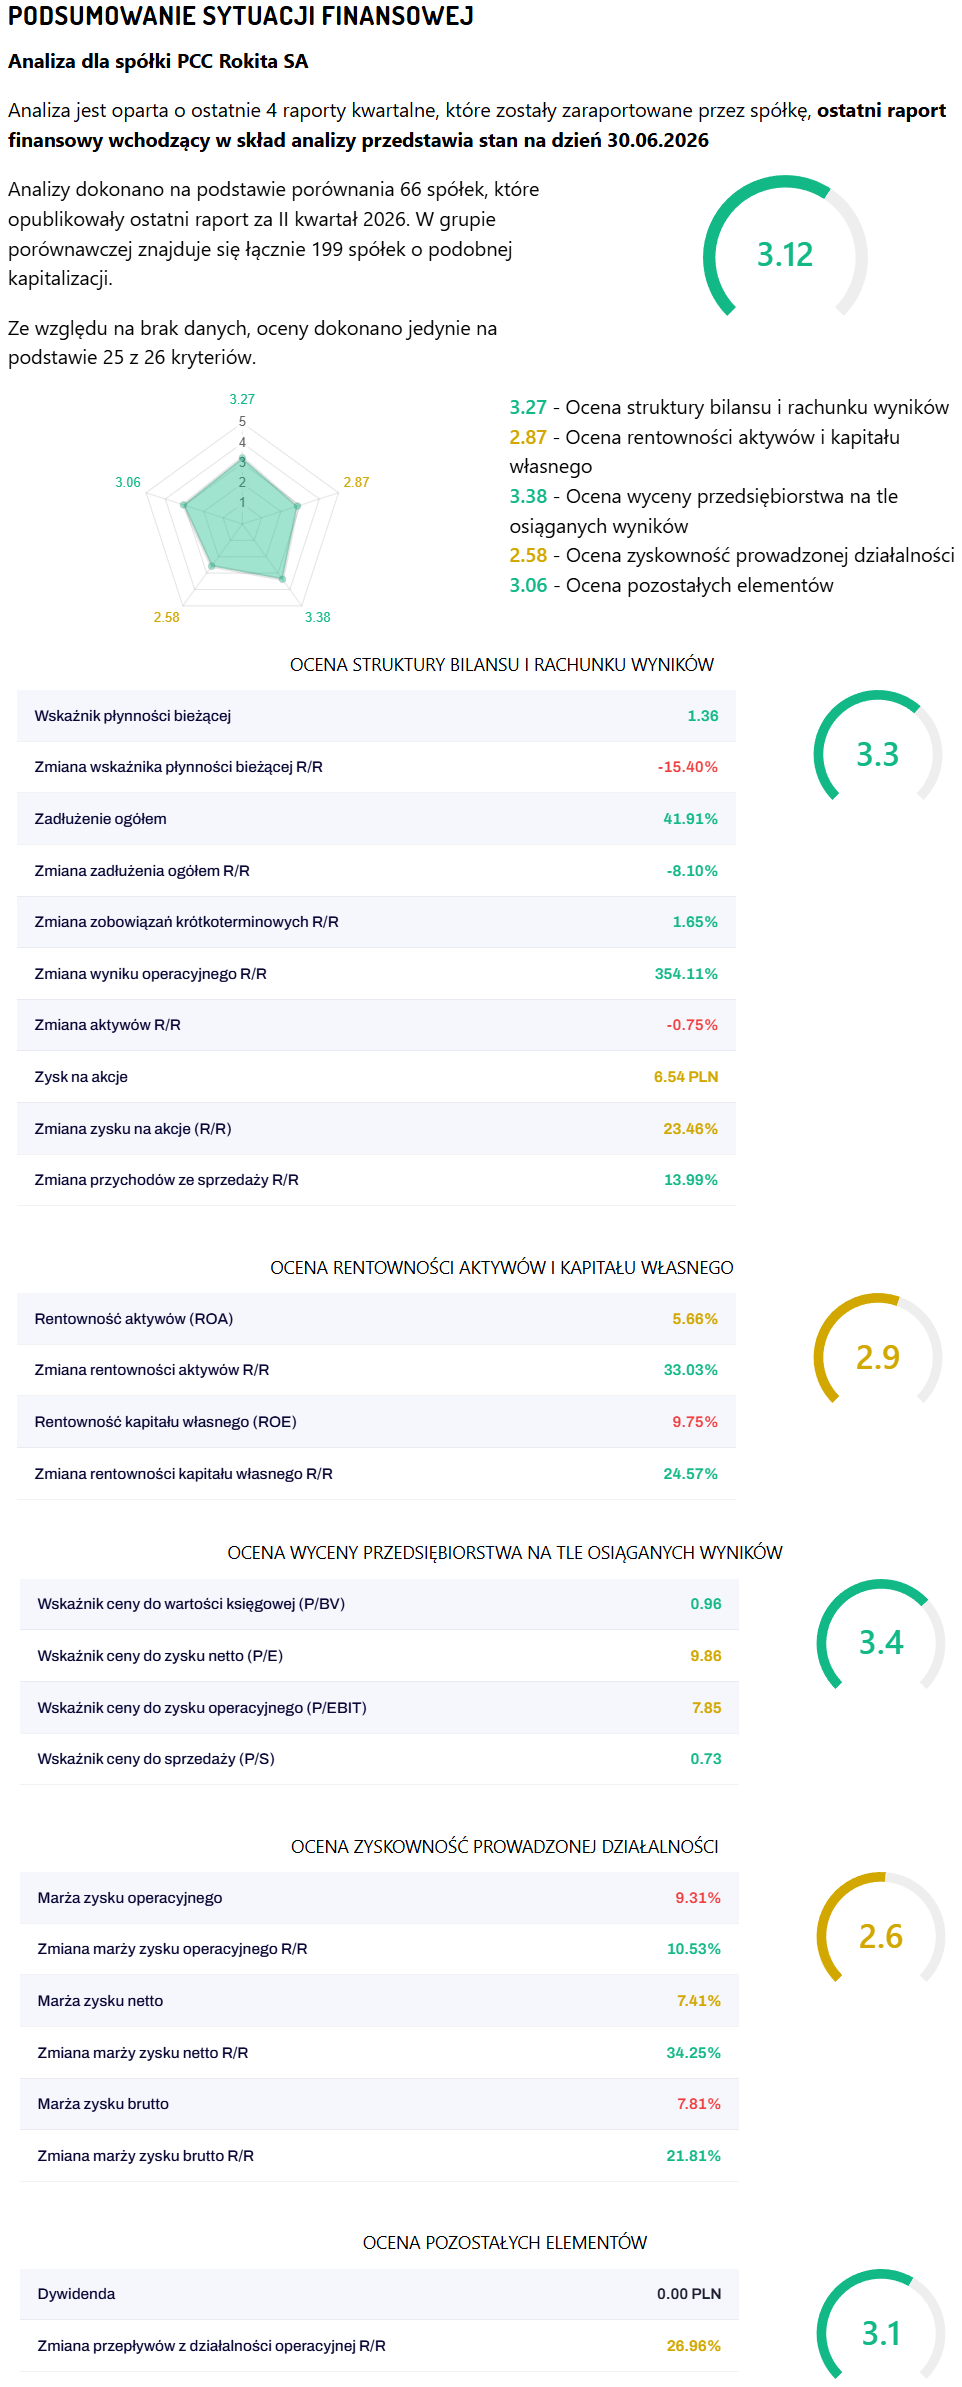
Wskaźniki Squaber nie zmieniają byczego argumentu dla PCC Rokita, ale go dyscyplinują. P/BV poniżej 1, P/E poniżej 10 i P/EBIT poniżej 8 wskazują, że kurs nie jest wyśrubowany. Jednocześnie ROE 9,75%, marża operacyjna 9,31% i słaba ocena bieżącej zyskowności mówią, że rynek ma racjonalne powody, by nie dawać jeszcze spółce wysokiej premii. Najbardziej trafne określenie PCR na dziś to: tania spółka cykliczna z poprawiającymi się fundamentami, ale jeszcze bez potwierdzonej trwałej przewagi rentowności.
PCC Rokita pozostaje spółką dywidendową, choć wysokość wypłat jest wyraźnie zależna od cyklu w branży chemicznej, poziomu zysków oraz potrzeb inwestycyjnych. Za 2025 spółka wypłaciła 2,65 zł dywidendy na akcję, przeznaczając na ten cel łącznie około 53,7 mln zł. Dniem dywidendy był 27 kwietnia 2026 roku.
Podsumowanie
PCC Rokita sprzedaje przede wszystkim półprodukty chemiczne. Popyt na nie nie jest niezależny od gospodarki — jest pośrednio powiązany z kondycją wielu sektorów, takich jak:
- budownictwo i termomodernizacja — izolacje poliuretanowe, tworzywa, chemia budowlana;
- meblarstwo i wyposażenie wnętrz — pianki do materaców i mebli tapicerowanych;
- motoryzacja, AGD i przemysł — elementy z tworzyw, elastomery, dodatki chemiczne;
- papiernictwo, przemysł spożywczy, uzdatnianie wody i produkcja tworzyw — odbiorcy chloropochodnych.
Uważam, że sytuacja w tych branżach będzie się poprawiać ze względu na końcówkę (nie)rządów Koalicji Niemieckiej. Poza tym spółka sobie daje rady przy takim otoczeniu rynkowym i pojawił się na niej duży kapitał. Więc dlatego zrobiłem wpis. Jak macie jakieś ciekawe informacje, albo pytania to zapraszam do komentowania.
Pozdrawiam





Witam Panie kolego a widział Pan ruszyła POMPKA na The Dust, dziś marne 46% ale się ładnie ktoś po 2,2pna na dogrywce obkupił w akcje…
Ok mam THD skrót. Poszukam informacji.
Tylko w takie spółki to 3000 zł max daje, bo potem ciężko zejść nawet z papiera.
Muszę o tym Enter Air wpis zrobić.
Tylko patrzę na reakcję przy dnie teraz.
Jednak pompki to tam wielkiej nie będzie bo tam emisja 50mln akcji no to razem 53mln akcji będzie…
Cześć
A jak z Enter Air?
Dobrze jest znowu w strefie popytowej.
W piątek dokupiłem po 50,20 zł akcje. Była Świeca Wysokiej Fali na dużym wolumenie.
Zrobię po poniedziałkowej sesji aktualizacje.
Za to choć Toya nieźle przędzie, as you foreseen, to Arctic Paper robi bokami…
Arctic Paper wtopa. Trudna sytuacja na rynku papierniczym zrobiła swoje, a lecąca na pysk Korona Szwedzka zdewastowała wyniki w złotówce.
Tak mocno Korona poleciała, że mój wujek zrezygnował z wyjazdów do Szwecji, bo po przeliczeniu kosztów przestało się tam opłacać pracować.
Tylko, co do Arctica to będzie świetną okazją od wiosny 2027! Już teraz tam Selling Climax był. Czyli faza A akumulacji już się zaczęła.
To też spółka cykliczna tylko oparta na jednym surowcu tylko. Dlatego trzeba patrzeć na drewno też. Jeszcze będzie się dało na tym zarobić, ale teraz za wcześnie. W tym roku nie ma sensu już jej grać.
Jak już to jedynie spekulacyjnie, ale są lepsze spółki do tego.