Enter Air po ogłoszeniu ABB 7% akcji za 48 zł
Witam we wpisie z aktualną sytuacją, ponieważ wydarzyły się dwie mocne rzeczy. Były szef Grzegorz Połaniecki sprzedał w przyśpieszonej księdze pobytu (ABB) wszystkie posiadane przez siebie akcje. Drugą rzeczą jest mieszankę sezonowości. Spółka już jest po odliczeniu kosztów technicznych i bardzo mocnych obciążeń księgowych na wycenie leasingów oraz hedgingu paliwa. Zapraszam więc do wpisu.
Przyśpieszona księga pobytu
Na początku definicja by było wiadomo, o czym mowa 🙂
Bodowa Przyśpieszonej Księgi Pobytu (z ang. Accelerated Book Building, skrót: ABB) – przyspieszony proces sprzedaży akcji inwestorom instytucjonalnym. Sama transakcja sprzedaży zwykle trwa krótko (często kilka godzin lub jeden dzień). Polega na zebraniu popytu od inwestorów oraz ustaleniu ceny sprzedaży na podstawie księgi popytu. Tutaj najważniejsze pytania do zadania po przeprowadzeniu ABB:
- Kto sprzedaje akcje i dlaczego?
- Czy sprzedawane są stare akcje, czy emitowane nowe?
- Jaka jest cena ABB i dyskonto do rynku?
- Jak duży pakiet trafia na rynek?
- Czy jest lock-up po transakcji?
- Ile akcji zostanie sprzedającemu po ABB?
- Czy transakcja zmienia kontrolę lub istotne progi głosów?
- Czy spółka otrzyma pieniądze, a jeśli tak — na co je przeznaczy?
- Jakie są koszty i podatki?
- Czy nie ma ograniczeń prawnych, MAR, lock-upów lub informacji poufnych?
- Jak ABB może wpłynąć na kurs i płynność?
- Czy komunikacja do rynku jest jasna i wiarygodna?
Takie są najważniejsze informacje:
| Pytanie | Odpowiedź |
|---|---|
| Kto sprzedaje? | ENTR Investments sp. z o.o.; według prasy to podmiot należący do Grzegorza Połanieckiego, byłego prezesa Enter Air. |
| Co jest sprzedawane? | Istniejące, stare akcje należące do akcjonariusza; komunikat mówi o sprzedaży wszystkich posiadanych przez niego akcji, nie o emisji nowych. |
| Ile akcji? | 1 231 022 akcji, czyli ok. 7,02% kapitału zakładowego. |
| Jaka cena? | 48,00 zł za akcję. |
| Jakie dyskonto? | Około 10,8% wobec kursu 53,80 zł z poprzedniego zamknięcia sesji: (53,80−48,00)/53,80 ≈ 10,8%. |
| Jaka wartość pakietu? | Około 59,1 mln zł brutto, co zgadza się z informacją, że wartość pakietu przekroczyła 59 mln zł. |
| Do kogo oferta? | Do wybranych inwestorów kwalifikowanych, inwestorów kupujących za co najmniej 100 tys. euro oraz wybranych zagranicznych inwestorów instytucjonalnych poza USA. |
| Ile zostaje sprzedającemu? | Zero; po rozliczeniu oferty nie będzie posiadał akcji Enter Air. |
Oficjalnego powodu sprzedaży w materiałach o ABB nie podano. Kontekst jest taki, że Grzegorz Połaniecki zrezygnował z funkcji w zarządzie z powodów osobistych, a w styczniu 2026 roku spółka informowała o porozumieniu regulującym jego odejście. Z rynku znika pakiet 7,02%, a prasa wskazuje, że największym akcjonariuszem pozostaje Marcin Kubrak z udziałem około 37%. Enter Air nie dostaje pieniędzy z tej operacji, bo to sprzedaż wtórna akcji należących do akcjonariusza, a nie emisja. Oczywiście dobrze, że nie ma żadnej emisji, bo to by zrujnowało kurs takim pakietem.
Wykres
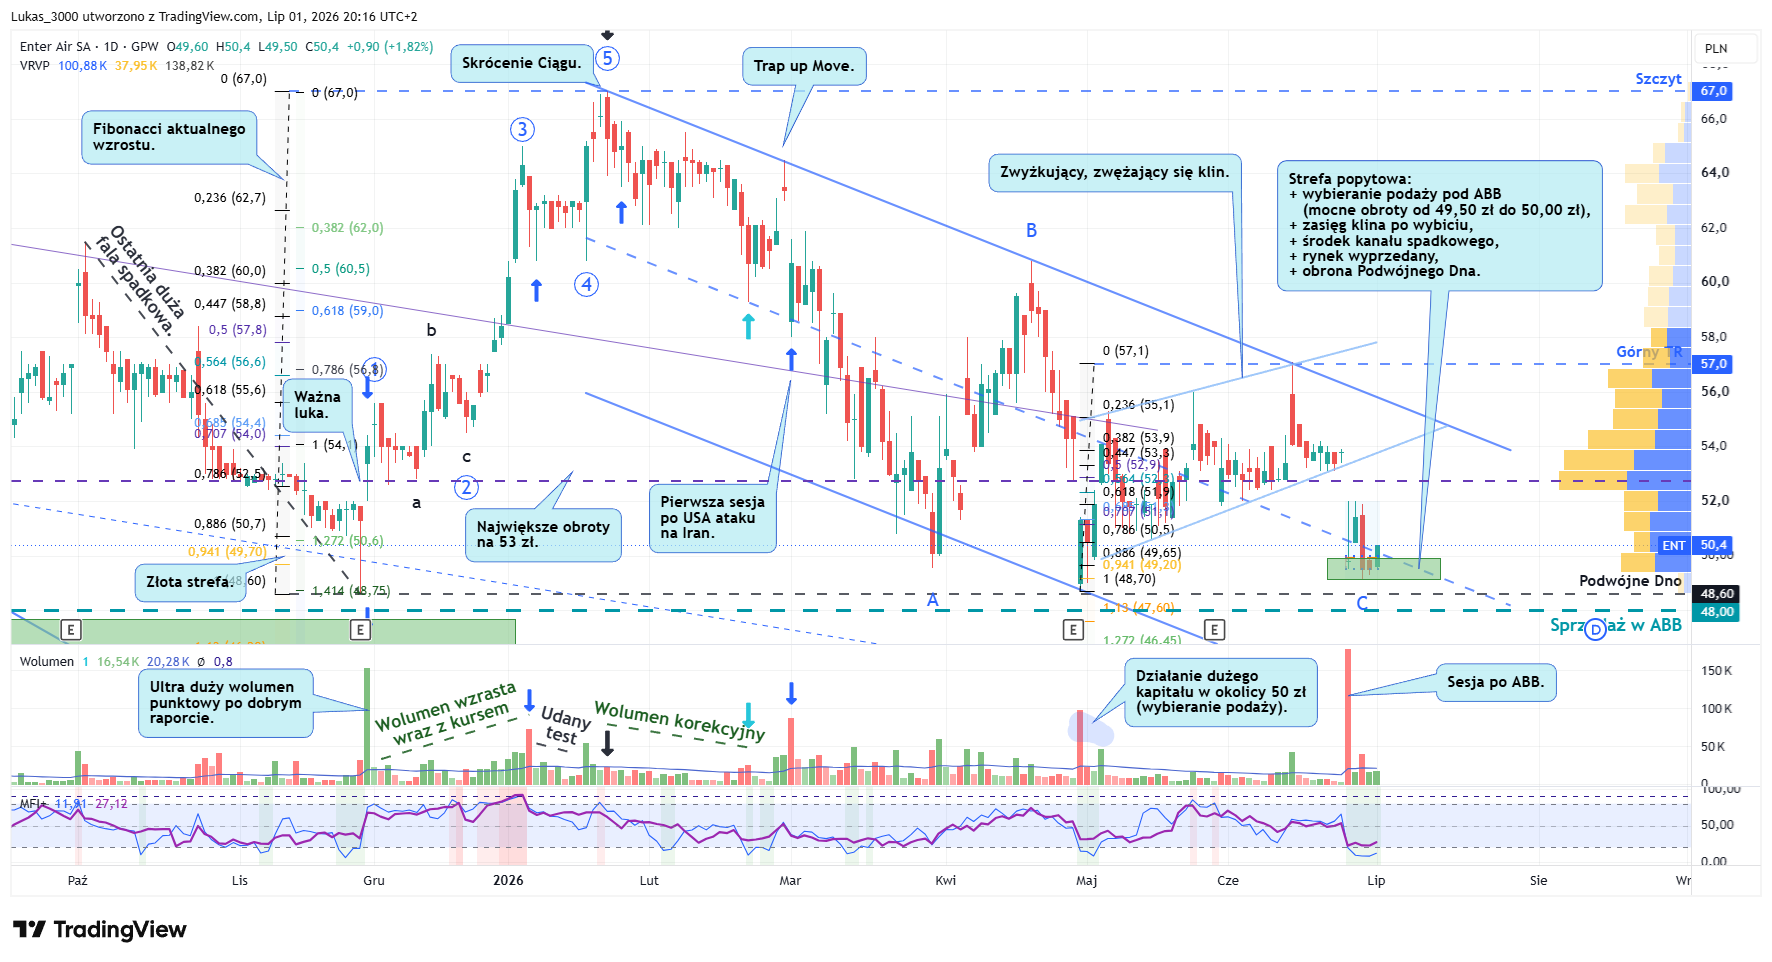
Z perspektywy kursu taki pakiet sprzedany z 10,8% dyskontem zwykle tworzy krótkoterminową presję przez efekt „nowej ceny odniesienia”, ale po uplasowaniu może poprawić płynność i poszerzyć free float (wolny obieg). Tuż poniżej równych 50,00 zł widać działanie dużego kapitału, który wybiera podaż.
Parametry
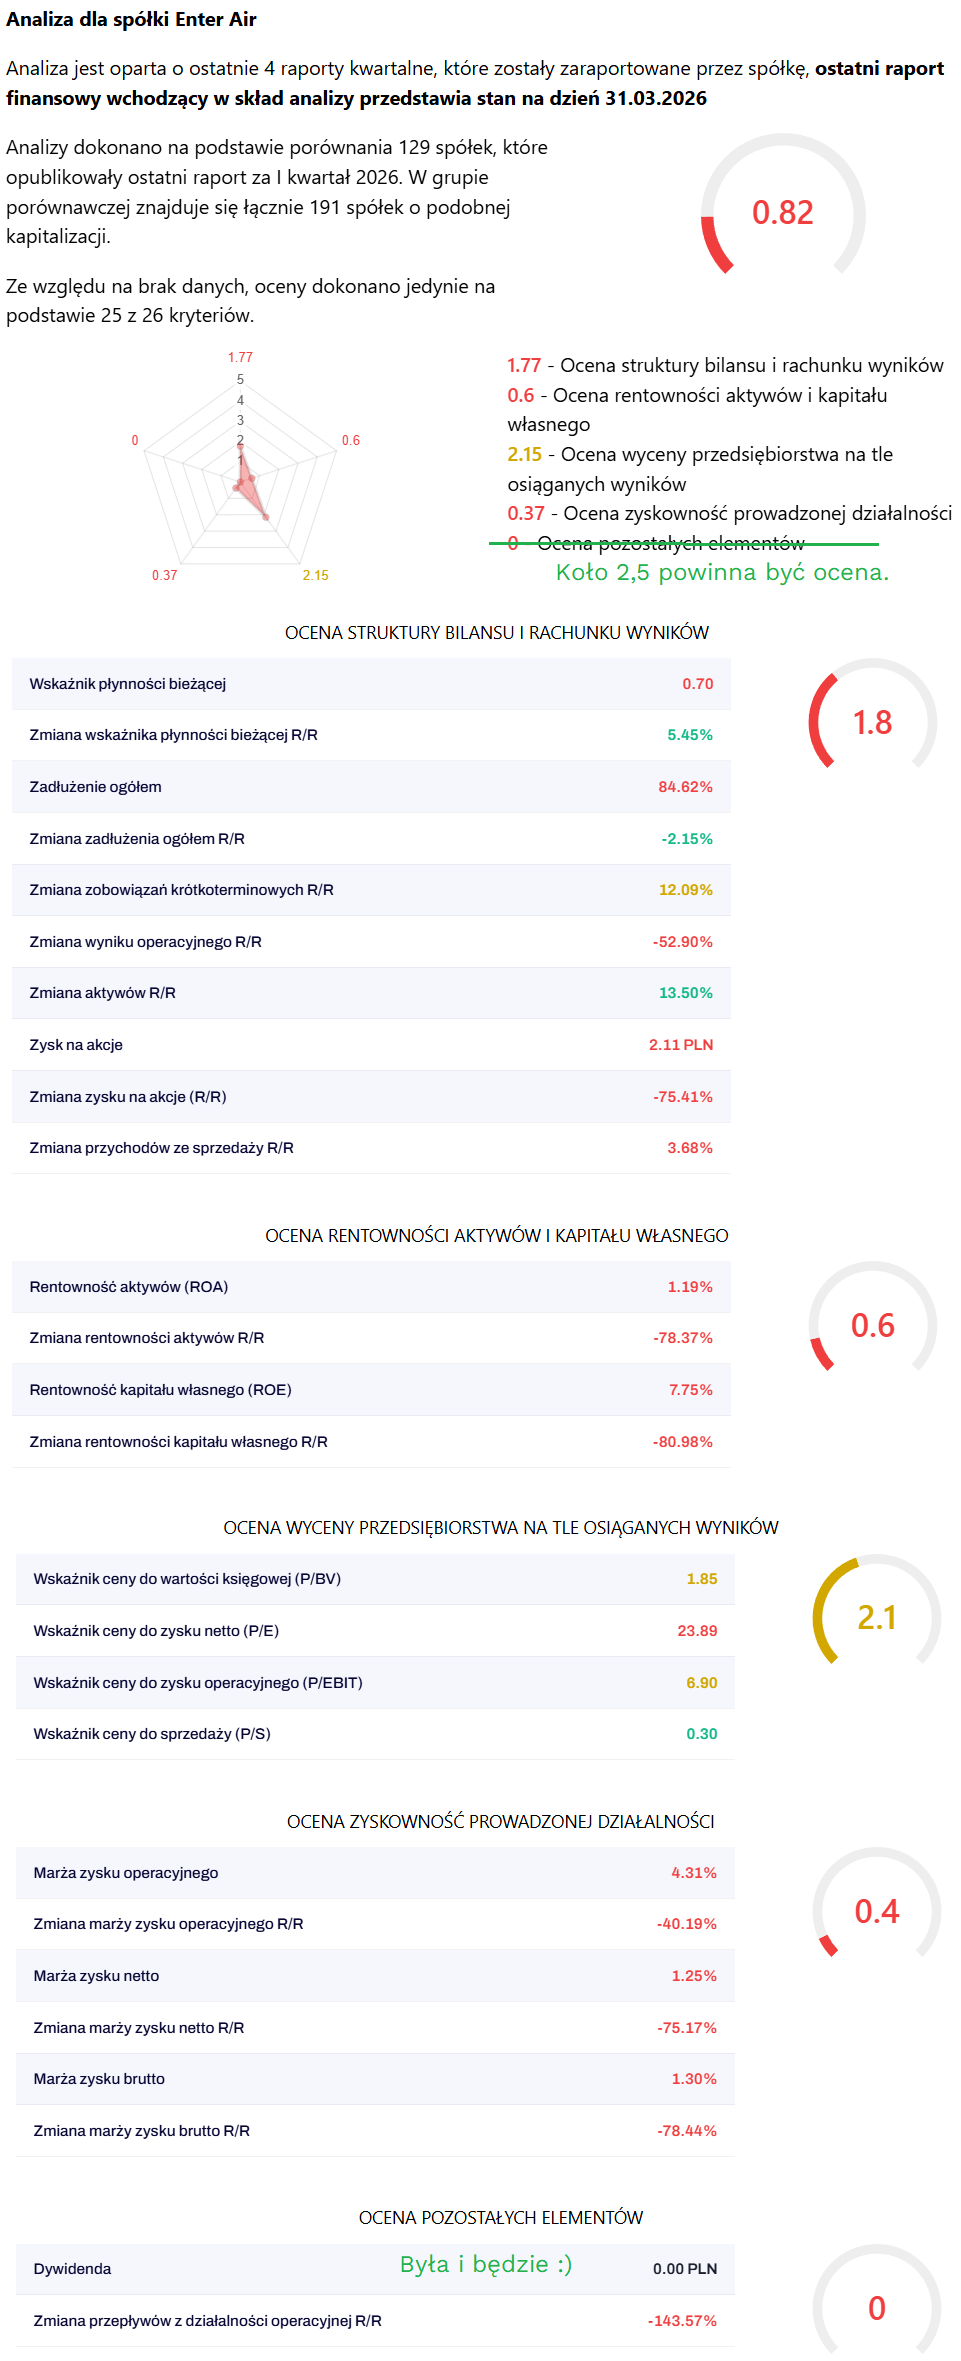
Jest problem, ponieważ przez sezonowość obecnie najgorzej w roku wyglądają te parametry. W I kwartale 2026 Enter Air miał 482,4 mln zł przychodów wobec 465,3 mln zł rok wcześniej, EBITDA 40,2 mln zł wobec ok. 42,6 mln zł rok wcześniej, ale wynik przed podatkiem spadł do -196 mln zł, a netto do -158,6 mln zł z +27,1 mln zł rok wcześniej.
Największy cios przyszedł z pozycji księgowych, a nie z samego latania. Spółka wskazała około -71 mln zł niezrealizowanych ujemnych różnic kursowych z bilansowej wyceny leasingów po umocnieniu USD wobec PLN oraz około -46 mln zł niezrealizowanej ujemnej wyceny instrumentów zabezpieczających (głównie paliwo). Obie te pozycje mają charakter bezgotówkowy. Strata pojawia się w wyniku księgowym, ale nie oznacza, że w tym samym momencie spółce realnie wypłynęła gotówka z konta!
Do tego dochodzi słaby z natury pierwszy kwartał. Zarząd podkreśla, że początek roku jest regularnie dociążony kosztami, bo przypada wtedy kumulacja przeglądów technicznych, w tym C-checków oraz pierwszych dużych przeglądów Boeingów 737 MAX, a zimą dochodzą jeszcze m.in. koszty odladzania, wyższe opłaty operacyjne i słabsza sezonowość popytu.
Jeszcze jest problem z Dywidendą. Squaber jej nie liczy w parametrach. Zgłosiłem ten problem do zespołu Squabera i od Pana Piotra otrzymałem odpowiedź:
„Niestety problem jest wyżej, zgłosiłem go do IT, ponieważ dane są błędnie wczytywane”. Ale i tak daje parametry, chociaż jutro już powinni naprawić by poprawnie liczyło i zaktualizuję:
Podsumowanie
Oczywiście spółka regularnie zwiększa swoją flotę samolotów i ma podpisane kontrakty na obecny i przyszłe sezony. Dlatego chwilowy brak zysków to nie problem. Dziś doszła informacja Enter Air większościowym udziałowcem biura podróży Nekera. Tak więc uważam, że spółka zdrowa fundamentalnie, a całe zamieszanie z ABB tylko uzdrowi kurs spółki. Wpis jutro od razu dostanie aktualizację. Teraz zaraz burza u mnie jeszcze będzie 🙂
Pozdrawiam!