Seco Warwick – ciekawy dostawca specjalistycznych technologii przemysłowych
Witam we wpisie o ciekawej, polskiej spółce produkującej kompleksowe urządzenia do obróbki cieplnej metali. Od pieców próżniowych, urządzeń do topienia i odlewania metali aż po całe linie do obróbki aluminium. SECO/WARWICK ma interesujące perspektywy rozwoju, a jej międzynarodowa działalność rzeczywiście ogranicza zależność od europejskiego przemysłu. Wiadomo jak utrudnia mu życie Unia Europejska… Zapraszam więc do wpisu na specjalne życzenie Czytelnika bloga.
Działalność spółki
Na początku ważne rozróżnienie: SECO/WARWICK nie jest hutą ani producentem typowych wyrobów stalowych. To producent urządzeń i technologii wykorzystywanych do obróbki cieplnej oraz metalurgii. Ta cecha jest bardzo ważna zwłaszcza w Europie, która ma wysokie ceny prądu. Obecnie grupa wyróżnia cztery główne obszary działalności:
| Obszar | Co dostarcza | Znaczenie dla rozwoju |
|---|---|---|
| Piece próżniowe | Urządzenia do specjalistycznych procesów cieplnych | Ekspozycja na wymagające technologicznie zastosowania przemysłowe |
| Obróbka aluminium i linie CAB | Linie do obróbki aluminium i lutowania w atmosferze ochronnej | Zależność od inwestycji klientów wykorzystujących aluminium i wymienniki ciepła |
| Piece topialne / metalurgia | Urządzenia do topienia i odlewania metali oraz stopów specjalnych, m.in. poprzez Retech | Dostęp do zaawansowanej metalurgii i materiałów specjalistycznych |
| Aftersales | Serwis i usługi posprzedażowe | Możliwość zarabiania również na już zainstalowanych urządzeniach |
Klientami grupy są podmioty związane m.in. z lotnictwem, motoryzacją, produkcją stali, tytanu i aluminium, kuźnictwem, hartowniami usługowymi, sprzętem medycznym, energetyką wiatrową i przemysłem nuklearnym. Retech wskazuje również obronność i sektor kosmiczny. Przykładowy, nowy (z dnia 13.10.2026) artykuł na ten temat ze strony www spółki: Pierwszy piec próżniowy dla chorwackiego producenta komponentów lotniczych
Perspektywy SECO/WARWICK zależą nie tylko od tego, ile przemysł produkuje dzisiaj, ale przede wszystkim od tego, czy klienci inwestują w nowe moce, nowe technologie i modernizację istniejących zakładów. Zarząd sam podkreśla, że sprzedaje wysokowartościowe dobra kapitałowe, przez co odraczanie inwestycji klientów wpływa na zamówienia i harmonogramy realizacji.
Międzynarodowość
Grupa ma działalność produkcyjną i operacyjną m.in. w Polsce, USA, Indiach i Chinach. Strategia zakłada rozwój lokalnych spółek, wykorzystanie ich przewag kosztowych i kompetencyjnych oraz większą samodzielność na poszczególnych rynkach. Najważniejsze, że sercem badawczo-rozwojowym i główną bazą inżynieryjną pozostaje centrala w Świebodzinie (wywodząca się z powstałych w 1950 r. zakładów Elterma oraz zawiązanego w 1991 roku joint venture z amerykańskim Seco/Warwick).
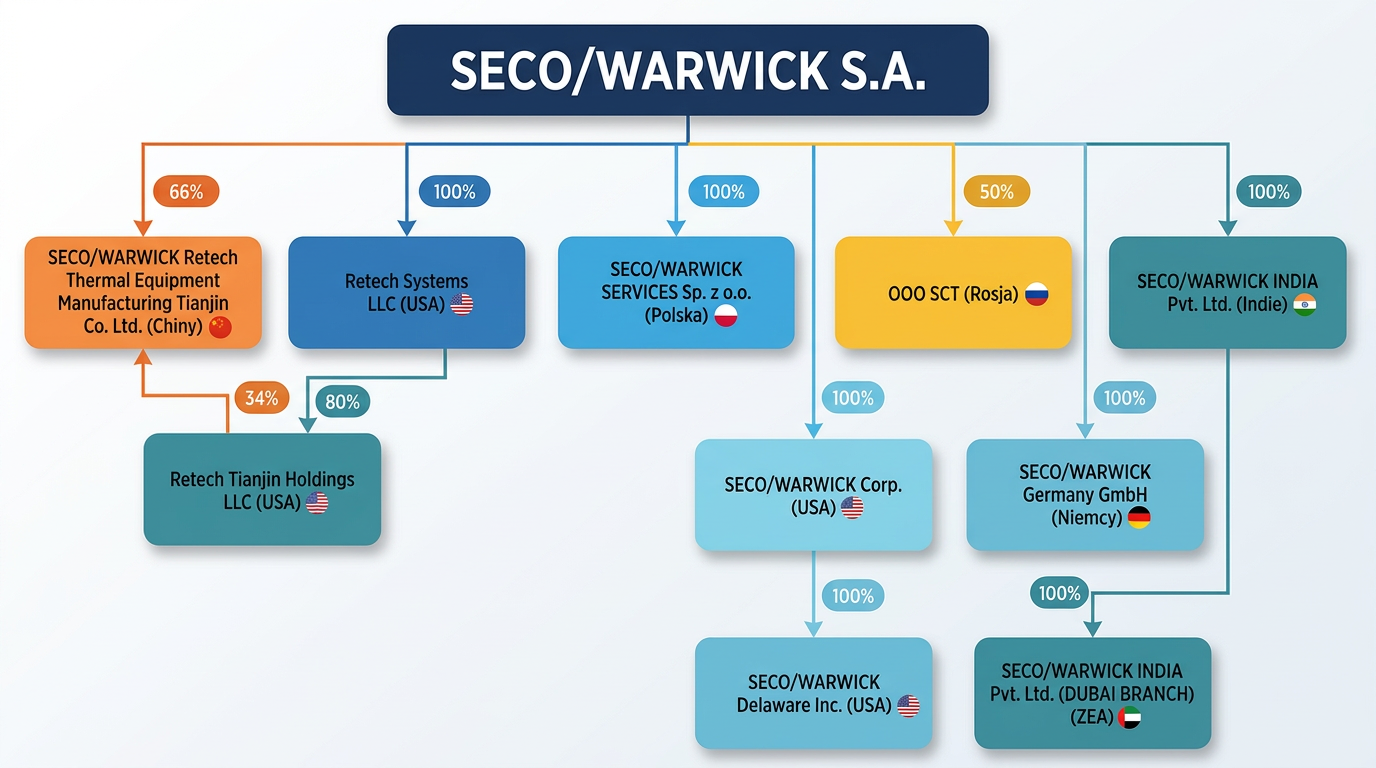
W ujęciu geograficznym największe znaczenie dla Grupy nadal mają Europa i Stany Zjednoczone. Rynek europejski wygenerował 260 mln PLN przychodów, co oznacza wzrost o 13,5% r/r i odpowiada za 35% sprzedaży Grupy. USA pozostają natomiast największym rynkiem pod względem udziału w sprzedaży, odpowiadając za 36% przychodów. Najszybsze tempo wzrostu odnotowała Azja, gdzie przychody wyniosły 160 mln PLN, rosnąc o 25,4% r/r.
Dobre wyniki finansowe są efektem zarówno silnej pozycji na kluczowych rynkach, jak i konsekwentnego rozwijania modelu biznesowego opartego na lokalnej obecności, własnych kompetencjach produkcyjnych oraz bliskości klienta. SECO/WARWICK odpowiada w ten sposób na zmieniające się realia globalnego przemysłu: rosnące znaczenie local content, skracanie łańcuchów dostaw, większą presję kosztową oraz potrzebę budowania bardziej odpornych modeli operacyjnych.
https://www.money.pl/gospodarka/rekordowe-wyniki-i-globalna-strategia-wzrostu-seco-warwick-7285068665268288a.html
W Chinach, mimo ogromnej konkurencji cenowej lokalnych producentów, Seco/Warwick wygrywa kontrakty w segmencie premium, ponieważ chińskie fabryki chcące eksportować komponenty lotnicze czy motoryzacyjne na rynki zachodnie muszą legitymować się powtarzalnością procesu i certyfikacją (np. standardami lotniczymi AMS/NADCAP), których lokalne tanie piece często nie zapewniają.
Wojna handlowa i prąd
Każdą spółkę trzeba wiedzieć pod co grać. Dlatego najważniejszymi motorami rozwoju spółki jest wojna handlowa wciąż nasilająca się USA z Chinami. Drugim czynnikiem jest wymuszanie mniejszego zużycia energii przez Unię Europejską.
Choć w krótkim terminie amerykańskie cła na stal, aluminium i maszyny utrudniają wycenę kontraktów eksportowanych z Polski do USA (Bankier.pl – Raport ESPI 19/2026), w średnim i długim terminie wojny handlowe i wymogi local content działają na korzyść Seco/Warwick. Po pierwsze, odtwarzanie zdolności przemysłowych (reshoring) w USA oraz budowa niezależnych łańcuchów dostaw metali krytycznych i ziem rzadkich generują bezpośredni popyt na piece marki Retech i Seco/Warwick produkowane już na terytorium Stanów Zjednoczonych. Po drugie, mniejsi europejscy konkurenci spółki, którzy nie posiadają własnych fabryk w USA, Indiach i Chinach, są wypychani z tamtych rynków przez bariery celne i logistyczne.
Co więcej, sam kryzys kosztowy i energetyczny w Europie ma dla Seco/Warwick drugie dno. Sam proces budowy pieców w Świebodzinie charakteryzuje się niskim udziałem kosztów energii w strukturze kosztów operacyjnych Grupy (Prezentacja Inwestorska 1Q 2026). Natomiast klienci przemysłowi w Europie – przytłoczeni cenami prądu, gazu i uprawnień do emisji – stoją przed koniecznością modernizacji swoich parków maszynowych lub przeniesienia się na recykling wtórny metali (np. wytop aluminium ze złomu pochłania ułamek energii potrzebnej do wytopu pierwotnego).
W okresach, gdy europejskie fabryki wstrzymują zakup zupełnie nowych linii produkcyjnych, częściej zlecają modernizację komory grzewczej, wymianę izolacji i instalację systemów oszczędzania energii (np. technologii ZeroFlow lub Vortex 2.0), na czym zarabia najbardziej rentowny w Grupie segment Aftersales generujący ponad 34% marży brutto (Prezentacja Inwestorska 1Q 2026, ALUMINIUM 2026). Głównym ryzykiem, które warto monitorować przy analizie spółki w najbliższych kwartałach (w tym w raporcie za III kwartał 2026 r. zaplanowanym na listopad), pozostaje więc nie tyle sama kondycja europejskiego przemysłu, ile kształtowanie się kursu USD/PLN oraz tempo przekładania amerykańskich taryf celnych na ceny końcowe w nowych kontraktach.
Wykres
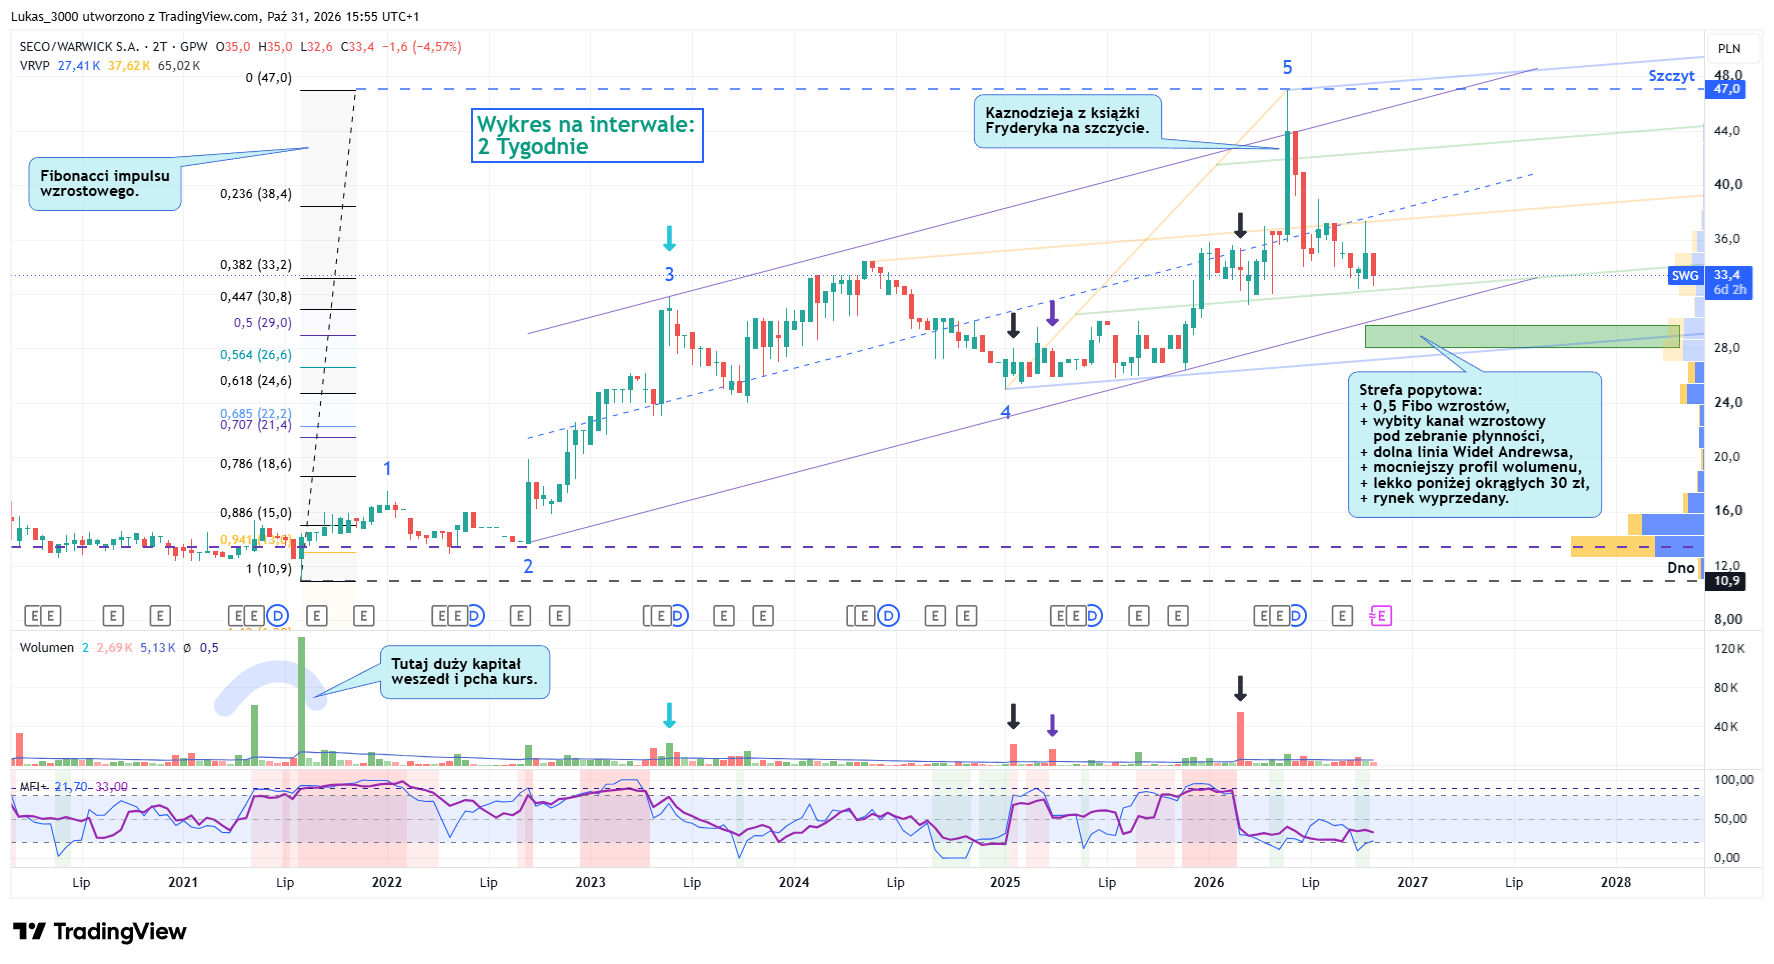
Tylko tutaj na początku ważna uwaga. Spółka ma małą płynność dlatego wykres jest w interwale dwu tygodniowym! Są rzadko, ale nawet sesje bez żadnej transakcji! Zobaczcie to ze Squabera:
- Średni dzienny zasięg wahań z ostatnich 250 sesji: 2.39% (średnio dla rynku 1.29%)
- Średni dzienny obrót z ostatnich 50 sesji: 18 960 zł (najwyższy: 139 876 zł; najniższy: 34 zł)
- Współczynnik beta: 0.23
Tutaj zagranie pod falę B korekty, ponieważ Kaznodzieja to mocna formacja spadkowa na szczycie. Spółka nie miała jeszcze żadnej poważnej korekty impulsu wzrostowego. Jednak na szerokim rynku będą spadki dlatego po święcie Wszystkich Świętych uważajcie! Muszę zrobić wpis w przyszłym tygodniu na ten temat! Tak spółka ma niski współczynnik beta i rządzi się swoimi prawami, ale całego WIG 20, mWIG 40 aż do sWIG 80 to dotyczy!
Parametry
Tylko tutaj jest kilka haczyków. W rzeczywistości spokojnie te parametry podchodzą pod ocenę 4.0, ponieważ miałem wątpliwości po portfelu zamówień. I najnowszy Gemini Argon je potwierdził. Zobaczcie cały tekst po rozwinięciu, ale jest on dosyć długi:
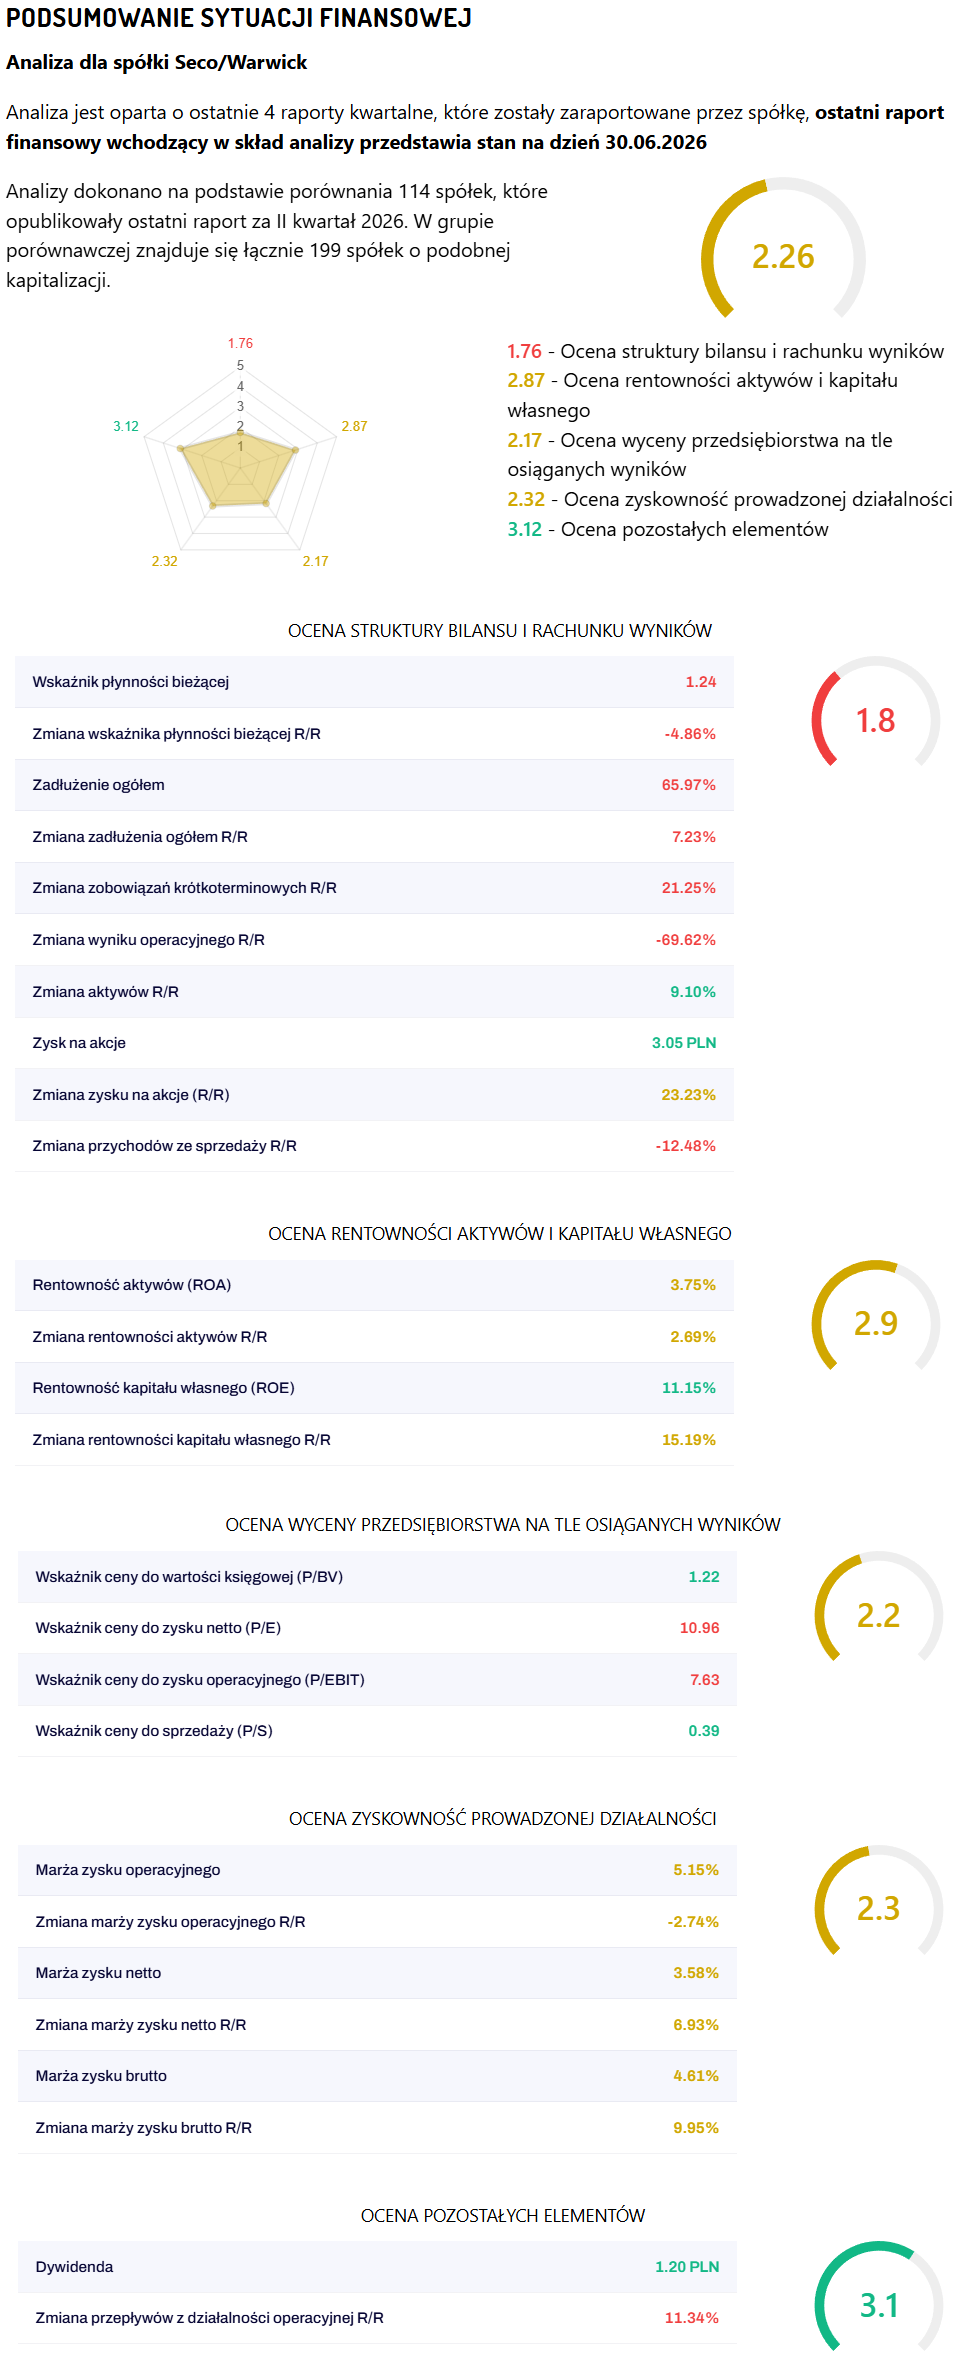
Załączony zrzut ekranu (obejmujący cztery kwartały do 30.06.2026 r., czyli okres 3Q 2025 – 2Q 2026) to klasyczny przykład sytuacji, w której automatyczny algorytm scoringowy obniża ocenę spółki (do 2,26 na 5) przez specyfikę księgowości projektowej oraz słabszy pojedynczy kwartał, mimo że fundamentalnie biznes jest zdrowy i generuje gotówkę.
1. Dlaczego „Struktura bilansu i rachunku wyników” ma tak niską ocenę (1,76 / 1,8)?
Ta sekcja najbardziej ciągnie ogólną ocenę w dół (kolor czerwony), ale po rozłożeniu czynników na części pierwsze obraz wygląda znacznie bezpieczniej, niż sugeruje sam algorytm.
Po pierwsze, zadłużenie ogólne na poziomie 65,97% (wzrost o 7,23% r/r) oraz wzrost zobowiązań krótkoterminowych o 21,25% r/r brzmią groźnie, gdyby chodziło o dług bankowy. W przypadku Seco/Warwick większość zobowiązań krótkoterminowych to jednak zobowiązania z tytułu umów z klientami (zaliczki/przedpłaty na budowę pieców) oraz rozliczenia międzyokresowe przychodów. Kiedy spółka podpisuje dużo nowych kontraktów (a w 1Q 2026 zebrała aż 206 mln PLN zamówień, windując backlog do ok. 714 mln PLN), klienci wpłacają zaliczki. W bilansie księguje się je jako zobowiązanie krótkoterminowe dopóki piec nie zostanie zbudowany. Wysokie zobowiązania krótkoterminowe są tu więc paradoksalnie dowodem na pełny portfel zamówień, a nie na problemy z wypłacalnością.
Po drugie, wskaźnik płynności bieżącej wynosi 1,24 (spadek o 4,86% r/r). Algorytmy giełdowe często traktują przedział 1,2–1,5 jako podwyższone ryzyko (preferując 1,5–2,0), jednak w branży dóbr kapitałowych budowanych na zamówienie (gdzie zaliczki klientów finansują produkcję w toku) poziom 1,24 jest całkowicie bezpieczny i typowy.
Po trzecie, najbardziej alarmująca pozycja w tej tabeli to zmiana wyniku operacyjnego R/R: -69,62% przy spadku przychodów o 12,48% R/R. Choć nagłówek raportu mówi o analizie opartej o 4 kwartały, te dwa konkretne wskaźniki dynamiki pokazują porównanie samego II kwartału 2026 r. do II kwartału 2025 r. (w ujęciu kroczącym 4 kwartałów zysk netto i EPS przecież wzrosły, co widać linijkę niżej: zysk na akcję 3,05 PLN, wzrost o 23,23% R/R). Tak głęboki spadek EBIT w samym 2Q 2026 wynikał z kumulacji czynników, które we wrześniu 2026 r. skłoniły zarząd do wydłużenia horyzontu strategii: słabego dolara (średni kurs USD/PLN ok. 3,67 wobec 4,20 w założeniach), zastoju w segmencie aluminium dla europejskiego automotive oraz przesunięć w odbiorach maszyn przez klientów z powodu ceł USA. Co ciekawe, w ujęciu pełnych 4 kwartałów zysk na akcję (EPS = 3,05 PLN) był wyraźnie wyższy niż rok wcześniej, bo z rachunku wyników wypadły już obciążenia związane z zamknięciem działalności w Rosji i koszty reorganizacji w USA.
2. Rentowność kapitału (ocena 2,87) i zyskowność (ocena 2,32) – bardzo solidny fundament
W sekcji rentowności widać realną siłę modelu biznesowego Seco/Warwick. ROE (rentowność kapitału własnego) na poziomie 11,15% (wzrost o 15,19% r/r) to w obecnych warunkach rynkowych bardzo dobry wynik jak na spółkę przemysłową z ekspozycją na Europę. Pokazuje on, że mimo mocnego złotego i presji płacowej Grupa potrafi wypracować dwucyfrowy zwrot dla akcjonariuszy.
Z kolei w sekcji zyskowności prowadzonej działalności widzimy marżę operacyjną (EBIT) na poziomie 5,15%, marżę zysku brutto (przed opodatkowaniem) 4,61% oraz marżę netto 3,58%. Dla kogoś spoza branży 3,6% marży netto może wydawać się niską wartością, ale w przemyśle ciężkim i maszynowym standardem jest przedział 3–6%. Co bardzo istotne, w ujęciu kroczącym 4 kwartałów zarówno marża brutto przed opodatkowaniem (+9,95% r/r), jak i marża netto (+6,93% r/r) uległy poprawie mimo delikatnego spadku marży operacyjnej (-2,74% r/r). Oznacza to niższe koszty finansowe i podatkowe oraz lepszą strukturę grupy po połączeniu spółek amerykańskich w jeden podmiot.
3. Wycena rynkowa (ocena 2,17) – spółka jest wyceniana konserwatywnie, ale algorytm porównuje ją do „dołka” innych firm
Algorytm przyznał wycenie przeciętną notę 2,17 (oznaczając P/E i P/EBIT na czerwono), co wymaga ważnego komentarza. Przyjrzyjmy się bezwzględnym wartościom:
- P/E (Cena / Zysk netto) = 10,96 – na szerokim rynku akcji wskaźnik P/E w okolicach 11x dla globalnej spółki technologiczno-przemysłowej z pełnym portfelem zamówień to wycena umiarkowanie niska (historycznie średnie dla GPW to ok. 11–13x, a dla zachodnich spółek z ekspozycją na obronność i lotnictwo 15–25x).
- P/EBIT (Cena / Zysk operacyjny) = 7,63 – wycena poniżej 8-krotności zysku operacyjnego jest poziomem atrakcyjnym.
- P/BV (Cena / Wartość księgowa) = 1,22 oraz P/S (Cena / Sprzedaż) = 0,39 (zielone wskazania) – kapitalizacja giełdowa spółki stanowi zaledwie 39% jej rocznych przychodów i jest tylko o 22% wyższa od wartości księgowej majątku netto.
Dlaczego więc algorytm zaznaczył P/E (10,96) i P/EBIT (7,63) na czerwono? Ponieważ model porównuje Seco/Warwick do 114 małych i średnich spółek z GPW o podobnej kapitalizacji, wśród których wiele firm ma obecnie bardzo niskie, jednocyfrowe wskaźniki P/E (często przez brak perspektyw wzrostu lub wysokie ryzyko specyficzne), albo też porównuje obecny mnożnik do wcześniejszych kwartałów samej spółki, gdy przed spadkiem wyniku operacyjnego w 2Q 2026 wskaźnik P/EBIT był jeszcze niższy (w okolicach 6x). Patrząc jednak obiektywnie, P/S = 0,39 i P/E = 10,96 przy przejściowo schłodzonych marżach z 1H 2026 nie oznaczają przewartościowania – wręcz przeciwnie, wycena dyskontuje już słabsze pierwsze półrocze 2026 r.
4. Pozostałe elementy (ocena 3,12) – gotówka i dywidenda potwierdzają kondycję
Najwyższą notę (3,12) otrzymała sekcja podsumowująca przepływy pieniężne i dzielenie się zyskiem. Spółka wypłaca dywidendę (1,20 PLN w ujęciu analizowanego okresu) i utrzymuje dodatnią zmianę przepływów z działalności operacyjnej (+11,34% R/R). W księgowości kontraktowej to właśnie przepływy operacyjne (OCF) są najważniejszym testem prawdy: zysk księgowy może w pojedynczym kwartale spaść o 70% przez przesunięcie odbioru dwóch dużych pieców na kolejny kwartał lub różnice kursowe, ale rosnący operacyjny cash flow pokazuje, że gotówka z kontraktów normalnie spływa do firmy.
Podsumowanie – jak czytać tę kartę?
Gdyby oceniać spółkę wyłącznie po łącznym wskaźniku 2,26, można by odnieść wrażenie, że Seco/Warwick przeżywa poważne trudności finansowe. W rzeczywistości karta ta pokazuje zdrową, rentowną (ROE > 11%) i nisko wycenianą względem przychodów (P/S = 0,39) spółkę, której wskaźniki dynamiki zostały mocno zaburzone przez słaby II kwartał 2026 r. (-69,6% EBIT r/r) oraz specyfikę bilansu opartego na zaliczkach od klientów (66% zadłużenia ogółem). Jeśli w kolejnych kwartałach kurs USD/PLN ustabilizuje się lub odbije, a rekordowy portfel zamówień z sektora obronnego i lotniczego zacznie przechodzić przez rachunek wyników, sam spadek presji na marżę operacyjną szybko podniesie ocenę w takich modelach powyżej poziomu 3,0–3,5.
Podsumowanie
Tak jak we wstępie wpis zrobiłem na specjalne życzenie Czytelnika. Jednak ta spółka mnie zaciekawiła i zacząłem szukać o niej informacji. Pokazuje ona potęgę polskiej myśli technicznej, która jest duszona przez neokolonialne rządy. Żydki i volksdeutsche z Koalicji Niemieckiej walczą by trzymać przy życiu pokonanie przez USA i Chiny Niemcy, a z kolei PiS kradnie ile się da technologii dla swoich panów z Ameryki… Mimo to ta spółka świetnie sobie radzi. Tylko trzeba poczekać na falę spadkową na szerokim rynku. O tym będzie na blogu. Ten wpis zaktualizuję, ale trzeba być bardzo cierpliwym ze względu na płynność spółki.
Pozdrawiam