Toya ogłasza skup akcji własnych po 10,00 zł
Po poniedziałkowej sesji (15.06.2026) spółka ogłosiła wreszcie rozpoczynający się jutro skup akcji własnych. Cena została ustalona na równe 10,00 zł za jedną akcję. Wpis więc przedstawi sytuację na Toya oraz ich najnowsze inwestycje. Omówię też mechanizm skupu akcji jeśli chcecie w nim uczestniczyć. Toya to idealna spółka do robienia kółek, ale oczywiście po skończonym skupie. Jeszcze ciekawostka z wykresu, ponieważ wtajemniczeni wiedzieli już wcześniej o planach Zarządu. Zapraszam do wpisu!
Skup akcji własnych
Toya zaprasza do składania ofert sprzedaży do 8.754.000 akcji spółki po 10 zł/szt.
Toya zaprasza do składania ofert sprzedaży do 8.754.000 akcji spółki, które uprawniają do wykonywania nie więcej niż ok. 11,67 proc. ogólnej liczby głosów na walnym zgromadzeniu spółki – podała Toya w komunikacie. Oferowana cena zakupu akcji wynosi 10 zł za jedną akcję.
Termin rozpoczęcia przyjmowania ofert sprzedaży to 17 czerwca 2026 r. Natomiast termin zakończenia przyjmowania ofert to 30 czerwca 2026 r. (do godz. 15.00 CET).
Przewidywany termin transakcji i rozrachunku nabycia akcji to 3 lipca 2026 r.
Podmiotem pośredniczącym jest PKO BP Biuro Maklerskie.
Spółka zamierza nabyć akcje w celu ich umorzenia.
Podmiotami uprawnionymi do składania ofert sprzedaży w odpowiedzi na zaproszenie są wszyscy akcjonariusze spółki, tj. osoby lub podmioty, na których rachunkach papierów wartościowych lub dla których na rachunkach papierów wartościowych (rachunkach zbiorczych) są zapisane akcje w chwili przyjmowania danej oferty sprzedaży. (PAP Biznes)
Publikacja: 2026-06-15 17:21
https://biznes.pap.pl/wiadomosci/firmy/toya-zaprasza-do-skladania-ofert-sprzedazy-do-8754000-akcji-spolki-po-10-zlszt
Bardzo szczegółowy załącznik z wezwaniem jest na Bankierze. Tutaj terminy w skrócie:
- Ogłoszenie zaproszenia: 15 czerwca 2026 r.
- Start przyjmowania ofert sprzedaży: 17 czerwca 2026 r.
- Koniec przyjmowania ofert: 30 czerwca 2026 r. do godziny 15:00.
- Przewidywana transakcja i rozrachunek: 3 lipca 2026 r.
Składnie oferty
Ofertę sprzedaży składa się przez PKO BP Biuro Maklerskie, które jest podmiotem pośredniczącym w tym skupie. Wybiera się ilość posiadanych akcji do wystawiania i składa ofertę. Ale pewnie większość tutaj ma konta na XTB, więc piszecie coś w tym stylu do opiekuna konta:
„Proszę o udział w skupie akcji własnych TOYA S.A. ogłoszonym w czerwcu 2026 r. Proszę o blokadę moich (podana ilość) akcji TOYA, wystawienie świadectwa depozytowego oraz przyjęcie nieodwołalnej dyspozycji rozrachunku zgodnie z warunkami zaproszenia.”
Analogicznie dla innych kont maklerskich. Potem z wyżej wymienionymi papierami dostarczacie je do PKO BP Biura Maklerskiego.
Nowy magazyn
TOYA 10 czerwca 2026 roku podpisała przedwstępną umowę zakupu centrum logistycznego Hillwood S8 Warsaw South w Żabiej Woli pod Warszawą. Projekt ma około 57,8 tys. m2 powierzchni użytkowej i obejmuje nowoczesną halę magazynową, powierzchnie biurowo-administracyjne oraz infrastrukturę techniczną.
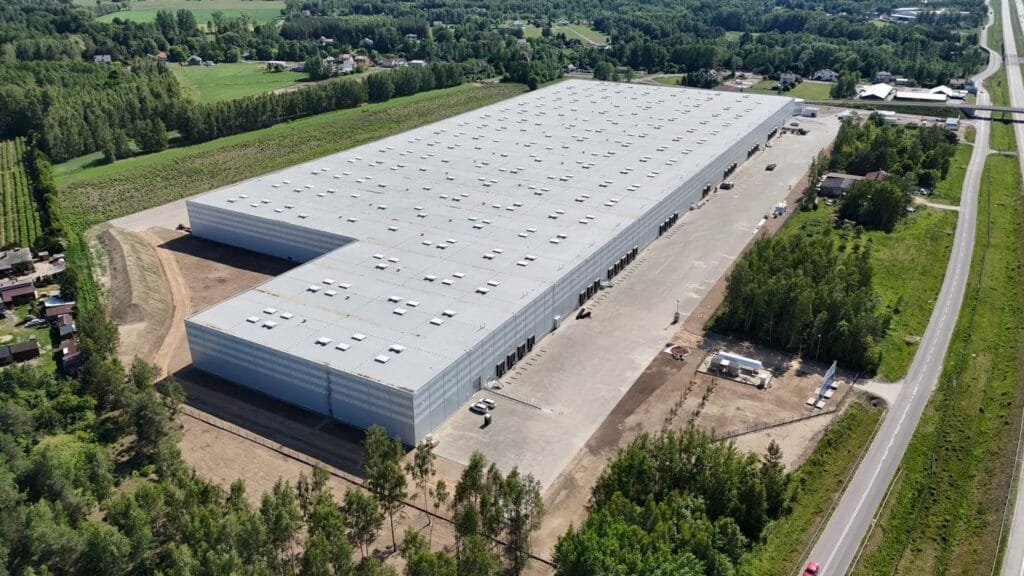
Największa korzyść to zwiększenie własnej przepustowości logistycznej. TOYA już dziś podaje, że jej nowoczesne centra logistyczne mają łącznie około 76 tys. m2 powierzchni magazynowej, więc obiekt o 57,8 tys. m2 jest dla grupy bardzo dużym wzmocnieniem skali.
Drugi efekt to uniezależnienie się od części zewnętrznych powierzchni magazynowych. To ważne, bo własny obiekt daje większą kontrolę nad kosztami, układem zapasów, terminami dostaw i rozbudową operacji niż model oparty na wynajmie.
Wykres
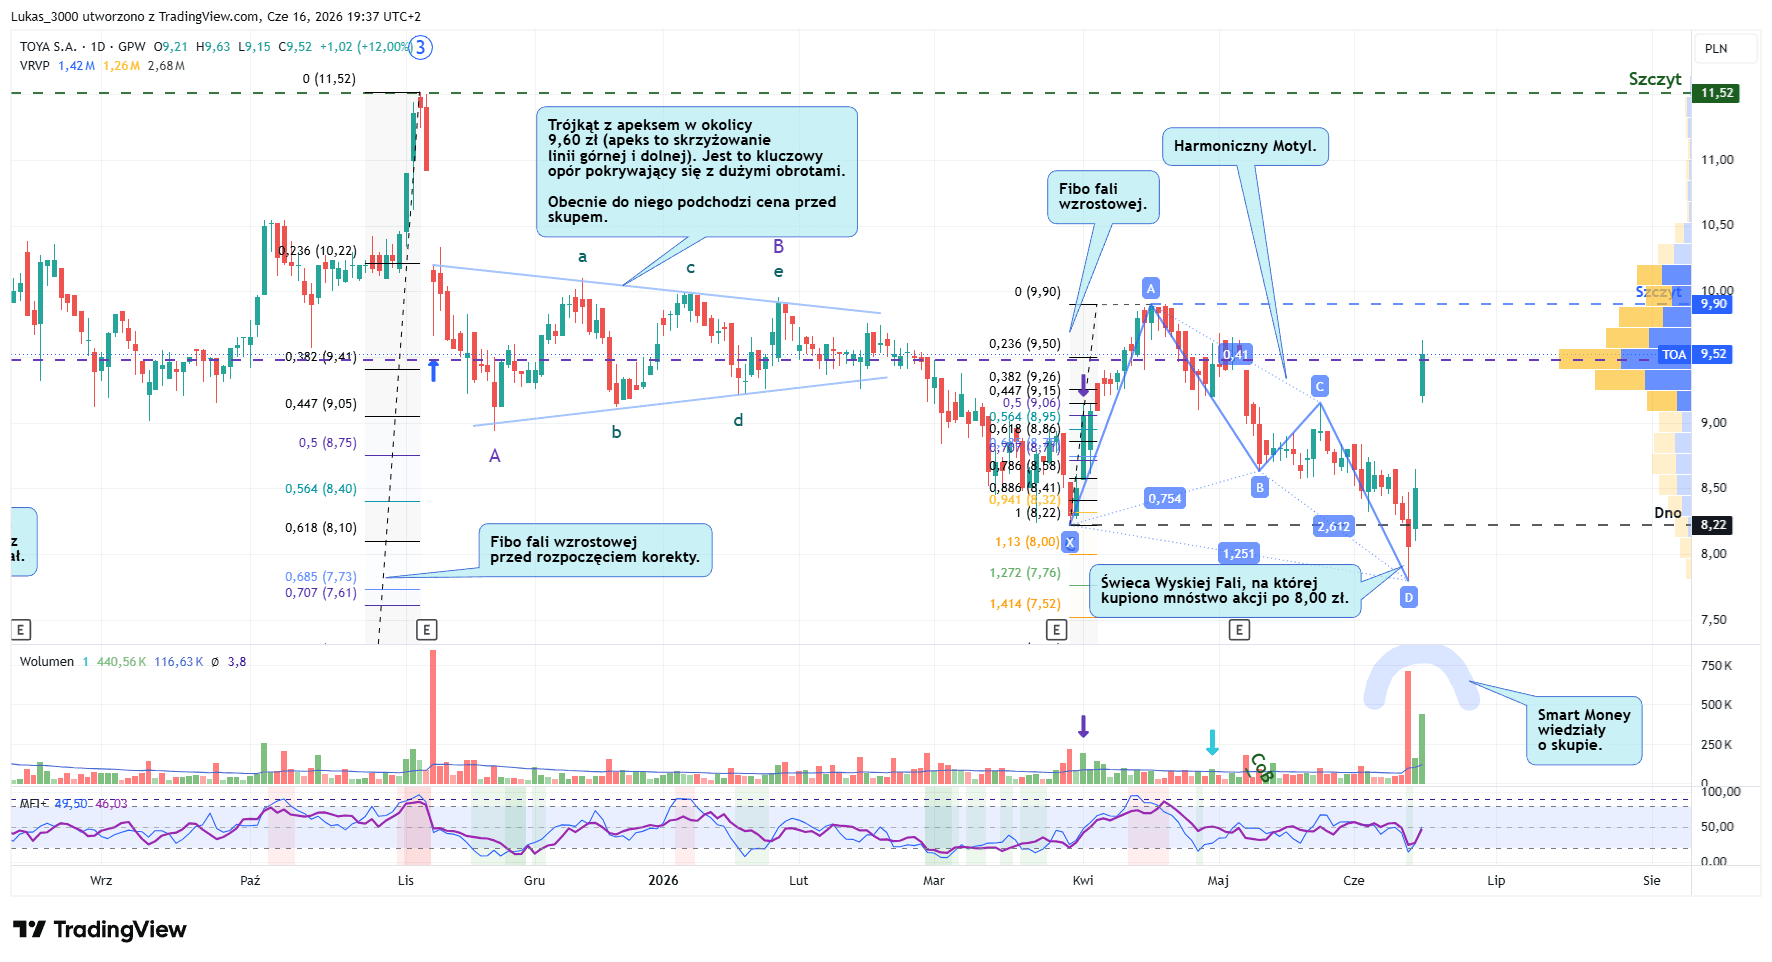
Wpis na dosłownie 3 dni wybił strefę popytową z poprzedniego wpisu. Tylko zrobił to Świecą Wysokiej Fali, która na dużym wolumenie oznaczała akumulacja, a sam kształt świecy duże rozwarstwienie emocjonalne graczy giełdowych. W końcu nieracjonalnie duży spadek nie poparty żadnymi informacjami. Jednak wewnętrzne info ktoś miał i teraz zarobi na tym numerze kilkanaście milionów złotych. W aktualnej sytuacji ja nie widzę podłączenia się. Jedynie, pasuje by wedle własnego uznania chociaż część akcji przeznaczyć na realizację zysków.
Parametry
Oczywiście tradycyjnie ze Squaber tylko bez posumowania sytuacji, ponieważ za mało spółek ogłosiło jeszcze raport. Pobawiłem się i ChatGPT 5.4 (tryb myślenia) również uznał tak jak ja te parametry za bezpiecznie. Wkleję Wam wynik pod parametrami, żeby własnych przemyśleń nie zaburzyć. Pamiętajcie, że Sztuczna Inteligencja ma Nas tylko wspomóc w pracy, a nie za nas nią całą wykonać!
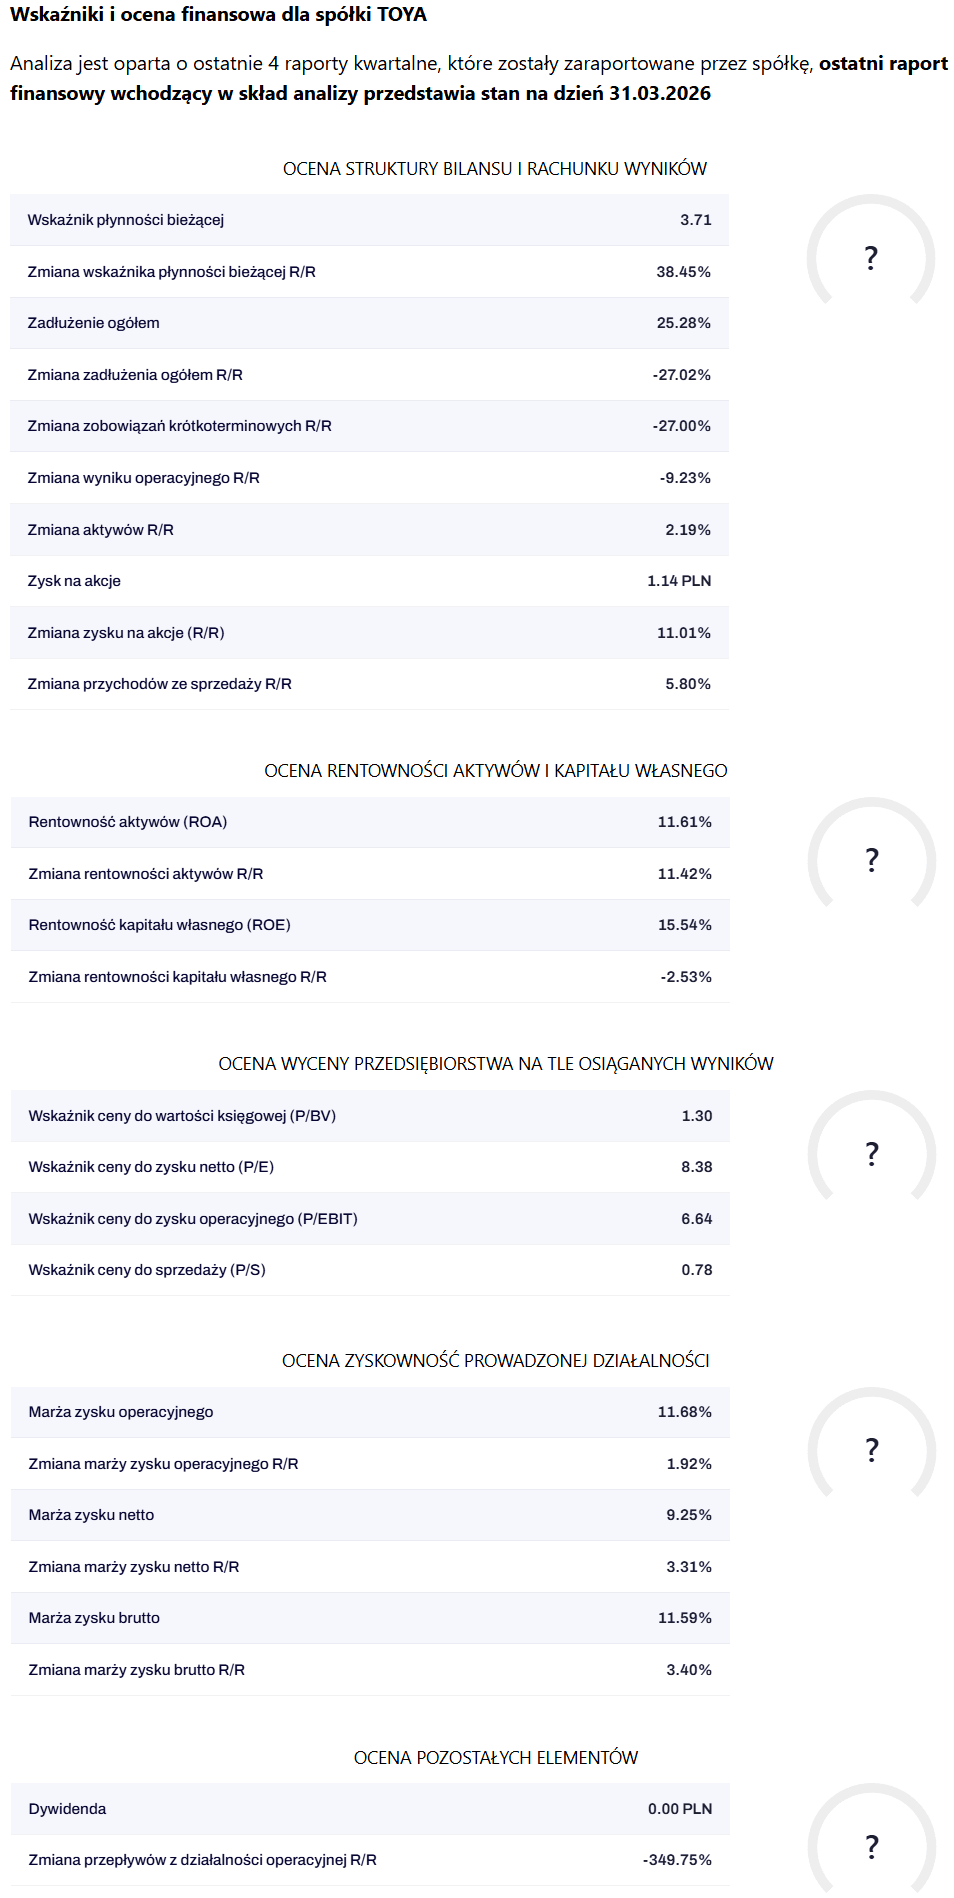
Tak — po tych wskaźnikach TOYA wygląda po dzisiejszej sesji na spółkę finansowo bezpieczną, rentowną i wycenianą raczej konserwatywnie niż agresywnie. Najmocniejsze punkty to płynność, niski dług i niska wycena, a najsłabszy element to bardzo słabe przepływy operacyjne oraz lekka niespójność między dynamiką EBIT a poprawą marż.
Bilans
Wskaźnik płynności bieżącej 3,71 oznacza bardzo duży bufor bezpieczeństwa krótkoterminowego, więc spółka nie wygląda na napiętą finansowo. Zadłużenie ogółem na poziomie 25,28 proc. oraz spadek zobowiązań krótkoterminowych o 27 proc. rok do roku pokazują dość zachowawczą strukturę finansowania.
Taki układ zwykle jest dobry dla akcjonariusza defensywnego, bo ogranicza ryzyko problemów z finansowaniem w słabszym otoczeniu. Jednocześnie tak wysoka płynność może też znaczyć, że część kapitału pracuje mało efektywnie, jeśli nie zostanie dobrze użyta na rozwój, dywidendę albo buyback.
Wyniki
Przychody rosną o 5,80 proc. r/r, a zysk na akcję o 11,01 proc., więc na poziomie końcowego wyniku spółka nadal idzie do przodu. Z drugiej strony zmiana wyniku operacyjnego o -9,23 proc. r/r sugeruje, że operacyjnie kwartały nie były idealnie równe jakościowo.
Tu widać pewien zgrzyt, bo marża operacyjna według tabeli rośnie do 11,68 proc., a marża netto do 9,25 proc. Najpewniej wynika to z metodologii liczenia na kroczących czterech kwartałach albo z wpływu zdarzeń jednorazowych i zmian w bazie porównawczej, więc sam odczyt EBIT warto traktować ostrożnie.
Rentowność
ROA na poziomie 11,61 proc. i ROE 15,54 proc. to wartości solidne, pokazujące że biznes umie zarabiać zarówno na aktywach, jak i na kapitale własnym. W praktyce to profil spółki jakościowej, ale nie ekstremalnie wysokomarżowej.
Jednocześnie wzrost ROA o 11,42 proc. przy spadku ROE o 2,53 proc. może oznaczać, że kapitał własny urósł szybciej niż zysk netto albo że spółka działa dziś z mniejszą dźwignią finansową. To pasuje do obrazu spółki bardziej bezpiecznej niż agresywnie lewarowanej.
Wycena
P/E 8,38, P/EBIT 6,64, P/S 0,78 i P/BV 1,30 wyglądają na wskaźniki niskie lub co najmniej umiarkowane. Innymi słowy, rynek nie wycenia dziś TOYA jak spółki wzrostowej premium, tylko raczej jak stabilny biznes przemysłowo-dystrybucyjny bez wysokiej premii.
Jeśli utrzymałaby obecne rentowności i nie pogorszyłyby się przepływy, taka wycena może wyglądać atrakcyjnie. Jeśli jednak słabe cash flow okażą się trwałe, niskie mnożniki mogą być po prostu odzwierciedleniem tego ryzyka.
Ryzyka
Największy znak ostrzegawczy w tej tabeli to zmiana przepływów z działalności operacyjnej o -349,75 proc. r/r. To często oznacza wzrost zapasów, należności albo inne obciążenie kapitału obrotowego, czyli zysk księgowy nie przekłada się tak dobrze na gotówkę.
Brak dywidendy sam w sobie nie jest wadą, ale przy takim obrazie spółki inwestor powinien patrzeć głównie na to, czy gotówka wraca przez buyback i czy kolejne raporty potwierdzą poprawę operacyjną w przepływach. Na dziś obraz jest więc: dobry bilans, dobre rentowności, tania wycena, ale z wyraźnym żółtym światłem przy cash flow.
Podsumowanie
Jak dla mnie skup akcji jest o wiele lepszy od dywidendy. Tym bardziej, że jest on w celu umorzenia akcji, czyli wycofania z obrotu. Az 11,67% akcji ma być wycofane, co drastycznie zwiększy wartość pojedynczej akcji w przyszłości! Dobrze to opisał jeden z użytkowników forum bankiera:
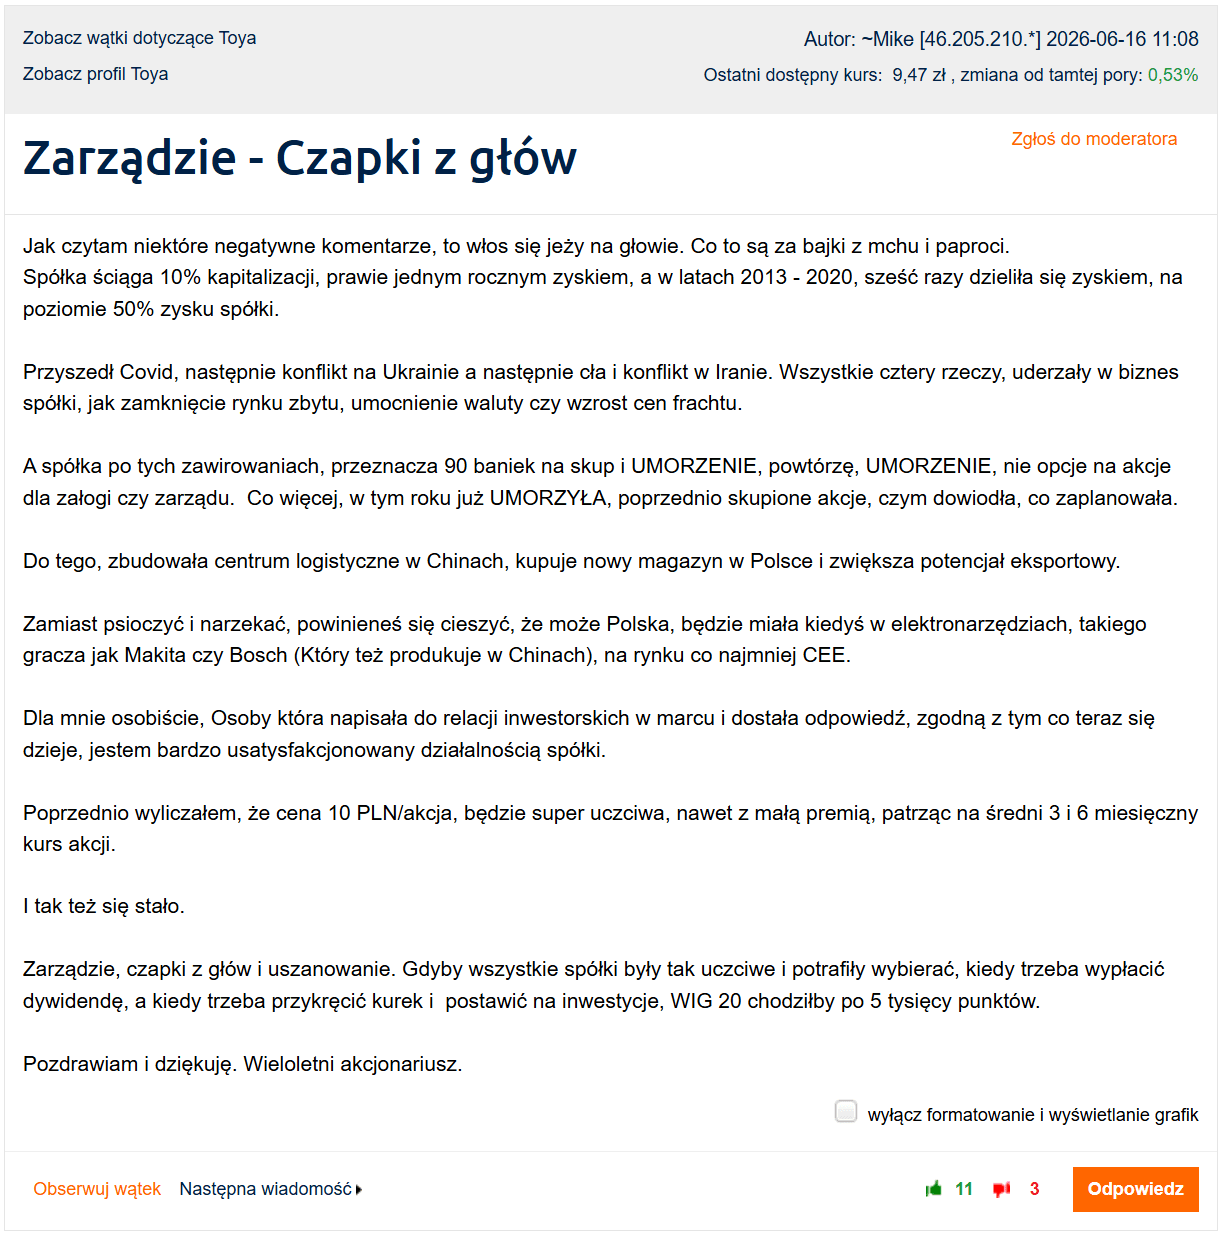
Tutaj ładnie opisane, ale nie byłbym sobą gdybym nie dodał kilka uwag. Po pierwsze nie ma szans by przy Koalicji Niemieckiej, czy ukraińskim Prawie i Sprawiedliwości w Polsce powstała od zera produkująca tutaj, a nie w Chinach zaawansowane elektronarzędzia warsztatowe. Z obydwu partii politycy jechali ruchać dzieci na Podkarpaciu, więc już bardziej wymownego świadectwa nie mogli sobie wystawić, co sobą reprezentują.
Ale jak widać spółka świetnie sobie poradziła. W środę walne, więc jak będzie coś nowego, ciekawego to dodam do wpisu. Jak macie jakieś pytania o skup to zapraszam do komentowania!
Pozdrawiam