
Toya pod odbudowę Ukrainy i sezon wiosenny
Wracam do mojego ulubionego producenta i dystrybutora elektronarzędzi oraz narzędzi ręcznych z Polski. Oczywiście głównie części produkowane w Chinach dzięki polityce Unii Europejskiej. Ale to nie zmienia faktu, że spółka ma aż około 11,5 tys. produktów, co roku dochodzi około 700 nowych wyrobów. W dodatku sprzedaż jest prowadzona wieloma kanałami przez hurt, eksport, sieci handlowe i detal! Czyli innymi słowa spółka może być beneficjentem kampanii reklamowej wcale do niej nie dokładając. Zobaczcie sobie aktualne gazetki reklamowe danej sieci. Jeszcze jutro po sesji (7 maja) spółka poda wyniki za 1 kwartał 2026, więc wpis zaktualizuję!
Odbudowa Ukrainy
Czuć, że konflikt na Ukrainie jest wyciszany. Toya jest obecna na rynkach Europy Wschodniej od lat, w tym w Ukrainie, a w 2023 r. sama TOYA S.A. zwiększyła przychody z tego rynku do 37,4 mln zł, czyli o 43% r/r. Noble Securities podał też, że w 2024 r. sprzedaż na Ukrainę stanowiła 6,1% skonsolidowanych przychodów grupy i wzrosła o 16% r/r, więc spółka ma już relacje handlowe i kanały sprzedaży, zamiast budować je od zera po pokoju.
Pełne wygaszenie konfliktu oznaczałoby też łatwiejszy handel i mniej zakłóceń niż w czasie wojny, bo sama spółka pisała wcześniej, że konflikt zaburzył relacje handlowe i spowolnił obrót z klientami ze Wschodu. Dla Toyi to ważne, bo jej biznes jest oparty na regularnej dystrybucji narzędzi i elektronarzędzi, a nie na pojedynczych kontraktach projektowych. Kluczowa zmiana jest taka, że Toya nie musi sprzedawać tylko bezpośrednio do Ukrainy. Może też korzystać na zakupach robionych w Polsce przez wykonawców, pośredników logistycznych, hurtownie i firmy przygotowujące dostawy na rynek ukraiński.
Oczywiście najbardziej zniszczone rejony już zostaną w rękach Rosji, ale i tak potencjał jest pod odbudowę. Poniższy film to tłumaczy:
Poprosiłem Grok 4.3 o oszacowanie ostrożne zysków, czyli zakładając, że Rosja nic nie odda. Ponieważ trzeba realnie myśleć i tak się stanie. Oto wyniki:
Oszacowanie 3 scenariuszy zarobku Toyi na odbudowie Ukrainy (z wyłączeniem terytoriów okupowanych przez Rosję)
Zakładamy całkowite wygaszenie konfliktu i pokój. Kluczowa zmiana względem poprzedniej analizy: wyłączamy terytoria okupowane (ok. 19–20% powierzchni Ukrainy – Krym + części Doniecka, Ługańska, Zaporoża i Chersonia).
Według szacunków Banku Światowego i innych instytucji całkowity koszt odbudowy Ukrainy wynosi ok. 486–506 mld USD w perspektywie 10 lat. Ponieważ najcięższe zniszczenia koncentrują się właśnie na terenach okupowanych/frontowych, realny dostępny rynek odbudowy dla firm zachodnich/polskich szacuję na 350–420 mld USD (ok. 70–85% pierwotnego szacunku).
Toya jest oficjalnie w katalogu PAIH „Odbudowa Ukrainy” i ma idealny profil produktowy (narzędzia ręczne, elektronarzędzia, wyposażenie warsztatowe). Narzędzia stanowią jednak tylko mały ułamek całkowitych wydatków na odbudowę (dominują materiały budowlane, energetyka, infrastruktura, robocizna). Polska jest jednym z kluczowych partnerów handlowych Ukrainy, co daje Toyi przewagę.
Oto trzy scenariusze wpływu na przychody Toyi (aktualne przychody spółki ≈ 190–200 mln EUR rocznie):
1. Scenariusz optymistyczny (silny wiatr w plecy)
- Polska firmy (w tym Toya) skutecznie wykorzystują wsparcie rządu (PAIH, KUKE, preferencyjne pożyczki) i zdobywają znaczną część rynku narzędzi w odbudowie.
- Toya realizuje duże kontrakty bezpośrednie + dystrybucję przez ukraińskich partnerów.
- Dodatkowe przychody: +25–40 mln EUR rocznie w latach szczytowych (2027–2032).
- Wpływ na wyniki: +13–20% do obecnych przychodów.
- Skumulowany dodatkowy przychód w 5–7 lat: 120–200 mln EUR.
- Dodatkowy zysk netto (przy marży 8–12%): 10–24 mln EUR rocznie w szczycie.
Warunki realizacji: Szybki napływ funduszy międzynarodowych, priorytet dla polskich firm, dobra logistyka i relacje.
2. Scenariusz realistyczny / bazowy (najbardziej prawdopodobny)
- Toya zwiększa eksport na Ukrainę znacząco, ale nie dominuje rynku (konkurencja chińska + lokalni producenci).
- Korzysta z obecności w katalogu PAIH i polskiego wsparcia, ale realizuje głównie sprzedaż poprzez dystrybutorów.
- Dodatkowe przychody: +12–22 mln EUR rocznie w latach 2027–2031.
- Wpływ na wyniki: +6–11% do obecnych przychodów.
- Skumulowany dodatkowy przychód w 5–7 lat: 60–110 mln EUR.
- Dodatkowy zysk netto: 5–12 mln EUR rocznie w szczycie.
Warunki realizacji: Odbudowa rozłożona w czasie, Polska zachowuje dobrą pozycję wśród dostawców, ale nie ma monopolu.
3. Scenariusz pesymistyczny (słaby efekt)
- Odbudowa postępuje wolno, fundusze napływają z opóźnieniem, silna konkurencja cenowa z Chin i problemy z płatnościami/korupcją.
- Toya zwiększa sprzedaż, ale głównie w segmencie narzędzi podstawowych i w mniejszym stopniu niż w poprzednich scenariuszach.
- Dodatkowe przychody: +4–9 mln EUR rocznie.
- Wpływ na wyniki: +2–5% do obecnych przychodów.
- Skumulowany dodatkowy przychód w 5–7 lat: 20–45 mln EUR.
- Dodatkowy zysk netto: 1,5–4 mln EUR rocznie.
Warunki realizacji: Przedłużające się negocjacje, ograniczone wsparcie międzynarodowe, dominacja tanich dostawców azjatyckich.
Podsumowanie porównawcze
| Scenariusz | Dodatkowe przychody rocznie (szczyt) | Wpływ na przychody Toyi | Skumulowany przychód (5–7 lat) | Dodatkowy zysk netto rocznie (szczyt) |
|---|---|---|---|---|
| Optymistyczny | 25–40 mln EUR | +13–20% | 120–200 mln EUR | 10–24 mln EUR |
| Realistyczny | 12–22 mln EUR | +6–11% | 60–110 mln EUR | 5–12 mln EUR |
| Pesymistyczny | 4–9 mln EUR | +2–5% | 20–45 mln EUR | 1,5–4 mln EUR |
Ważne uwagi
- Powyższe kwoty to dodatkowy efekt ponad organiczny wzrost Toyi (spółka już teraz rośnie dwucyfrowo).
- Największy potencjał dotyczy lat 2027–2032 (faza intensywnej odbudowy).
- Narzędzia to produkt powtarzalny (zużywają się), więc efekt może utrzymywać się dłużej niż jednorazowe kontrakty budowlane.
- Ryzyka: silna konkurencja chińska, ryzyko walutowe i płatnicze na Ukrainie, wolniejsze tempo odbudowy niż zakładane.
Wniosek: Nawet w scenariuszu realistycznym odbudowa Ukrainy (bez terytoriów okupowanych) może dodać Toyi 6–11% przychodów rocznie w latach szczytowych – to bardzo zauważalny i pozytywny impuls dla spółki o kapitalizacji ok. 700 mln zł.
Raport za Q1 2026
Raport za pierwszy kwartał 2026 roku z oficjalnej strony Toya (https://toya.pl/raporty-okresowe, bezpośredni link do pdf):
Wyniki vs konsensus: https://www.bankier.pl/wiadomosc/Toya-miala-22-6-mln-zl-zysku-netto-w-I-kw-2026-roku-wobec-konsensusu-na-poziomie-23-mln-zl-9129584.html
| Poniżej przedstawiono wyniki Toya w pierwszym kwartale 2026 roku i ich odniesienie do konsensusu PAP oraz do wyników poprzednich okresów. Dane w mln zł | |||||
|---|---|---|---|---|---|
| 1Q2026 | wyniki | kons. | różnica | r/r | q/q |
| Przychody | 245,3 | 241,6 | 1,5% | 5,8% | 11,7% |
| EBITDA | 33,3 | 34,0 | -1,9% | -8,7% | 14,9% |
| EBIT | 28,5 | 28,8 | -1,2% | -9,2% | 18,6% |
| zysk netto j.d. | 22,6 | 23,0 | -1,7% | -8,1% | 19,0% |
| marża EBITDA | 13,6% | 14,1% | -0,47 | -2,15 | 0,38 |
| marża EBIT | 11,6% | 11,9% | -0,32 | -1,92 | 0,67 |
| marża netto | 9,2% | 9,5% | -0,31 | -1,39 | 0,56 |
Raport za I kw. 2026 wygląda neutralnie z lekkim minusem. Sprzedaż była lepsza od konsensusu i nadal rosła, ale wynikowo spółka lekko nie dowiozła oczekiwań, a rentowność spadła rok do roku. Czyli jeszcze prostszymi słowami – spółka sprzedaje więcej (mimo wysokiej bazy porównawczej z 2025 roku), ale na niższej marży (dobrobyt w Polsce przy Koalicji Niemieckiej u żłoba). Najmocniejsza zaleta to wciąż wzrost skali biznesu: przychody wyniosły 245,3 mln zł, czyli +5,8% r/r i 1,5% powyżej konsensusu PAP.
Poniżej dodam jeszcze ciekawy komentarz z forum bankiera. Autor Mike porusza w nim także kwestię skupu akcji dla inwestorów trzymających przynajmniej kilka miesięcy akcję 🙂
Wyniki słodko-gorzkie, to prawda.
Zerknijcie na str 20 raportu i wzrost marży oraz wzrost eksportu, spółka odnotowała wzrost 10% na wyjściu poza nasz rynek.
Na pewno w usługach obcych (koszt transportu) widać presję na ceny frachtu, jednakże to mniej niż 5% na wyniku. A w informacji odnośnie konfliktu na bliskim wschodzie wynika, że był to krótki, nie mający wpływu na spółkę czynnik.
Koszty świadczeń pracowniczych zjadły ponad 3 M.Patrząc na bilans:
Spółka w zyskach zatrzymanych i rezerwach posiada ponad 563M PLN + na rachunku 65 M PLN. (Pasywa firmy wynoszą 753M PLN), odporność bilansowa jest wręcz niepojęta i JUŻ niezdrowa, należy zadać pytanie Zarządowi, czy oprócz skupu własnego, przeprowadzi dużą akwizycje na rynku czy zacznie udzielać kredytów na %.Ale co istotne (i gorzkie) EBITDA spadła, przez wzrost kosztów wynagrodzeń i usług obcych. Natomiast, zarząd wskazał, że w 1Q25, był to efekt zdarzeń jednorazowych, w 1Q26, już tego nie ma.
Zysk na akcje to nadal 0,31×4=1,24. x 10 daje godziwą wycenę na poziomie 12,4 PLN/akcja. I myślę, że kolejny skup będzie na tym poziomie.Do końca przyszłego roku, zarząd musi skupić akcji za 92 M PLN (12,9% obecnej kapitalizacji) + umorzy akcje, czyli w sumie, przez pryzmat podaży, wartość spółki wzrośnie 20%.
Jeszcze niech zarząd przeznaczy 50% na dywidendę to mamy, yield na poziomie 5%.Dajcie znać, co sądzicie po raporcie.
Mike, dnia: 2026-05-07, godz.: 18:10
Poprosiłem też Grok 4.3 wklejając odpowiednie linki i dając w tryb myślenia o oszacowanie raportu. Oto otrzymane wyniki:
Ocena raportu Toya za I kwartał 2026 r. (opublikowanego 7 maja 2026)
Raport jest lekko poniżej oczekiwań rynku, ale nie jest dramatycznie słaby. Poniżej przedstawiam zrównoważoną analizę zalet i wad na podstawie danych z komunikatu spółki i artykułu na Bankier.pl.
Zalety raportu
- Przychody powyżej konsensusu
245,3 mln zł (+5,8% r/r) vs konsensus 241,6 mln zł → +1,5% powyżej oczekiwań. To pozytywny sygnał. - Silny wzrost w kluczowych kanałach
- Kanał hurtowy: +10% r/r (najważniejszy motor wzrostu)
- E-commerce: +24% r/r (bardzo dobry wynik)
- Eksport: +5% r/r (stabilny, choć nie rewelacyjny)
- Poprawa wyników kwartał do kwartału
Zysk netto wzrósł o 19% q/q, EBITDA o 14,9% q/q, EBIT o 18,6% q/q. Pokazuje to normalną sezonowość i brak większych problemów operacyjnych. - Wysoka marża netto
9,2% to nadal bardzo dobry poziom jak na spółkę z branży narzędziowej (nawet po spadku o 1,39 pp r/r). - Poprawa bilansu operacyjnego
Spadek zobowiązań o 23% (spłata zamówień z 2025 r.) – pozytywny sygnał płynności.
Wady raportu
- Wyniki poniżej konsensusu
Zysk netto 22,6 mln zł vs konsensus 23,0 mln zł (-1,7%).
EBITDA 33,3 mln zł vs 34,0 mln zł (-1,9%).
Lekkie niedobicie, które rynek zwykle karze. - Spadek zysków i marż rok do roku
- Zysk netto: -8,1% r/r
- EBITDA: -8,7% r/r
- Marża EBITDA spadła o 2,15 pp (z 15,75% do 13,6%)
- Marża EBIT spadła o 1,92 pp
- Słaby kanał sieci handlowych
Spadek przychodów w tym kanale o ok. 4,5 mln zł – głównie przez wysoką bazę z Q1 2025. Pokazuje, że spółka ma trudności z utrzymaniem tempa w tym segmencie. - Wzrost należności o 26%
Może sygnalizować wydłużanie terminów płatności przez klientów lub wyższą sprzedaż na kredyt. Przy ewentualnym spowolnieniu gospodarki może pojawić się ryzyko windykacji. - Brak przyspieszenia wzrostu
Dynamika przychodów +5,8% jest wyraźnie niższa niż w poprzednich kwartałach (wcześniej spółka pokazywała często dwucyfrowe wzrosty).
Podsumowanie i ocena ogólna
Aspekt | Ocena | Komentarz |
|---|---|---|
Przychody | Pozytywnie | Powyżej konsensusu |
Zysk netto / EBITDA | Negatywnie | Poniżej konsensusu + spadek r/r |
Marże | Negatywnie | Wyraźny spadek marż |
Struktura kanałów | Mieszanie | Mocny hurt i e-commerce, słabe sieci |
Bilans / płynność | Pozytywnie | Poprawa zobowiązań |
Ogólna ocena raportu | Neutralnie / lekko negatywnie | Lekkie rozczarowanie |
Werdykt:
Raport jest solidny, ale nie rewelacyjny. Największym problemem jest spadek marż i zysków r/r mimo wzrostu przychodów. Rynek prawdopodobnie zareaguje neutralnie lub lekko negatywnie (spadek kursu w dniu publikacji byłby uzasadniony).
Kontekst pozytywny:
Nawet przy tym raporcie Toya nadal ma bardzo dobrą marżowość i silną pozycję bilansową. Potencjał odbudowy Ukrainy (o którym rozmawialiśmy wcześniej) pozostaje w mocy i może w kolejnych kwartałach zrekompensować obecne słabsze marże.
Kluczowe wnioski dla inwestora:
- Krótki termin (kilka dni/tygodni): Rynek najprawdopodobniej zareaguje neutralnie lub lekko negatywnie. Spadek marż i niedobicie konsensusu na poziomie zysku zwykle powoduje presję na kurs, zwłaszcza że spółka wcześniej pokazywała lepsze dynamiki.
- Średni termin: Nie ma sygnału załamania biznesu. Przychody nadal rosną, a kanały hurtowy i e-commerce radzą sobie dobrze. Słabość marż to obecnie największy problem – jeśli utrzyma się w kolejnych kwartałach, może obniżyć oczekiwania na cały 2026 rok.
- Długoterminowo: Raport nie zmienia istotnie tezy inwestycyjnej. Toya nadal ma bardzo atrakcyjną wycenę, silny bilans i potencjał związany z odbudową Ukrainy. Jednorazowy spadek marży nie musi oznaczać trwałego pogorszenia.
Podsumowanie dla inwestora:
- Neutralnie / lekko negatywnie w krótkim terminie.
- Bez zmian w długoterminowej tezie (wartość + wzrost).
- Najważniejsze będzie to, czy w kolejnych raportach marże się ustabilizują, czy dalej będą spadać.
Podsumowując nadal strefa w grze. Chwilowo powinno jeszcze lekko spaść, ale całościowy wzrost kursu akcji nie jest zagrożony. Dzisiejsza sesja była typowo na przeczekanie dlatego nie ma sensu aktualizować wykresu. Squaber nie zaktualizował jeszcze parametrów, ale jutro do nich napiszę i dam na bloga.
Wykres
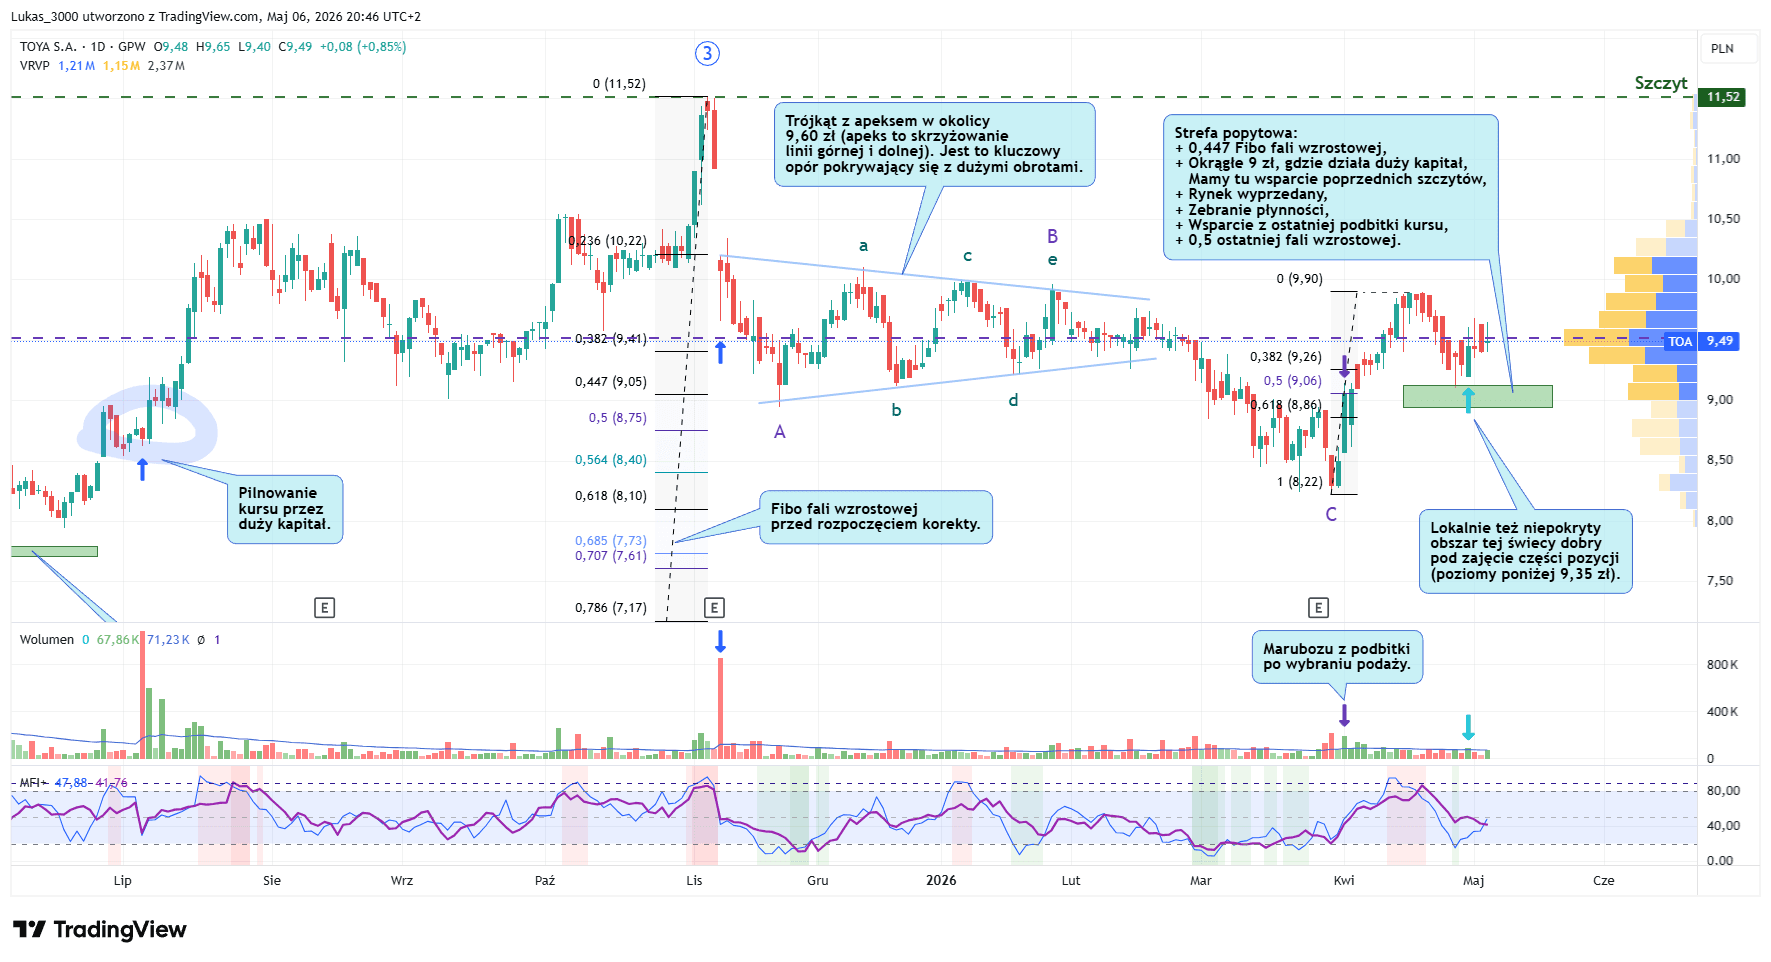
Spółka już przeszła większą korektę po dużym ruchu wzrostowym. Falę B korekty stanowi Trójkąt Symetryczny. Kluczowy jest jego Apeks tak jak napisałem na wykresie. Ja postaram się już jutro zająć pozycję trochę nad strefą (obszar między 9,20 zł do 9,35 zł). Jak nie zejdzie tak nisko i wybije 9,60 zł to będzie nowe wejście na byczej fladze.
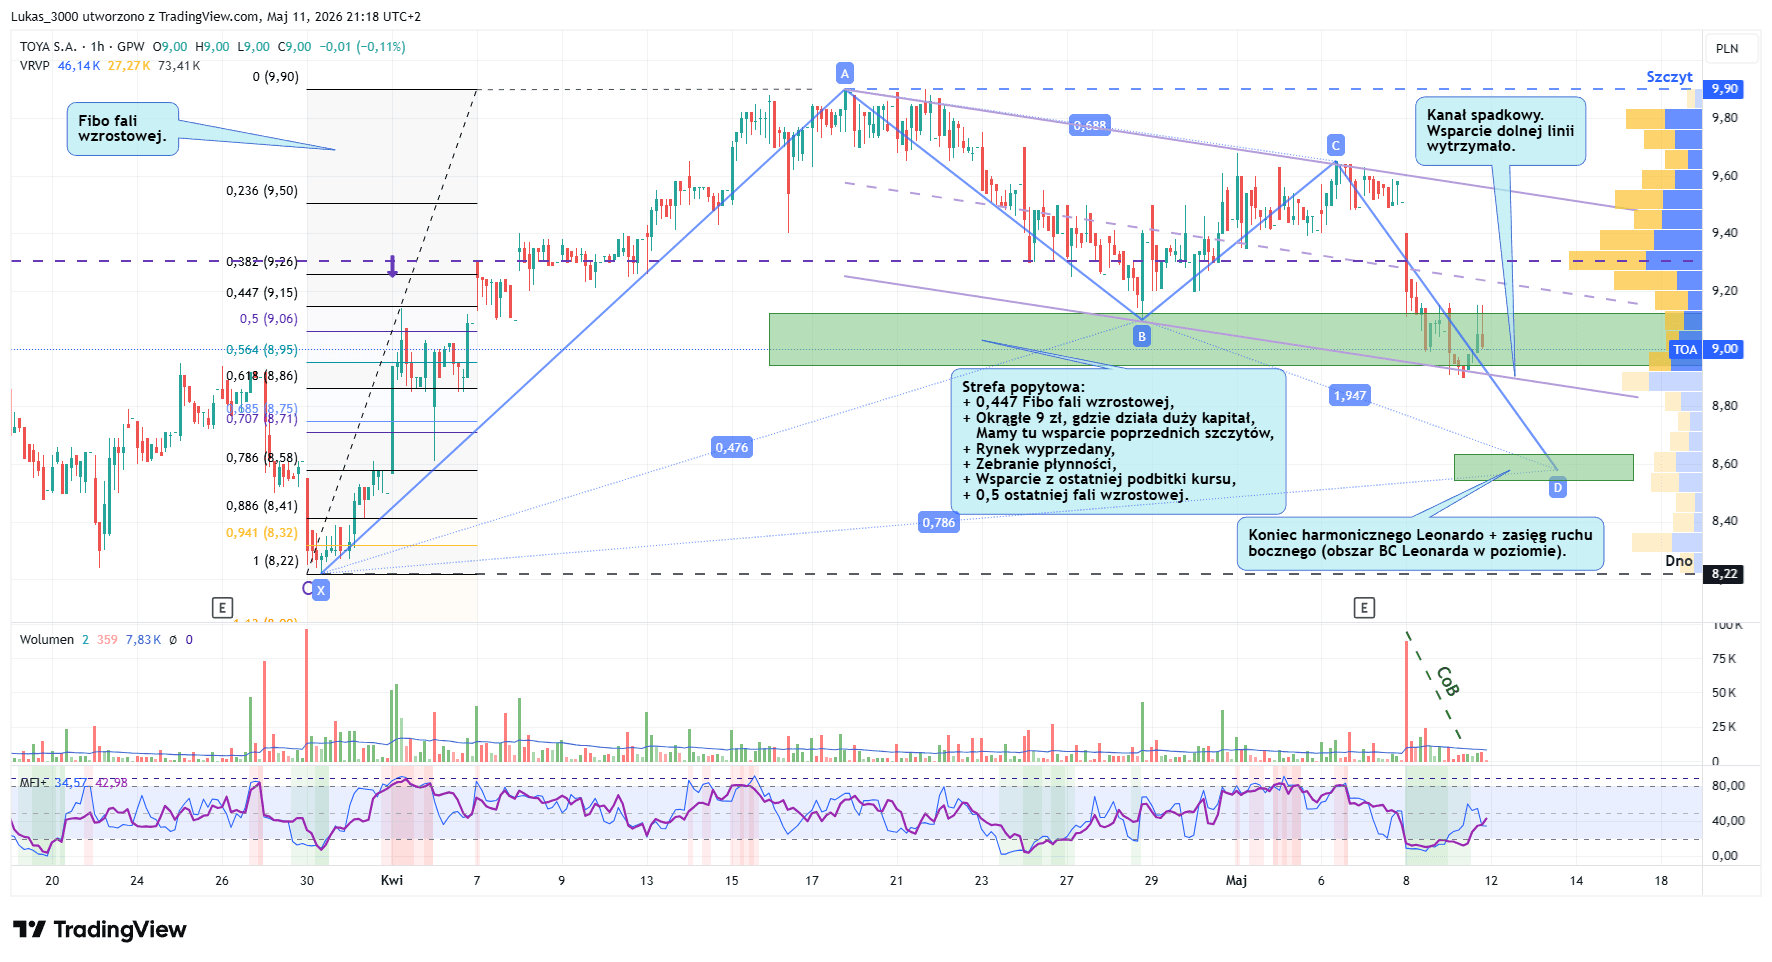
11.05.2026 (Akt. 1)
Strefa zatrzymała spadek po raporcie. Jednak ładny układ harmoniczny Leonardo się zrobił tylko to by musiał szeroki rynek spadać by tam dobrać akcji. Jedynie zobaczcie fala XA układu Leonarda byłaby falą 1.
I teraz fale AB, BC i CD Leonarda to korekta prosta 🙂
Parametry
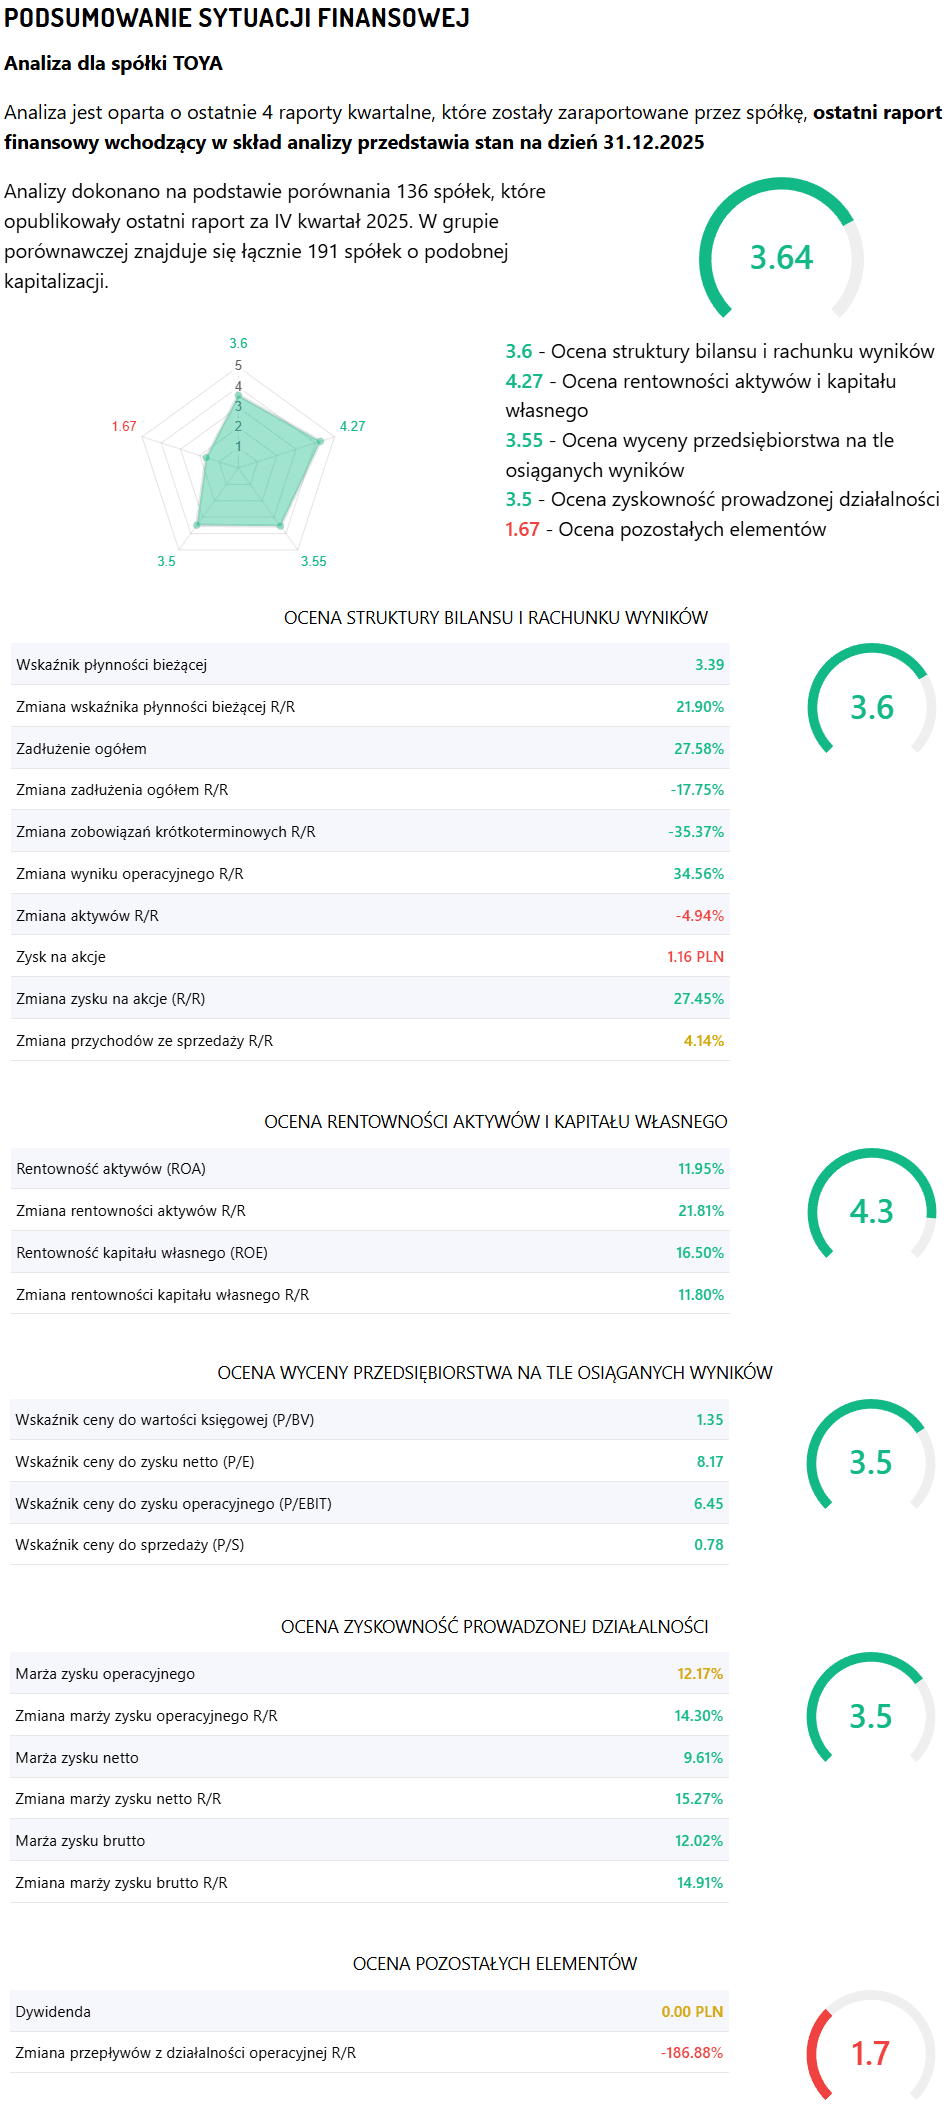
Toya ma bardzo ładne parametry. Jedna z najbezpieczniejszych spółek na GPW moim zdaniem. Można spokojnie brać na długi termin lub spekulacyjnie. Już jest typową spółką pod wartość z elementami stabilnego wzrostu. Toya ma ujemny dług netto/EBITDA (czyli netto pozycję gotówkową) i niski ogólny wskaźnik zadłużenia (27,58%). Daje to rating AAA w systemach analitycznych. Bilans jest czysty, co daje przestrzeń na dalszy rozwój, skup akcji lub dywidendy bez ryzyka nadmiernego zadłużenia. Parametry tuż przed raportem. Po nim nowe dam!
Po raporcie
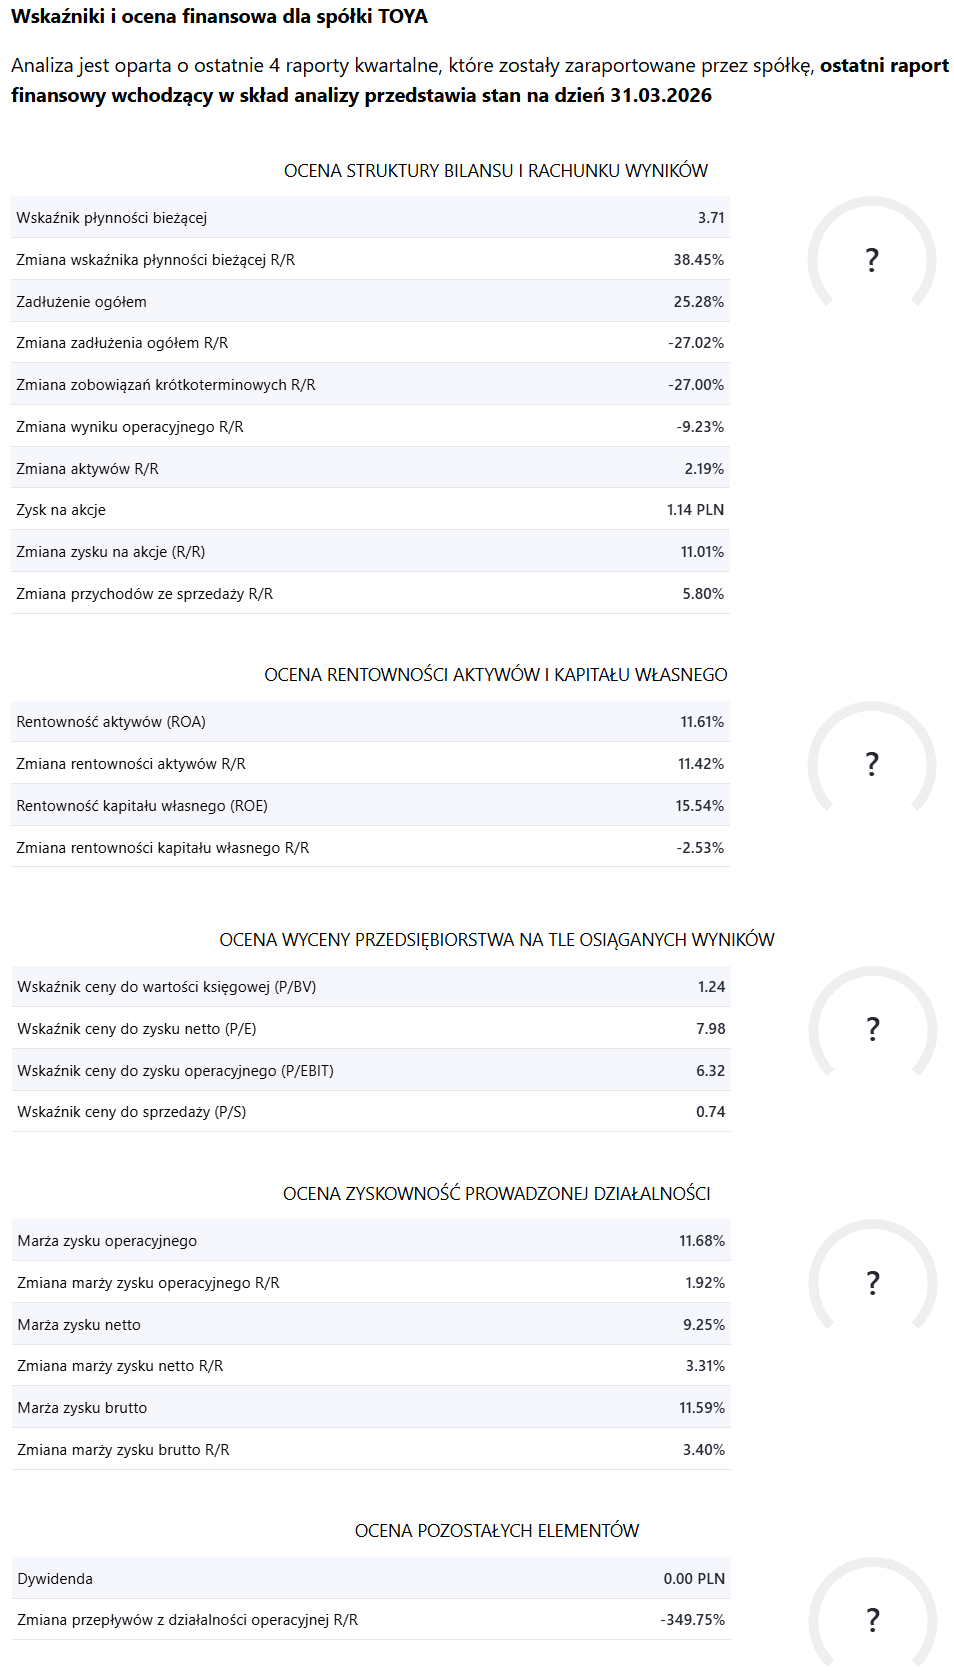
Nowe parametry po raporcie. Z powodu zbyt małej bazy porównawczej (za mało spółek dało jeszcze raporty za 1 kwartał 2026) nie ma oceny ogólnej. Tutaj porównanie daję 🙂
Porównanie wskaźników Toya – przed i po raporcie za I kw. 2026
Oto najważniejsze zmiany (przed = dane na 31.12.2025 / po = dane na 31.03.2026):
Bilans i struktura
- Płynność bieżąca: wzrosła z 3,39 → 3,71 (poprawa)
- Zadłużenie ogółem: spadło z 27,58% → 25,28% (poprawa)
- Zobowiązania krótkoterminowe: wyraźnie niższe (spadek o 27% r/r)
Rentowność
- ROE: spadło z 16,50% → 15,54%
- ROA: spadło z 11,95% → 11,61%
- Marża zysku operacyjnego: spadła z 12,17% → 11,68%
- Marża zysku netto: spadła z 9,61% → 9,25%
- Marża brutto: spadła z 12,02% → 11,59%
Wycena
- P/E: spadło z 8,17 → 7,98 (tańsza wycena)
- P/BV: spadło z 1,35 → 1,24 (tańsza wycena)
- P/EBIT: spadło z 6,45 → 6,32
- P/S: spadło z 0,78 → 0,74
Inne ważne zmiany
- Zysk na akcję: minimalny spadek z 1,16 zł → 1,14 zł
- Wzrost przychodów r/r: przyspieszył z +4,14% → +5,80%
- Zmiana zysku na akcję r/r: mocno spadła (z +27,45% do +11,01%)
Podsumowanie zmian
Obszar | Kierunek zmiany | Komentarz |
|---|---|---|
Płynność i zadłużenie | Poprawa | Lepszy bilans |
Rentowność i marże | Pogorszenie | Spadek ROE, ROA i wszystkich marż |
Wycena | Poprawa | Niższe mnożniki (tańsza spółka) |
Dynamika przychodów | Poprawa | Wyższy wzrost r/r |
Najważniejszy wniosek:
Po raporcie bilans Toyi wygląda lepiej, ale rentowność i marże pogorszyły się. Jednocześnie spółka stała się atrakcyjniej wyceniona (niższe P/E i P/BV).
Podsumowanie
Spółka stabilnie się rozwija we współpracy z Chinami. Można powiedzieć, że to dystrybutor chińskich narzędzi klasy premium 🙂 Czasem znajdziecie nawet w jej ofercie perełki jak sprzęt kuchenny. Do tego dochodzi globalna skala. Według materiałów spółki Toya jest obecna w ponad 110 krajach! Dlatego zrobiłem ten wpis. Zostanie oczywiście dodany raport po jutrzejszej sesji. Jeśli macie pytania zapraszam do komentarza!
Pozdrawiam!





Analiza Noble Sec z 8 maja:
https://megawrzuta.pl/c6dbj7ty
Dzięki za aktualizację, trzymam grzecznie w długim terminie, także dobre wieści .
Czy to nie jest dobra spółka pod coś a’la 5 10 15
Pod tą strategię bardzo dobra 🙂