
PCC Rokita obrona zysków w trudnym otoczeniu (raport za Q3 2026)
Witam we wpisie omawiającym aktualną sytuację grupy PCC Rokita. Spółka mierzyła się ze słabszym pobytem w przemyśle. Również konkurencja z Chin działa, a żydowska Unia Europejska chociaż obiecała to nadal nie dała odpowiednich na nie ceł. Nie mniej dzięki dyscyplinie spółka obroniła zyski. Raport ciekawy, ponieważ ma bardzo mocne jak i słabsze strony. Zapraszam więc do wpisu.
Raport
PCC Rokita dobrze obroniła wyniki w trudnym otoczeniu, ale raport nie potwierdza jeszcze trwałego ożywienia całego biznesu. Najbardziej przekonuje poprawa rentowności Poliuretanów oraz mocniejszy bilans. Największe zastrzeżenia budzą słabość popytu, zależność Chloropochodnych od rekompensat energetycznych i ryzyko dużych projektów inwestycyjnych. Co ważne, sam III kwartał wygląda znacznie słabiej niż wyniki narastające za dziewięć miesięcy. Raport ze strony spółki (plik pdf):
Na początek mocne strony z raportu (kwartał do kwartału gorzej to wygląda, ale po roku istotna poprawa):
| Pozycja | I–III kw. 2025 | I–III kw. 2026 | Zmiana |
|---|---|---|---|
| Przychody | 1 372,6 mln zł | 1 415,2 mln zł | +3,1% |
| Zysk brutto ze sprzedaży | 237,8 mln zł | 264,8 mln zł | +11,4% |
| Marża brutto ze sprzedaży | 17,3% | 18,7% | +1,4 pkt proc. |
| EBITDA | 198,5 mln zł | 241,1 mln zł | +21,4% |
| EBIT | 81,9 mln zł | 127,7 mln zł | +55,8% |
| Zysk netto | 40,8 mln zł | 92,4 mln zł | +126,5% |
| Przepływy operacyjne | 208,6 mln zł | 208,3 mln zł | praktycznie bez zmian |
| Nakłady na rzeczowe aktywa trwałe i wartości niematerialne | 138,0 mln zł | 75,1 mln zł | wyraźny spadek |
2 kwartał 2026 był tak mocny z dwóch głównych powodów: ujęcia 36,5 mln zł zaliczki na rekompensaty energetyczne oraz przejściowej poprawy marż na poliolach. To nie było więc wyłącznie odbicie popytu — połączyły się korzystny termin rozpoznania rekompensaty i lepsze warunki cenowe w Poliuretanach.
| Parametr | II kw. 2026 | III kw. 2026 | Zmiana kwotowa | Zmiana kw./kw. |
|---|---|---|---|---|
| Przychody | 512,44 | 470,65 | −41,79 | −8,2% |
| EBITDA | 132,10 | 62,23 | −69,87 | −52,9% |
| EBIT — zysk operacyjny | 93,44 | 24,64 | −68,80 | −73,6% |
| Zysk netto przypisany akcjonariuszom jednostki dominującej | 84,86 | 13,14 | −71,72 | −84,5% |
Segmenty
- Poliuretany: EBITDA wzrosła o 194%, do 67,6 mln zł, dzięki poprawie marż przy zbliżonym wolumenie. To główne źródło poprawy wyników, choć spadki cen od czerwca i słaby popyt podważają trwałość odbicia.
- Chloropochodne: EBITDA spadła o 21%, do 66,9 mln zł, głównie przez niższe rekompensaty energetyczne. Bez wskazanych rekompensat wynik pozostał słaby — około 30,4 mln zł wobec 32,8 mln zł rok wcześniej.
- Inna działalność chemiczna: EBITDA wzrosła o 40%, do 20,7 mln zł. Produkty specjalistyczne radzą sobie lepiej niż masowe, ale skala segmentu pozostaje niewielka.
- Energetyka: EBITDA wzrosła o około 24% przy podobnych przychodach. Segment stabilizuje wyniki, choć pozostaje zależny od kosztów paliwa i emisji CO2.
Perspektywy
- Dwa nowe elektrolizery oddano do użytkowania pod koniec sierpnia. Mają obniżać jednostkowe zużycie energii i zwiększać możliwość modulowania produkcji: intensywniejszej pracy wtedy, gdy energia jest tańsza, w tym przy dużej generacji OZE. We wrześniu ukończono także rozbudowę magazynów kwasu solnego.
- Postępowanie antydumpingowe — szansa od 2027 r.
Według raportu postępowanie dotyczące wybranych polioli polieterowych z Chin nie miało istotnego wpływu na działalność do końca III kwartału. Ewentualne środki tymczasowe mogą pojawić się najwcześniej w I kwartale 2027 roku. - PCC BD — duży potencjał, ale też duże ryzyko wykonawcze
Szacunkowy budżet projektu zwiększono z 551 mln zł ±25% do 842 mln zł ±15%, a zakończenie przesunięto do końca 2028 r. Rokita i PCC EXOL mają po 50% udziałów. Do pełnego funkcjonowania zakładu potrzebne są również inwestycje towarzyszące po stronie Rokity.
Projekt może poszerzyć ofertę i możliwości technologiczne, ale raport wskazuje opóźnienia projektowe oraz możliwość etapowania inwestycji. Dlatego nie traktowałbym go jako pewnego źródła szybkiego wzrostu zysków. Najpierw musi zostać zakończony, uruchomiony i odpowiednio wykorzystany.
Ocena raportu
Raport wspiera argument, że Rokita potrafi poprawiać marże jeszcze przed odbudową wolumenów. Nie potwierdza natomiast, że europejska chemia weszła już w trwałą fazę ożywienia. Po tym raporcie oceniam spółkę jako sprawną w obronie i bezpieczną bilansowo.
| Obszar | Ocena |
|---|---|
| Obrona biznesu w słabym rynku | Dobra — marża brutto ze sprzedaży wzrosła mimo wymagającego popytu. |
| Poprawa operacyjna | Widoczna, przede wszystkim w Poliuretanach. |
| Trwałość poprawy | Jeszcze niepotwierdzona — presja cenowa wróciła w III kwartale. |
| Bilans i płynność | Wyraźnie lepsze na koniec września. |
| Chloropochodne | Nadal wrażliwe na energię i rekompensaty. |
| Inwestycje | Potencjał wzrostu, ale istotne ryzyko kosztów i terminów PCC BD. |
| Integracja MCAA | Zrozumiała przemysłowo; korzyść dla akcjonariusza zależy od ekonomiki po rozwodnieniu. |
Wykres
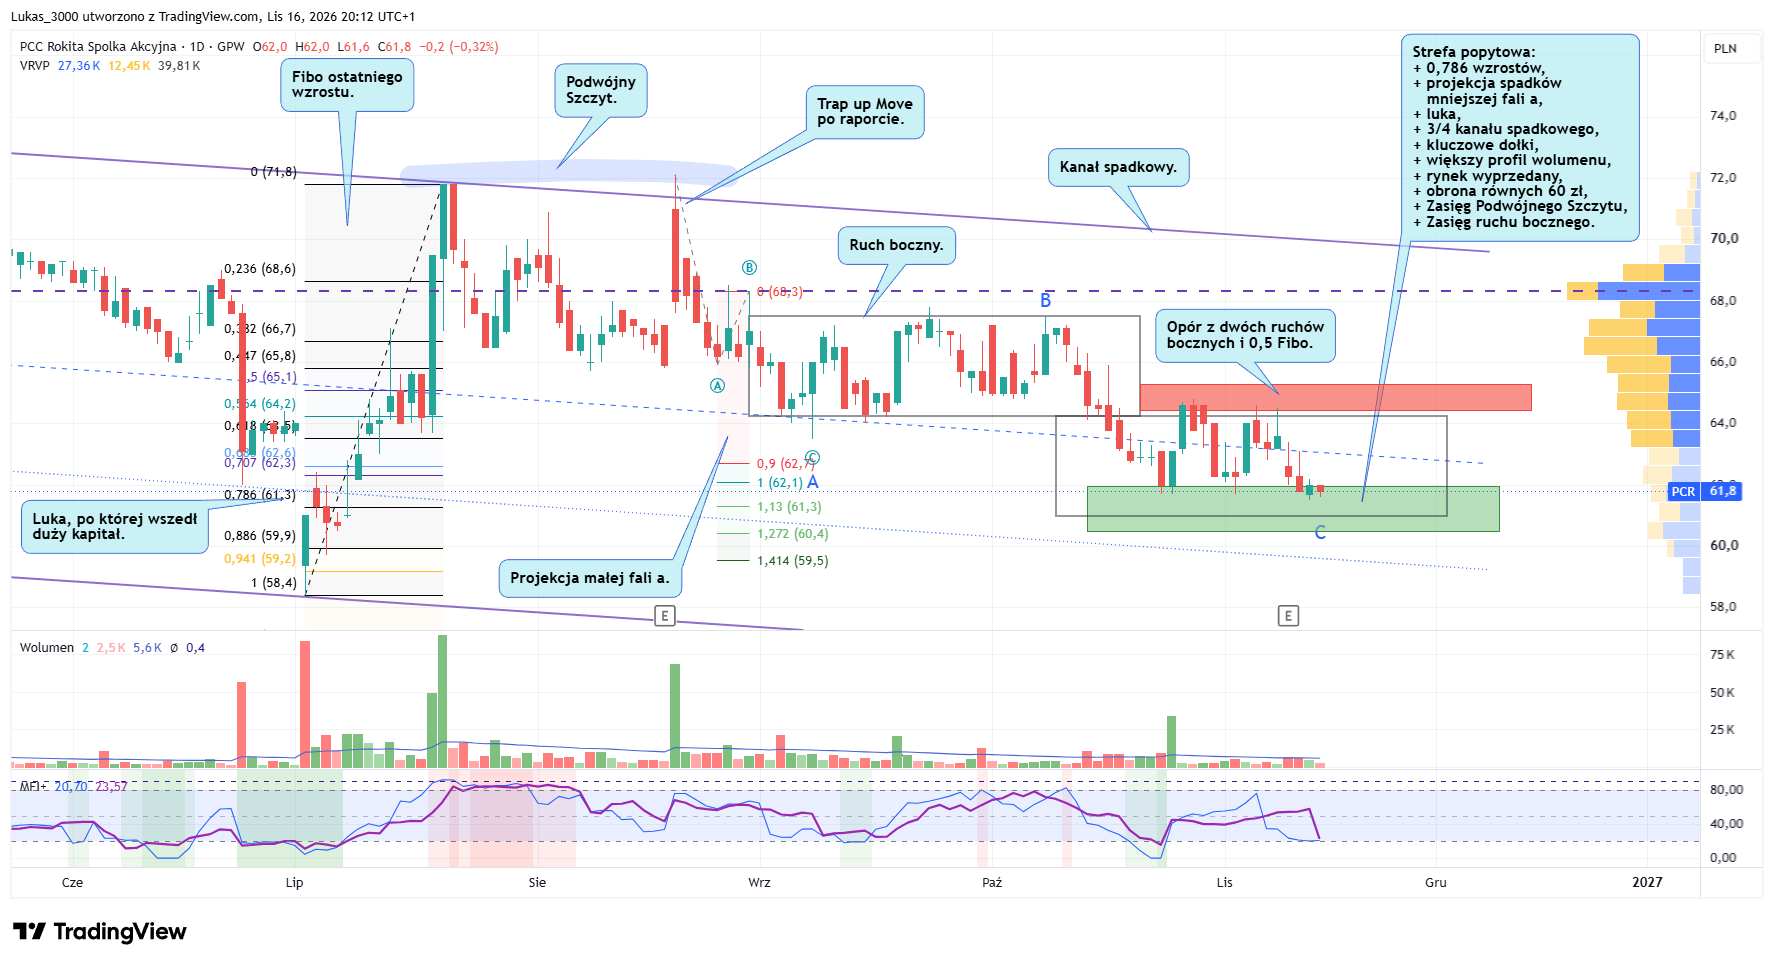
Zaktualizowałem wykres. Strefa popytowa nadal się trzyma, ale troszkę nad nią opór jest. Jednak powinna wytrzymać. Na kolarstwo dobra spółka. Po wybiciu tego oporu dopiero droga na wyższe poziomy!
Parametry
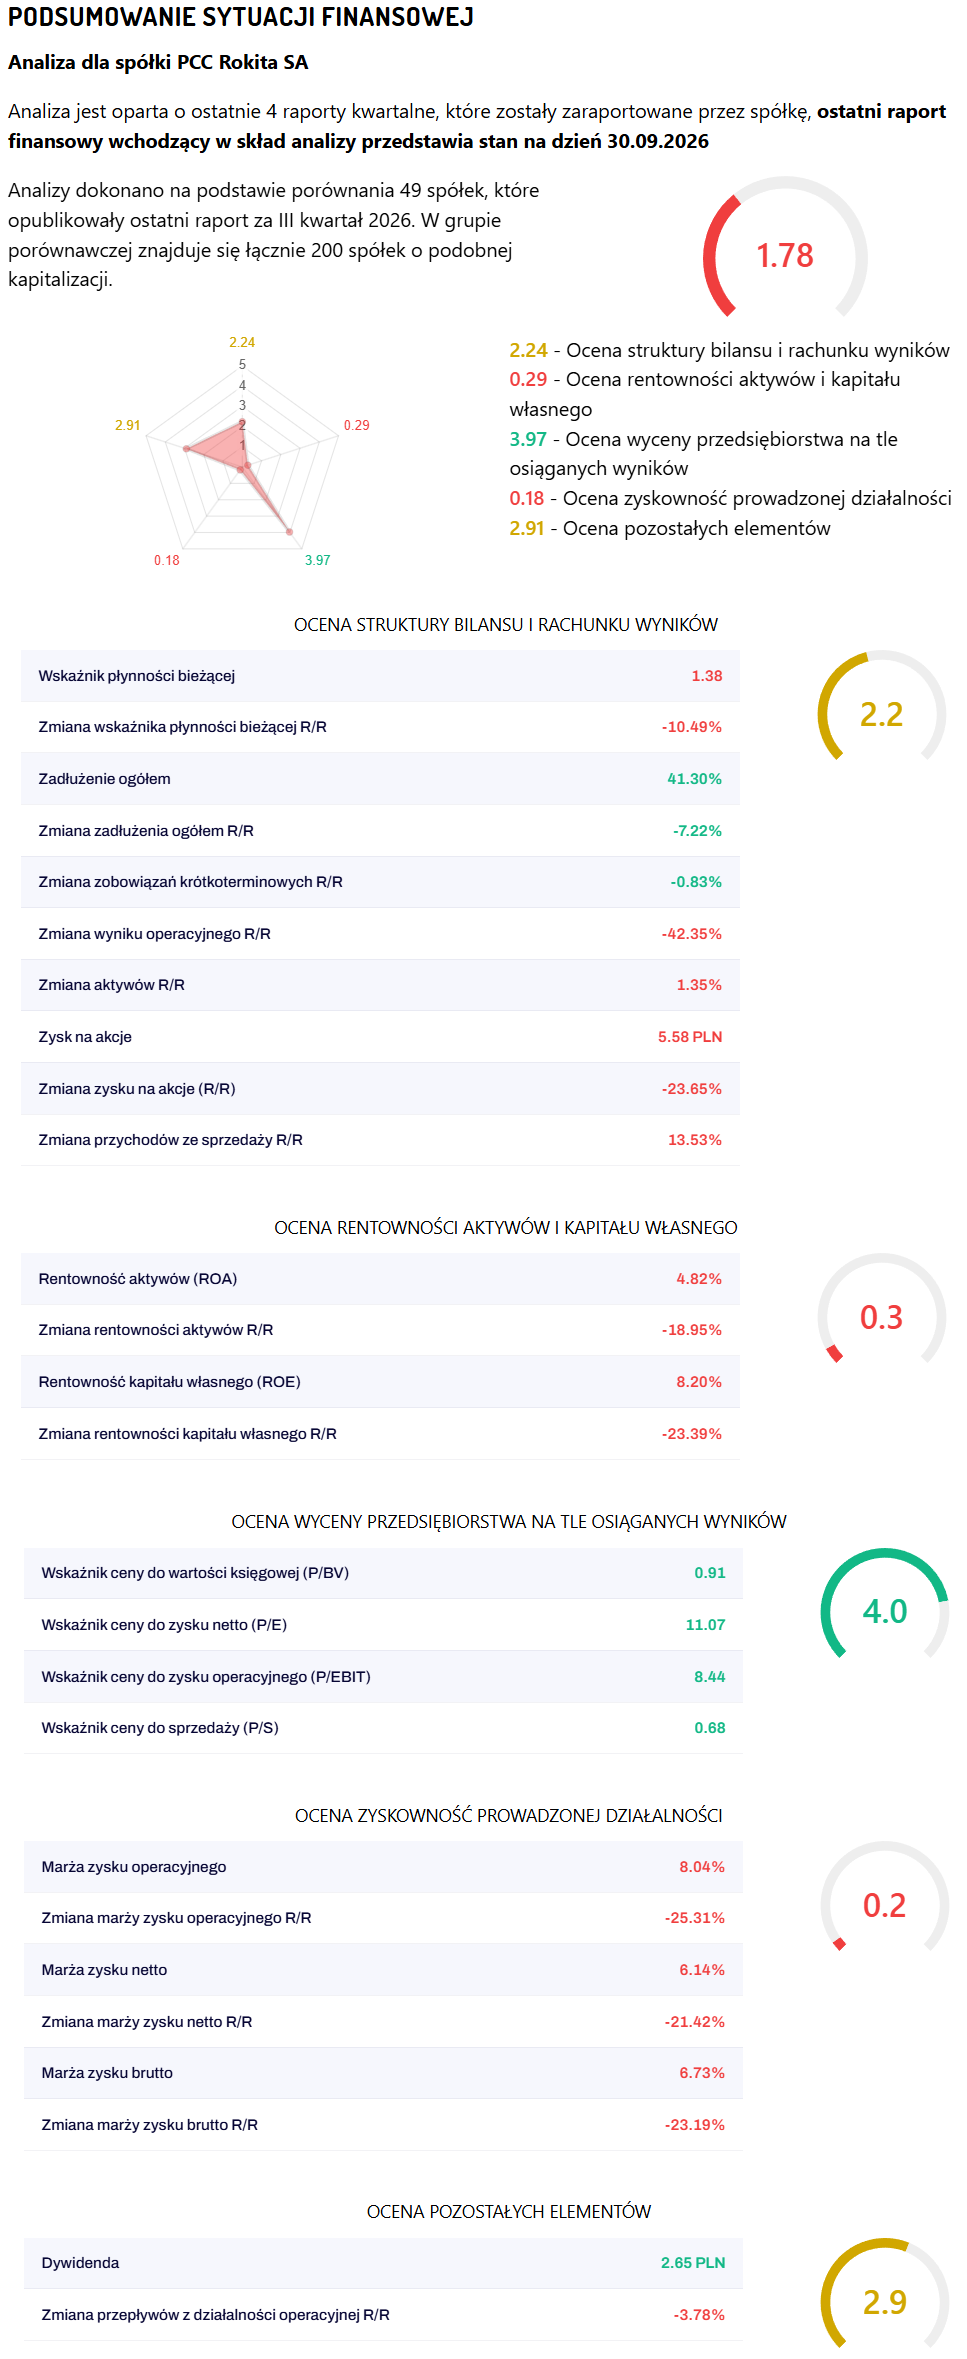
Aktualne wskaźniki fundamentalne ze Squabera już po raporcie. P/BV na poziomie 0,91 i P/E 11,07 wyglądają bardzo korzystnie. Jednak ROE 8,2% oraz spadające marże uzasadniają ostrożność. Zadłużenie ogólne obniżyło się do 41,3%, choć jednocześnie pogorszył się wskaźnik płynności bieżącej. To nadal spółka, której atrakcyjność zależy przede wszystkim od odbudowy rentowności.
Podsumowanie
PCC Rokita pozostaje spółką cykliczną, której potencjał opiera się nie tylko na oczekiwaniu na lepszą koniunkturę, lecz także na poprawie efektywności i rozwoju produktów specjalistycznych. Jak widać zarząd kombinuje jak może by utrzymać się w Polsce pod żydowską okupacją. W normalnym państwie spółka działająca na tylu rynkach przy normalnych cenach energii byłaby w olbrzymiej hossie. Niestety władze ukryły wiele machlojów w zawyżonych cenach energii elektrycznej (drugie najdroższe w Europie).
Dlatego nowe elektrolizery mają ograniczać zużycie energii i zwiększać elastyczność produkcji, a planowana integracja MCAA może wzmocnić wykorzystanie własnego chloru oraz poszerzyć ofertę Grupy. Dodatkową szansą jest ewentualna ochrona europejskiego rynku polioli przed dumpingowym importem z Chin. W dłuższym terminie możliwości rozwoju ma zwiększyć również PCC BD, choć rosnący budżet i przesunięcie zakończenia projektu na 2028 r. nakazują ostrożnie podchodzić do tempa przyszłych korzyści.
Ja i tak rozegram spółkę, ponieważ kurs już odpowiednio zjechał i jest atrakcyjny. Jeśli macie jakieś przemyślenia to zapraszam do komentowania!
Pozdrawiam 🙂