Ten Square Games – myśliwi upolowani (raport za Q3 2026)
Na początku od razu napiszę, że z perspektywy kolarskiej to piękny raport! W prawdzie widać już walkę na sztachety w marketingu z konkurencją, co dokładnie we wpisie wyjaśnię. To właśnie marketing, co w wypadku tej spółki uważa zarząd za inwestycję zjadł zyski z najnowszych gier (Trophy Hunter + jego klon Medal Hunter). Jednak w dobie AI, gdzie można tworzyć gry mobilne niskim nakładem kosztów jest on konieczny by się wybić. Zapraszam więc do wpisu.
Raport Q3 2026
Powyższy raport jest dostępny na stronie www Ten Square Games. Klucz do oceny tego raportu kryje się na stronach 18–20 sprawozdania, gdzie zarząd ujawnił szczegółowe tabele płatności, średniej miesięcznej liczby aktywnych graczy (MAU) oraz dokładnych nakładów marketingowych w rozbiciu na każdy tytuł z osobna. W III kwartale 2026 roku łączny budżet marketingowy Grupy wystrzelił do 42,64 mln zł (+64,8% kw/kw oraz +112,5% r/r – ponad x2!!!), co stanowi drugi najwyższy kwartalny wynik w historii Ten Square Games!
Trzy skalowane tytuły (TH + WoH + MH) razem: 32,0 mln zł marketingu przy 30,0 mln zł płatności — czyli nakłady przekraczają kwartalne wpływy. Dojrzale dwójka (FC + HC) wydaje tylko ~18% płatności na marketing i subwencjonuje resztę.
Najbardziej niepokojącym sygnałem operacyjnym w Trophy Hunter jest jednak zachowanie bazy graczy: pomimo zwiększenia budżetu reklamowego o 35% kw/kw (z 12,58 mln zł do 16,99 mln zł), średnie MAU w tej grze spadło z 1,24 mln w Q1 2026 do 817,0 tys. w Q2 2026 oraz 729,9 tys. w Q3 2026 (-10,7% kw/kw). W przeliczeniu na jednego aktywnego użytkownika miesięcznie w Q3 2026 spółka wydała na marketing 23,28 zł, podczas gdy gracz wygenerował średnio 20,94 zł płatności, co oznacza dopłacanie 2,34 zł do każdego MAU jeszcze przed potrąceniem prowizji sklepów. Przyczynę tego opisałem już w Pay 2 Win ze stycznia tego roku. Jednak ta samobójcza polityka została poluzowana w październiku, gdzie zmienili zasady statystyk broni. Tylko nie ma, co się łudzić. Efekty tego to dopiero od początku przyszłego roku będą widoczne.
Zagrożenia wpisane w sam raport
- Sygnał od zarządu o samym sobie: spółka rozwiązała rezerwę na program motywacyjny Transzy I, zakładając „brak realizacji celu wynikowego” (438 mln zł skumulowanej Adjusted EBITDA dla 2025–27). Zarząd sam nie wierzy w realizację własnego celu EBITDA — to aluzja makro, nie tylko rachunkowość.
- Sezonowość przeciw: zarząd wyraźnie ostrzega, że IV kwartał to co roku wzmocniona konkurencja o powierzchnię reklamową (e-commerce), wyższe CAC i możliwa potrzeba cięcia kampanii lub przesuwania wydatków — czyli IV kw. raczej nie przyniesie poprawy zysku.
- Starzenie core’u: Fishing Clash −7,2% płatności rdr (9M), Hunting Clash −12,9% rdr, przy gwałtownie topniejącej bazie aktywnych graczy HC.
- Dywidenda: z 33,4 mln zł zysku po 9M i słabym IV kw. realny scenariusz to dywidenda w 2027 r. bliżej 4–6 zł niż powtórka 10 zł (wypłata 2026 ateś 63,7 mln zł zasilona wcześniejszymi zyskami). Tutaj zgadzam się z komentarzem forumowym jako jedną z głównych przyczyn dalszej przeceny.
Argumenty obronne (by być uczciwym)
- Nowe tytuły realnie rosną: TH płatności 44,0 mln zł 9M vs 3,3 mln rdr, WoH 32,0 mln vs 22,0 mln, a III kw. był rekordowy w obu; LTV w TH istotnie poprawiono (Battle Pass, ekonomia, turnieje).
- Struktura prowizji się poprawia: D2C obniżyło prowizje do ok. 21–24% dla FC/HC (od 30%), średnio 21,8% po 9 mies. Październik 2026 przyniósł kolekcję Google Play Level Up (WoH, HC) i obniżkę prowizji Google do 25% dla nowych użytkowników na kluczowych rynkach.
- Reklamy jako drugie źródło monetyzacji: 19,0 mln zł 9M vs 4,8 mln rdr — ok. 25% przychodów TH, docelowo podobny udział w MH.
- Finansowo spółka bezpieczna: 57,4 mln zł gotówki, zero długu, 49,5 mln zł przepływów operacyjnych po 9M, następnie brak już earn-outu Rortos (popłacone).
Konferencja wynikowa
Oczywiście dzisiejsza z godziny 12:00 (samo południe). Film niepubliczny dlatego trzeba mieć link 😉
Od razu mówię, że zauważyłem dużo ogólników w tej konferencji. Generalnie Zarząd przyjął postawę defensywną po spadku zysków. Ale też nie jest tak źle by chować głowę w piasek! Co ciekawe poprosiłem tym razem chińskie Kimi K3 o wyłapanie smaczków. Znalazło nawet transkrypcję konferencji po angielsku na Stockanalisys.
Konkrety, które padły między wierszami:
- Monetyzacja Trophy Hunter to dopiero ~7% RPPU Fishing Clash. Ilczuk przyznał wprost, że przychód na płacącego użytkownika w TH to zaledwie 7% poziomu FC — to quantyfikuje, jak daleko jednostkowa ekonomika nowego hita jest od starego core’a, choć KPIs podobno rosną.
- Spadek MAU w TH przy rekordowym marketingu — zarząd wyjaśnił go wprost wzrostem CPI na całym rynku: „CPI rośnie dla wszystkich”. Zatrudnili nowego Head of Growth (20+ lat doświadczenia, m.in. Zynga), którego testy pokazały spadek CPI, ale pytanie, czy to się utrzyma na skalę portfolio, zarząd sam zostawia otwarte.
- Deklaracja „każda kohorta się zwraca”: Ilczuk twierdzi, że nie pamięta kohorty (TH, FC, MH), która by się nie zwróciła — w najgorszym scenariuszu jest „mniej dynamiczna i zwraca się dłużej”. To wprost atakuje tezę z forum o przepalaniu gotówki — ale zwróć uwagę na sedno: nie powiedział, że zwraca się szybko i z zyskiem w rozsądnym czasie; przedłuża się po prostu okres zwrotu.
- Medal Hunter: retencja najlepsza w portfolio (lepsza niż TH), ale monetyzacja jest obecnie gorsza niż u TH na analogicznym etapie. Niski marketing po premierze jest świadomy („złote kohorty” pierwszych miesięcy kupione tanio; dalsze nakłady dopiero po domknięciu gameplayu, a wtedy „zdecydowanie tak” — wzrost UA).
- Harmony monetyzacji TH: 3 z 5 systemów działa; czwarty w testach A/B, piąty w I kw. 2027. Pełny obraz potencjału dopiero po ~6 mies. od wdrożeń.
- Gotówka: ponad 82 mln zł na rachunkach i 10 mln zł wygenerowanej gotówki w samym III kw. mimo rekordowego marketingu.
- Marża strukturalnie się poprawia od października: Google Play Level Up zatwierdzony już dla FC, HC, WoH i MH (prowizja 25%/20% na kluczowych rynkach od 1.10); TH czeka na weryfikację; web store D2C (prowizja <10% zamiast 30%) wejdzie do TH i MH do końca roku.
- Soft launch Fishing Trip ruszył 9.11 na Androidzie (Meksyk, Brazylia, Polska, Australia, Filipiny); dwa kolejne tytuły w soft launch do końca roku.
Program motywacyjny — cicho przyznanie
Największa twarda informacja w części finansowej: CFO pokazała matematykę MSOP — po 7 z 12 kwartałów skumulowana skorygowana EBITDA to 147,4 mln zł, a minimum potrzebne do Transzy I to 363,5 mln zł. „Matematycznie patrząc, żeby alokacja doszła do skutku, potrzebujemy więcej” — dlatego rozwiązali rezerwę (jednorazowy zysk +1,3 mln zł, netto +0,3 mln zł na wynik III kw.). Czyli zarząd sam, na liczbach, pokazał, że cel wynikowy własnego programu motywacyjnego jest praktycznie nieosiągalny. To potwierdza sygnał z raportu.
Wykres
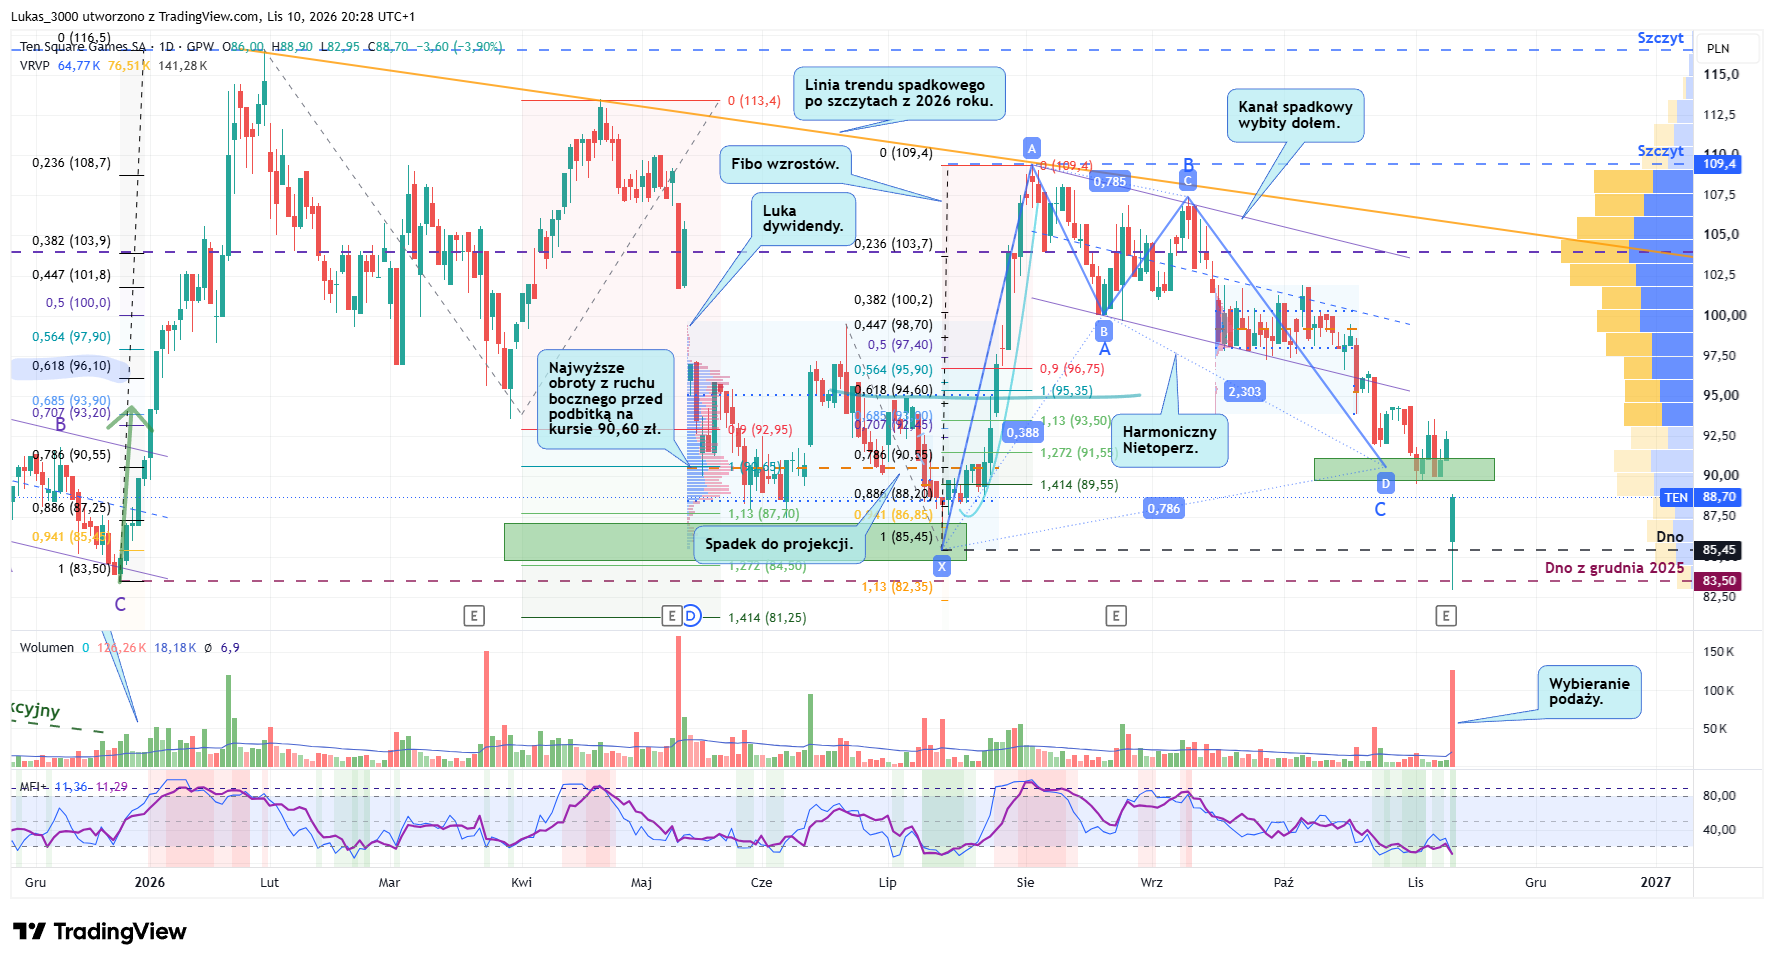
Dziś była piękna obrana dwóch den:
- Z grudnia 2025 (83,50 zł),
- Wcześniejsze najniższe dno z 2026 roku dziś nadbite (85,45 zł).
Dzisiejsza świeca z 10 listopada 2026 roku ma wręcz podręcznikowe cechy Selling Climax (SC) połączonego z klasycznym Springiem / Shakeoutem (wytrząsaniem) według metodologii Volume Spread Analysis (VSA) oraz teorii Wyckoffa.
Walor pokazał siłę i będzie szedł na domknięcie luki. Teraz postaram się zrobić podłączenie pod to. Sesja w czwartek jest kluczowa. Jak zacznie się bycza flaga/chorągiewka formować to trzeba będzie się dołączyć. Dam znać i zrobię aktualizację.
Parametry
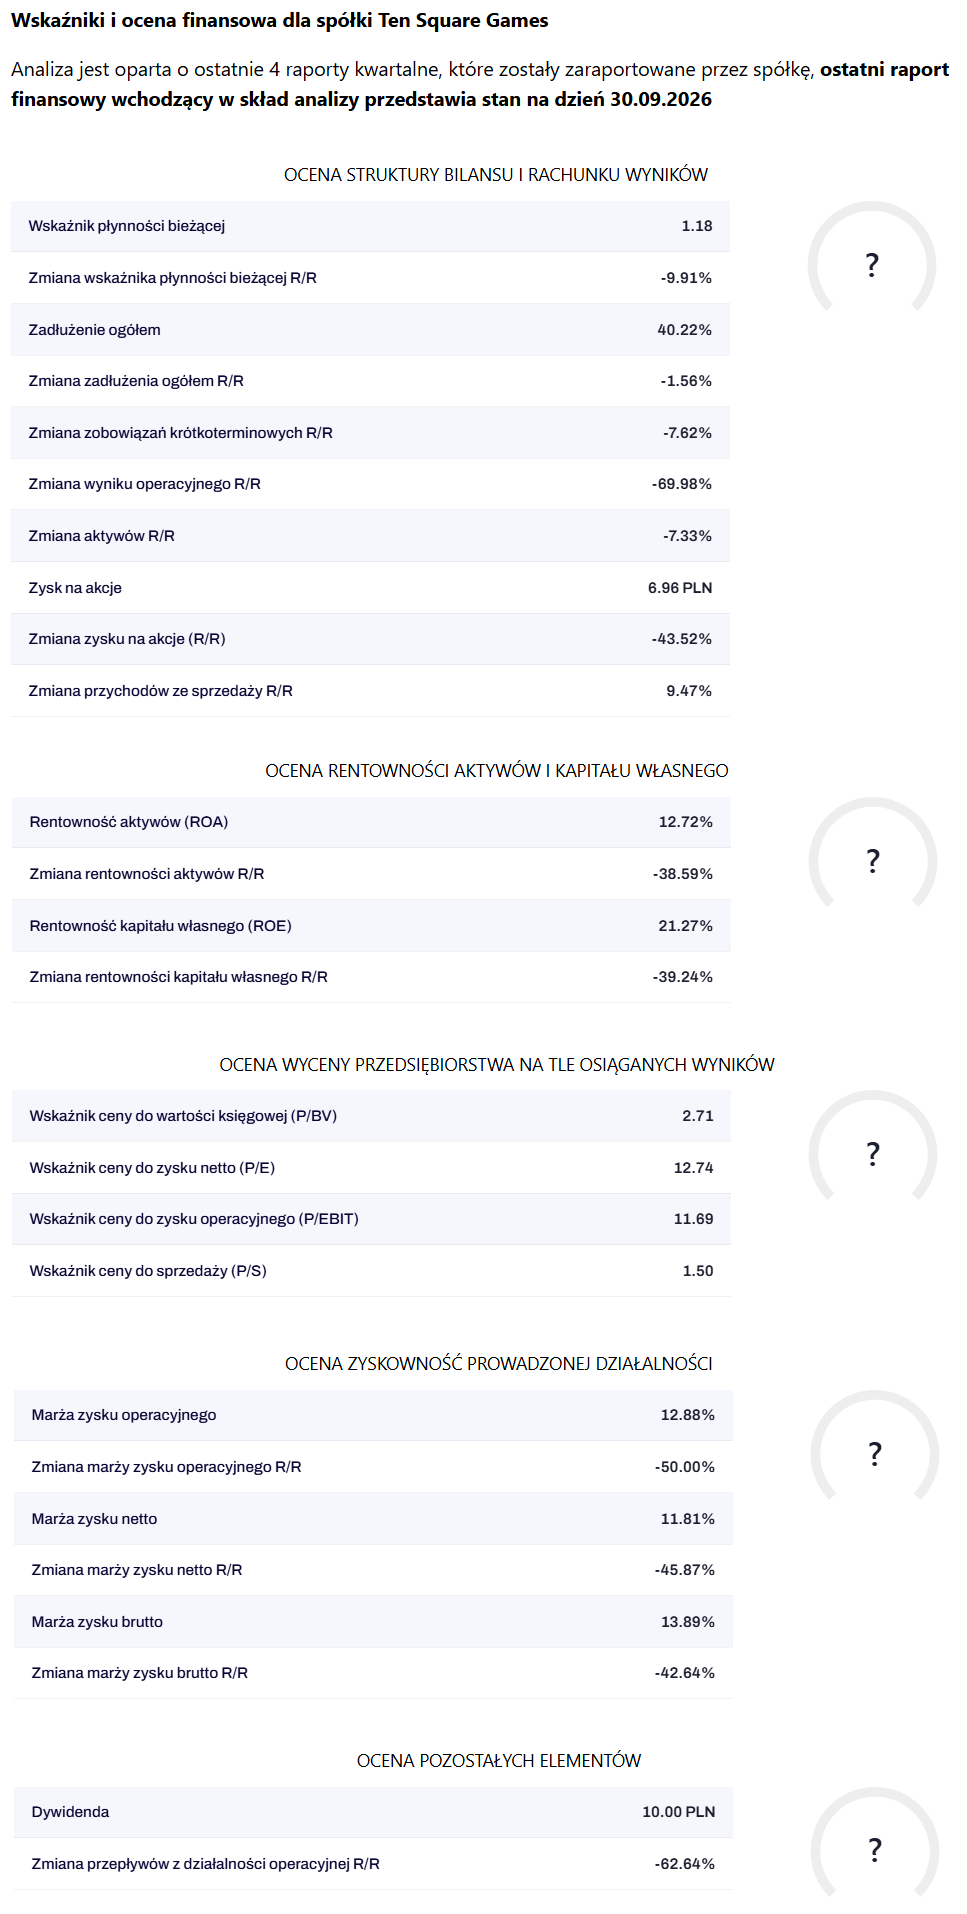
Najnowsze parametry po dzisiejszej sesji. Z bazy wypadł bardzo mocny III kwartał 2025 roku, a wszedł obciążony gigantycznym marketingiem III kwartał 2026 roku. Największe uderzenie widać w dynamice wyniku operacyjnego LTM, która spadła aż o 69,98% r/r, podczas gdy marża operacyjna skurczyła się o połowę (-50,00% r/r, do poziomu 12,88%), a marża netto spadła o 45,87% r/r (do 11,81%). Jednocześnie przychody ze sprzedaży w ujęciu kroczącym wzrosły o 9,47% r/r, co potwierdza nasz wcześniejszy wniosek: spółka kupuje wzrost przychodów za cenę drastycznego ścięcia bieżącej rentowności.
Kluczowa dla rynku jest jednak relacja dwóch liczb: zysk na akcję (EPS) z ostatnich czterech kwartałów spadł o 43,52% r/r do poziomu 6,96 PLN, podczas gdy wypłacona dywidenda widnieje na poziomie 10,00 PLN. Oznacza to, że przy obecnej zdolności wynikowej spółka nie generuje już zysku netto wystarczającego na pokrycie dotychczasowej dywidendy, a dodatkowo przepływy z działalności operacyjnej spadły o 62,64% r/r. Mimo to wycena mnożnikowa po dzisiejszym cofnięciu kursu nie jest wygórowana historycznie (P/E na poziomie 12,74 oraz P/EBIT rzędu 11,69 przy nadal ponadprzeciętnym ROE wynoszącym 21,27%), co tłumaczy, dlaczego po porannym zrzucie pojawił się popyt zbierający akcje z niższych poziomów.
Podsumowanie
Nadal spółka pod kółka. To nie ma pod co wybić wieloletniej konsolidacji. Też dobrze walczy marketingowo na sztachety z nowymi AI gierkami, czym je tłamsi. To naprawdę agresywna walka, na której Google zbija fortunę! Zatem podejścia do spółki nie zmieniam. Dopiero po zimie może, coś ruszy, ponieważ zyski za 4 kwartał 2026 też będą niskie. Tylko to już jest wiadome i kurs to uwzględnia. Mam nadzieję, że wpis się spodobał 🙂 Na koniec bonus!
Pozdrawiam!