
Toya po przeprowadzeniu skupu akcji własnych
Toya nabyła 8 754 000 akcji własnych po 10 zł, czyli łącznie za około 87,54 mln zł. Udało się w całości nabyć planowany pakiet. Wpis omówi sytuację spółki oraz oszacuje ile więcej kapitalizacji spółki będzie stanowiła jedna akcja po umorzeniu. To jest kluczowe dla przyszłej wartości papieru posiadanego. Oczywiście też będzie wykres i parametry spółki! Zapraszam więc do wpisu.
Skup akcji własnych
Toya, w ramach zaproszenia do składania ofert, nabyła 8.754.000 akcji własnych, stanowiących 11,67 proc. kapitału zakładowego, po cenie 10 zł za akcję – podała Toya w komunikacie. Stopa redukcji wyniosła 17,59 proc.
Akcjonariusze złożyli oferty sprzedaży akcji spółki opiewające na łącznie 10.622.858 sztuk akcji.
Nabycie akcji nastąpiło poza rynkiem regulowanym, za pośrednictwem PKO BP Biuro Maklerskie. (PAP Biznes)
https://www.bankier.pl/wiadomosc/Toya-nabyla-8-75-mln-akcji-wlasnych-9163369.html
Z lekkimi zaokrągleniami (dokładana liczba akcji przed skupem wynosi 75 042 226) tak to wygląda:
| Pozycja | Liczba akcji |
|---|---|
| Przed skupem / przed umorzeniem | 75 000 000 |
| Skupione akcje własne | 8 754 000 |
| Po umorzeniu | 66 246 000 |
Metoda „na krzyż”
Teraz trzeba koniecznie policzyć ile wzrośnie jedna akcja po umorzeniu.
75 000 000 = 100%
66 246 000 = X %
Czyli po umorzeniu pozostanie 88,328% pierwotnej liczby akcji, a redukcja wyniesie 11,672% (w komunikacie zaokrąglona do 11,67%).
Teraz zakładamy (tak będzie 🙂 ) czysto matematycznie, że łączna wartość spółki pozostaje taka sama (mimo mniejszej liczby akcji). Wtedy wartość spółki przypadająca na jedną pozostałą akcję wzrośnie o:
Zatem:
- po umorzeniu liczba akcji spada o 11,67%,
- teoretyczna wartość przypadająca na akcję rośnie o około 13,21%,
- przykładowo kurs równych 9,00 zł odpowiadałby teoretycznie około 10,19 zł.
9,00 zł * 13,21% = 10,19 zł
Umorzenie akcji
Do momentu formalnej uchwały i rejestracji obniżenia kapitału zakładowego w Krajowym Rejestrze Sądowym (KRS), prawnie kapitał nadal odpowiada 75 mln akcjom. Skupione akcje własne nie dają jednak spółce prawa głosu ani prawa do dywidendy. Dopiero wpis sądu do KRS potwierdzi skuteczne obniżenie kapitału zakładowego po umorzeniu akcji. Dla spółki giełdowej warto przyjąć praktyczny przedział:
- Szybki wariant: około 3–6 tygodni od złożenia kompletnego wniosku do KRS.
- Częstszy wariant: około 1–3 miesięcy.
- Dłuższy wariant: ponad 3 miesiące, gdy wystąpią braki formalne, konieczność uzupełnień albo procedura ochrony wierzycieli.
Czyli realnie najbardziej prawdopodobne jest umorzenie akcji w okolicach przełomu sierpnia/września 2026 roku.
Wykres
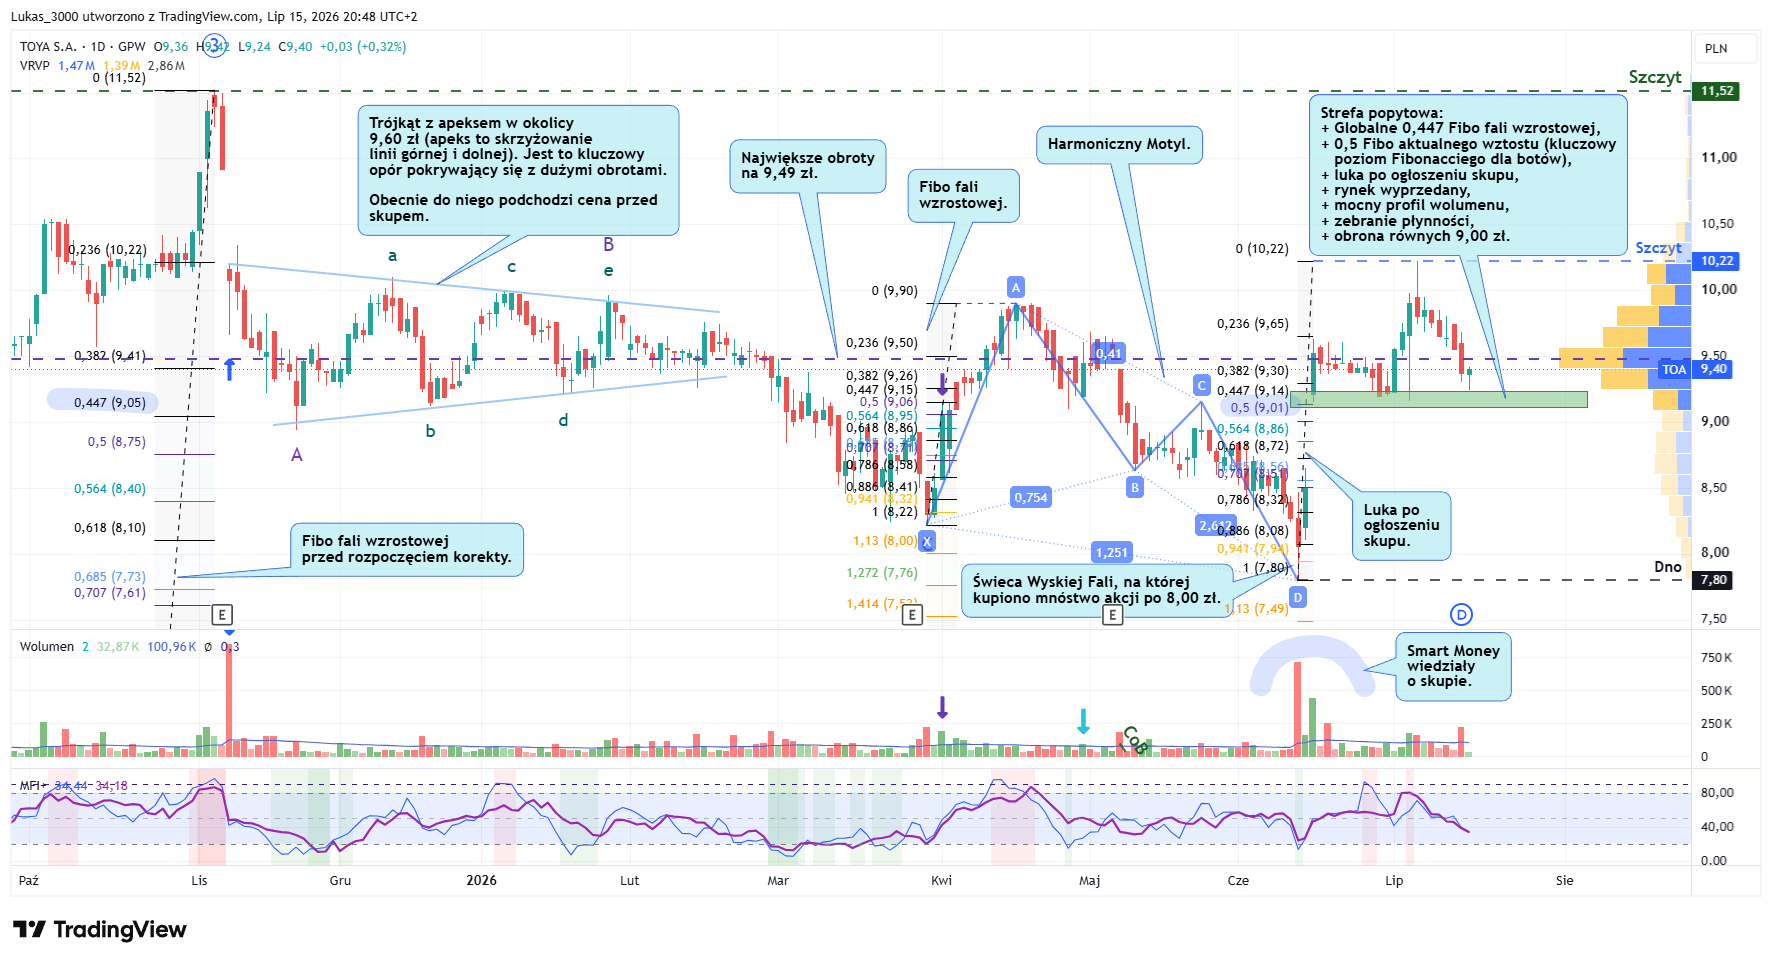
Tutaj im bliżej równych 9 zł tym lepszy kurs pod zagranie. Jak chcecie to mogę już konkretnie na godzinowym nowe wykresy pododawać. Szczególnie z sytuacją po wtorku 16 czerwca (wiadomość o skupie).
Parametry
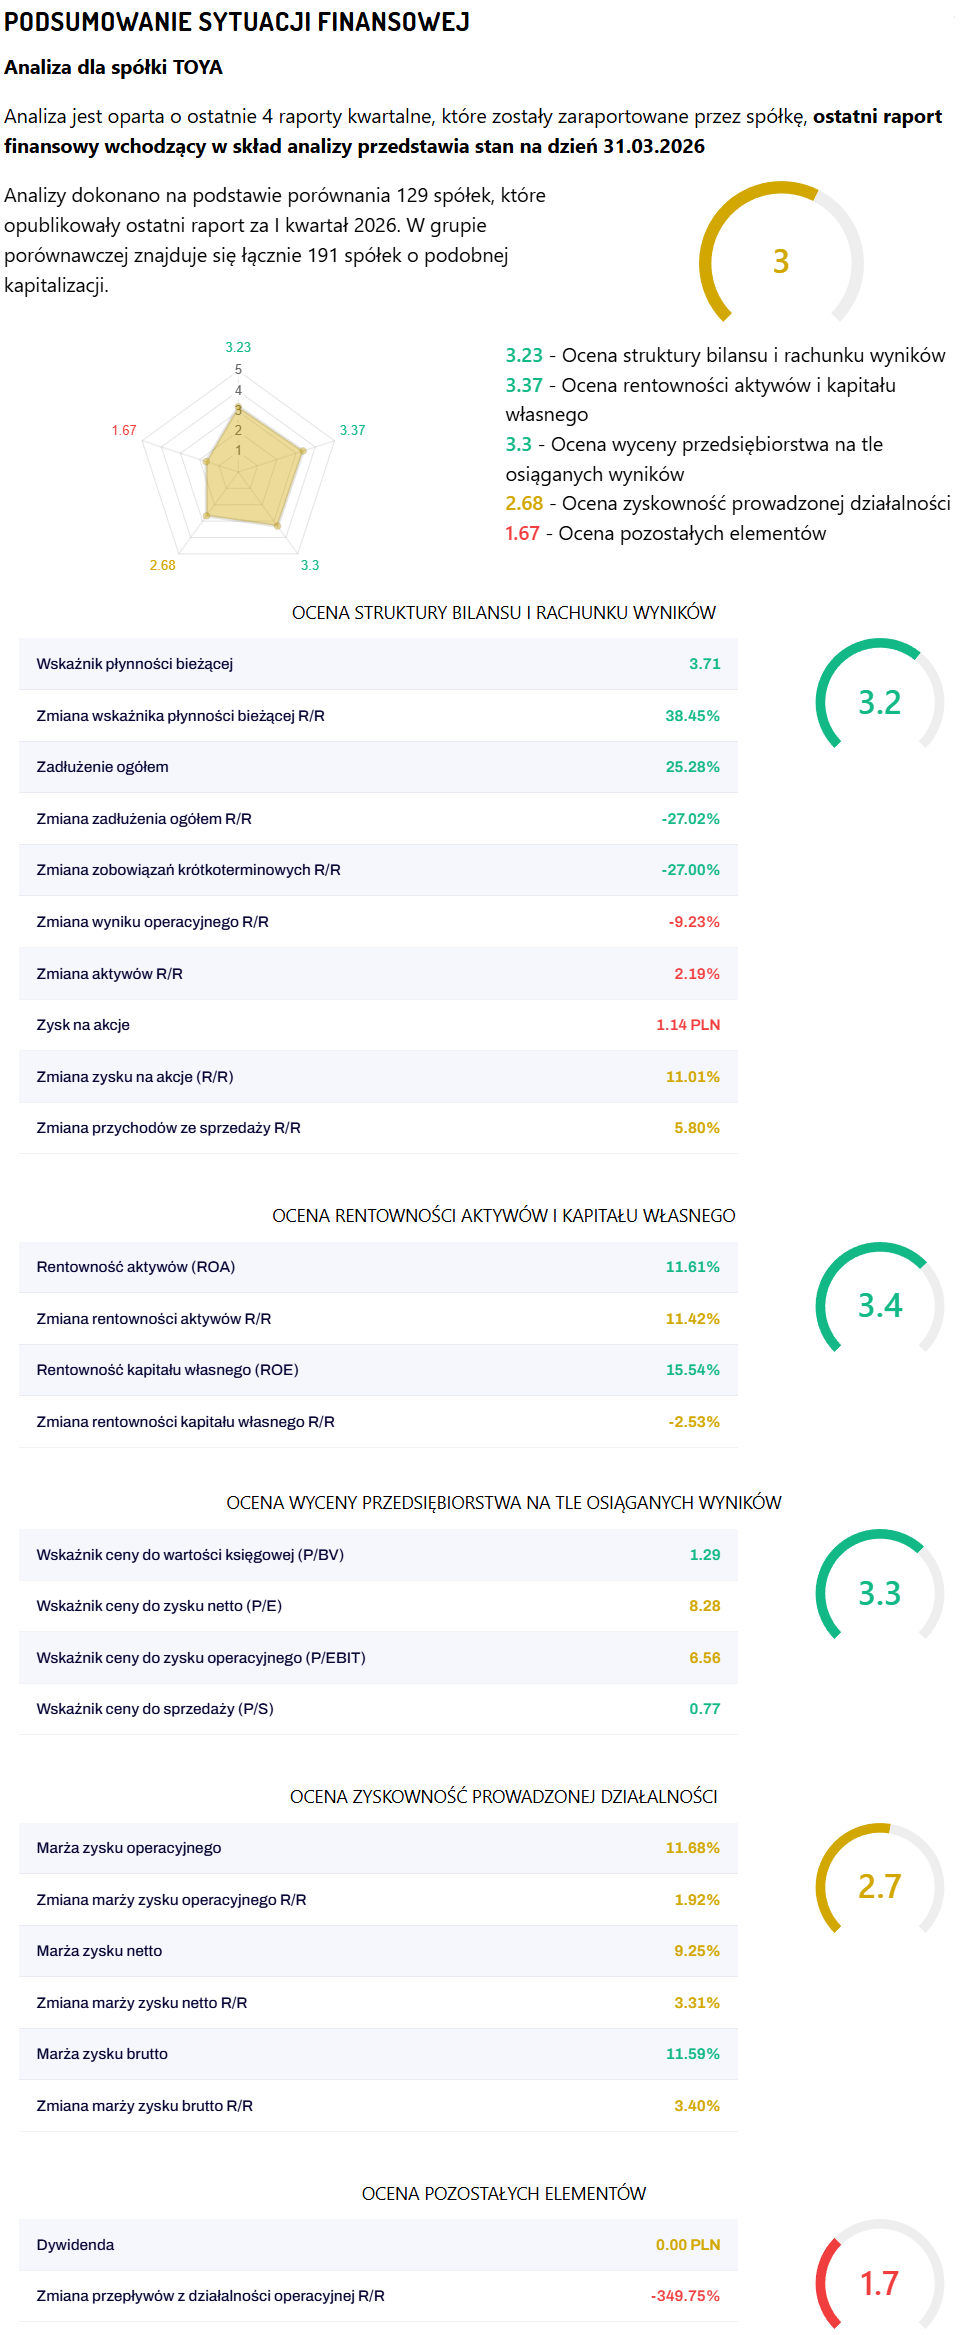
Nadal po skupie mamy fundamentalnie bardzo mocną spółkę „value” – niemal pozbawioną groźnego długu, śpiącą na pieniądzach, posiadającą olbrzymią płynność i przyzwoite wskaźniki rentowności, przy jednocześnie relatywnie taniej wycenie giełdowej (P/E ~8,3). Taki model spółki doskonale tłumaczy jej możliwość zrealizowania dużego wezwania na własne akcje – po prostu kapitał przestał pracować wewnątrz firmy na wysokich obrotach (na co wskazuje też niski wzrost przychodów). Z tego powodu zarząd podjął racjonalną w tej sytuacji decyzję o skupie akcji własnych w celu oddania wartości inwestorom bez psucia struktury bilansu.
Jeszcze taka mała uwaga, co do wpisu ostatniego wpisu o Enter Air. Ja oczywiście pamiętam, że mam zaktualizować, ale przez błąd Squabera nie mogę. Zabawne, że tylko ja na ich pewnie kilka tysięcy użytkowników o to pisałem. W każdym razie taką odpowiedź dostałem do Pana Piotra z zespołu Squbera na pytanie o naprawienie błędu z brakiem dywidend:
Problem jest bardziej skomplikowany niż proste dodanie dywidendy, więc nie potrafię powiedzieć kiedy zostanie naprawiony.
(Moje ponowne zapytanie)
Problem wynika z architektury, poprawialiśmy dywidendy, które od naszego dostawcy wysyłane są w formacie XML, ale system cały czas dopomina się w tym konkretnym miejscu o dane z API i niby prosta sprawa, ale trzeba kodować to miejsce od nowa.
Jutro pewnie pytam kolejny raz, ponieważ po 2 tygodniach nadal nie naprawione.
Podsumowanie
Wpis zrobiłem, ponieważ Toya nadal jest świetną spółką fundamentalnie. W dodatku wykres ładnie chodzi techniczne więc i można spekulacyjnie grać (tylko wtedy już na interwale godzinnym). Również po powyższych obliczeniach spółka jest bardzo atrakcyjnie wyceniana, póki jeszcze nie doszło do formalnego umorzenia akcji. Przepraszam, że ostatnio mniej wpisów na blogu, ale się poprawię. Chwilowo więcej pracy miałem. Jeśli macie pytania to zapraszam do komentowania.
Pozdrawiam!





Dzięki za wpis, Toya w grupie moich top spółek również 😀